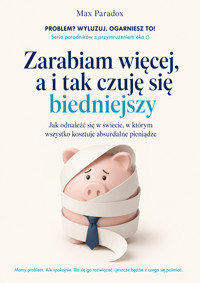
Zarabiam więcej, a i tak czuję się biedniejszy: Jak odnaleźć się w świecie, w którym wszystko kosztuje absurdalne pieniądze ebook
Max Paradox
Uzyskaj dostęp do tej i ponad 240000 książek od 14,99 zł miesięcznie
- Wydawca: ALL-IN Rafał Płonkowski
- Kategoria: Poradniki•Styl życia
- Język: polski
Zarabiasz więcej niż kilka lat temu. Być może dostałeś podwyżkę, zmieniłeś pracę albo po prostu konsekwentnie rozwijałeś swoją karierę. Według dawnych wyobrażeń powinieneś więc czuć coraz większy finansowy spokój.
Tymczasem idziesz do sklepu, patrzysz na rachunek i zaczynasz się zastanawiać, czy razem z zakupami przypadkiem nie kupiłeś połowy budynku.
Mieszkania drożeją. Jedzenie drożeje. Samochody, usługi, wakacje, restauracje i zwykłe codzienne wydatki również potrafią kosztować kwoty, które kilka lat temu wyglądały jak żart. A wraz ze wzrostem dochodów często rośnie także własny standard życia. Lepszy samochód. Droższy hotel. Więcej wygody. Kolejne abonamenty. I nagle większa pensja istnieje głównie na papierze.
Ta książka pomaga uporządkować właśnie ten chaos.
Bez obietnic szybkiego bogactwa. Bez przekonywania, że wystarczy przestać kupować kawę i za siedem lat zostaniesz właścicielem osiedla. Bez budżetu składającego się z czterdziestu siedmiu kategorii, w którym przez pół godziny zastanawiasz się, czy pasta do zębów należy do „zdrowia”, „chemii” czy „higieny”.
Dowiesz się między innymi:
• jak policzyć prawdziwy koszt własnego życia;
• czym różni się wysoka pensja od realnego finansowego marginesu;
• dlaczego podwyżki tak łatwo znikają w nowych standardach;
• jak rozpoznawać wydatki, które naprawdę poprawiają jakość życia;
• jak przygotować się na „nieprzewidziane” koszty, które dziwnym trafem pojawiają się każdego roku;
• jak stworzyć prosty budżet, którego nie porzucisz po kilkunastu dniach;
• jak zbudować poduszkę finansową bez zamieniania życia w wieloletnią karę;
• jak podejmować większe decyzje zakupowe;
• jak wykorzystać kolejną podwyżkę tak, żeby naprawdę poprawiła twoją sytuację;
• jak ustalić własne „wystarczy”, zanim zrobią to za ciebie reklamy, znajomi i algorytmy.
To poradnik o pieniądzach dla ludzi, którzy nie chcą spędzać życia przy arkuszu kalkulacyjnym. Chodzi o odzyskanie orientacji, marginesu i poczucia, że pieniądze są narzędziem, a nie wiecznym źródłem napięcia.
Świat może nadal być absurdalnie drogi.
Ty nie musisz przy każdym rachunku czuć, że właśnie przegrałeś finansowo życie.
Publikacja została przygotowana z wykorzystaniem narzędzi wspomagających proces twórczy, w tym rozwiązań opartych o sztuczną inteligencję. Ostateczna koncepcja, struktura i redakcja należą do autora.
Ebooka przeczytasz w aplikacjach Legimi na:
Liczba stron: 148
Rok wydania: 2026
Odsłuch ebooka (TTS) dostepny w abonamencie „ebooki+audiobooki bez limitu” w aplikacjach Legimi na:
Podobne
INTRO
Dostajesz wypłatę. Patrzysz na konto i przez krótką, piękną chwilę czujesz się jak człowiek, który wreszcie trochę ogarnął życie. Zarabiasz więcej niż kilka lat temu. Być może nawet wyraźnie więcej. Awans był, podwyżka była, może zmieniłeś pracę, może wreszcie przestałeś kupować najtańszą kawę tylko dlatego, że na opakowaniu ktoś napisał „klasyczna”, co zwykle oznacza „smakuje jak wspomnienie kawy”. Matematycznie wszystko powinno się zgadzać.
Potem idziesz do sklepu.
Kupujesz kilka zwyczajnych rzeczy, żadnego homara, szampana ani sera dojrzewającego przez siedemnaście lat w piwnicy francuskiego mnicha. Chleb, warzywa, coś na obiad, płyn do prania, może kawę. Terminal pokazuje kwotę, na którą patrzysz przez sekundę dłużej, ponieważ podejrzewasz, że przypadkiem kupiłeś również kasę fiskalną.
Nie kupiłeś.
To po prostu zakupy.
Później przychodzi rata kredytu albo czynsz. Energia. Internet. Telefon. Ubezpieczenie. Tankowanie. Restauracja, w której kiedyś można było spontanicznie zjeść kolację, a dziś przed zamówieniem deseru człowiek zaczyna analizować, czy tiramisu naprawdę wniesie do jego życia wartość odpowiadającą trzydziestu kilku złotym.
I wtedy pojawia się bardzo dziwne uczucie.
„Przecież zarabiam więcej. Dlaczego czuję, że stać mnie na mniej?”
To pytanie potrafi być szczególnie frustrujące, ponieważ przeczy całej historii, którą opowiadano nam przez lata. Miałeś zdobywać doświadczenie, rozwijać się, pracować lepiej, zarabiać więcej i stopniowo czuć większy finansowy spokój. Tymczasem osiągasz kolejny poziom wynagrodzenia, a gra natychmiast pobiera aktualizację pod tytułem „droższe mieszkanie, jedzenie, usługi, wakacje i wszystko inne”.
Gratulacje.
Odblokowałeś wyższą pensję oraz wyższy cennik świata.
Problem nie polega wyłącznie na tym, że ceny rosną. To byłoby nawet stosunkowo proste: liczba tutaj zwiększyła się o określony procent, liczba tam również, proszę bardzo, Excel zamknięty. Kłopot zaczyna się wtedy, gdy wzrost kosztów miesza się ze zmianą stylu życia, porównywaniem się z innymi, niejasnym poczuciem bezpieczeństwa i przekonaniem, że skoro zarabiasz więcej, to powinieneś już wreszcie „nie musieć patrzeć na ceny”.
A patrzysz.
Oczywiście, że patrzysz.
Czasem patrzysz nawet dwa razy, bo mózg nie przyjął pierwszego odczytu.
Do tego dochodzi jeszcze jedna pułapka: poziom życia bardzo łatwo podnosi się po cichu. Nie organizujesz przecież rodzinnego zebrania i nie ogłaszasz: „Od pierwszego dnia miesiąca rozpoczynam proces inflacji własnych oczekiwań”. Po prostu przestajesz wybierać najtańszy hotel. Częściej zamawiasz jedzenie. Kupujesz lepszy samochód. Bierzesz droższy abonament, bo różnica to przecież tylko trzydzieści złotych. Potem kolejne trzydzieści. I jeszcze czterdzieści dziewięć dziewięćdziesiąt, ponieważ najwyraźniej cała współczesna gospodarka została zbudowana na założeniu, że człowiek nie zauważy pięćdziesięciu złotych, jeśli odejmie się od nich dziesięć groszy.
Każdy pojedynczy wydatek wygląda rozsądnie.
Razem zaczynają prowadzić własną działalność gospodarczą na twoim koncie.
Nie chodzi więc o to, żebyś po przeczytaniu tej książki zaczął żyć jak asceta, który uważa ogrzewanie mieszkania za przejaw rozrzutności. Nie będziemy też udawać, że rozwiązaniem każdego problemu finansowego jest rezygnacja z kawy na mieście. Jeśli mieszkanie kosztuje fortunę, paliwo kosztuje dużo, usługi podrożały, a tygodniowe zakupy przypominają pierwszą ratę za niewielki samochód, to latte naprawdę nie jest głównym podejrzanym.
Kawa została przesłuchana.
Może wrócić do domu.
Ta książka jest o czymś innym: o odzyskaniu orientacji. O rozdzieleniu trzech rzeczy, które bardzo łatwo wrzucić do jednego worka: rzeczywistego wzrostu kosztów, własnego wzrostu wydatków i emocjonalnego poczucia, że pieniędzy ciągle jest za mało. Te trzy zjawiska mogą występować jednocześnie, ale nie są tym samym. A dopóki ich nie rozdzielisz, każda próba poprawy sytuacji będzie trochę przypominała naprawianie samochodu przez energiczne wciskanie wszystkich przycisków na desce rozdzielczej.
Może coś zadziała.
Ale trudno nazwać to strategią.
Przyjrzymy się więc temu, co naprawdę dzieje się z twoimi pieniędzmi. Nie tylko temu, ile zarabiasz, ale ile kosztuje twoje życie, co podrożało niezależnie od ciebie, co podrożało dlatego, że wraz z dochodami przesunęła się twoja definicja „normalności”, a także gdzie pieniądze uciekają w sposób tak dyskretny, że zasługują na własny dokument przyrodniczy.
Zobaczymy też, dlaczego człowiek może mieć obiektywnie dobrą sytuację finansową i jednocześnie czuć niepokój przy każdym większym wydatku. Sam poziom dochodu nie gwarantuje poczucia bezpieczeństwa. Można zarabiać więcej i nie wiedzieć, ile naprawdę zostaje. Można mieć oszczędności i ciągle bać się, że są niewystarczające. Można również bardzo przyzwoicie zarabiać, a mimo to każdego miesiąca wykonywać finansową wersję sztuczki iluzjonistycznej.
Były pieniądze.
Nie ma pieniędzy.
Proszę o brawa.
Nie będziemy jednak robić z budżetu religii ani namawiać cię do wpisywania każdej bułki do arkusza kalkulacyjnego do końca życia. Kontrola finansów ma upraszczać życie, nie tworzyć drugiego etatu pod nazwą „Główny Specjalista ds. Analizy Paragonów”. Potrzebujesz systemu wystarczająco dokładnego, żeby podejmować dobre decyzje, ale wystarczająco prostego, żebyś po dwóch tygodniach nadal chciał go używać.
Będziemy rozmawiać o wydatkach stałych i zmiennych, kosztach stylu życia, oszczędnościach, poduszce bezpieczeństwa, automatycznych decyzjach, zakupach, które dają realną wartość, i tych, które tylko dobrze wyglądały przez siedem minut po kliknięciu „zamów”. Pojawi się też temat porównywania się z ludźmi, których finansów w rzeczywistości nie znasz, choć Instagram bardzo uprzejmie udostępnił ci ich hotel, samochód, zegarek i śniadanie z widokiem na ocean.
Instagram nie pokazał kredytu.
Dziwnym trafem.
Najważniejsze będzie jednak coś jeszcze: przestaniemy traktować „czuję się biedniejszy” jak jeden wielki problem i rozłożymy go na części, z którymi rzeczywiście można coś zrobić. Czasem odpowiedzią będzie ograniczenie konkretnego kosztu. Czasem zwiększenie finansowego marginesu. Czasem świadome zaakceptowanie wydatku, który jest dla ciebie ważny. Czasem decyzja, że nie musisz nadążać za stylem życia, który wygląda normalnie tylko dlatego, że widzisz go codziennie w internecie.
Bo celem nie jest wydawać jak najmniej.
Celem jest przestać zastanawiać się pod koniec każdego miesiąca, kto właściwie zarządza twoimi pieniędzmi i dlaczego najwyraźniej robi to bez konsultacji z tobą.
Masz wiedzieć, ile kosztuje twoje życie. Wiedzieć, na co świadomie chcesz wydawać. Wiedzieć, ile potrzebujesz, żeby czuć bezpieczeństwo. I wreszcie zobaczyć różnicę między „wszystko jest drogie” a „wszystko, co wybieram, stało się droższe”.
Ta różnica bywa warta więcej niż kolejna podwyżka.
Bo jeśli każda podwyżka znika w nowej wersji „normalnego życia”, możesz biec coraz szybciej i nadal mieć poczucie, że stoisz w miejscu.
A skoro świat postanowił sprzedawać zwykłe kanapki w cenach sugerujących, że zawierają nieruchomość, dobrze przynajmniej nauczyć się poruszać po nim bez ciągłego poczucia finansowej katastrofy.
Portfel może być spokojniejszy.
Ty też.
Rozdział 1 - Podwyżka, której nie widać
Dostajesz podwyżkę. Nie symboliczną, taką w stylu „firma docenia twoje zaangażowanie, dlatego od przyszłego miesiąca możesz sobie kupić dwie dodatkowe pizze”. Prawdziwą. Wynagrodzenie rośnie na tyle, że przez chwilę zaczynasz wykonywać bardzo przyjemne obliczenia. Tyle więcej miesięcznie. Tyle rocznie. A gdyby odłożyć połowę? A może wreszcie częściej wyjeżdżać? Może nawet przestać czekać na promocję przy zakupie czegoś, co kosztuje trzydzieści złotych.
Mijają trzy miesiące.
Nie odłożyłeś połowy.
Nie odłożyłeś nawet połowy połowy.
Za to zauważyłeś, że jogurt kosztuje dziwnie dużo.
I właśnie tutaj zaczyna się pierwszy problem: wysokość wynagrodzenia i poziom finansowego komfortu to dwie zupełnie różne rzeczy. Możesz zarabiać więcej nominalnie, czyli mieć na pasku wypłaty większą liczbę, a jednocześnie nie odczuwać poprawy, ponieważ koszty twojego życia wzrosły równie szybko albo szybciej.
To nie jest finansowa magia.
To jest matematyka w wyjątkowo niesympatycznym humorze.
Wyobraź sobie, że kilka lat temu zarabiałeś 7000 złotych netto i wydawałeś 5500. Zostawało 1500. Dzisiaj zarabiasz 9000, więc na pierwszy rzut oka sytuacja wygląda zdecydowanie lepiej. Tyle że koszt podobnego życia wzrósł do 7600.
Pensja: plus 2000.
Nadwyżka: plus 100.
Impreza zakończona.
Nie chodzi oczywiście o te konkretne liczby. Każdy ma inne dochody, mieszkanie, rodzinę, raty i zdolność do wejścia do sklepu „tylko po mleko”, a wyjścia z torbą wartą 180 złotych. Mechanizm pozostaje jednak ten sam: nie interesuje cię wyłącznie to, ile pieniędzy wpływa. Interesuje cię również to, ile z tych pieniędzy zachowuje siłę nabywczą po spotkaniu z rzeczywistością.
A rzeczywistość ostatnio bardzo lubi spotkania.
Twoja inflacja nie mieszka w telewizji
Kiedy słyszysz informacje o inflacji, dostajesz średnią. To ważna informacja o gospodarce, ale twoje życie nie jest średnią statystyczną. Nie kupujesz „koszyka przeciętnego obywatela”. Kupujesz swoje rzeczy.
Jeśli większość twoich wydatków stanowi mieszkanie, żywność, energia i transport, wzrost cen właśnie w tych obszarach może uderzyć cię znacznie mocniej niż przeciętnego człowieka. Ktoś inny ma spłacone mieszkanie, jeździ niewiele, pracuje z domu i dużą część dochodu wydaje na elektronikę oraz hobby. Oficjalna liczba jest dla was ta sama. Doświadczenie finansowe może być kompletnie inne.
Dlatego pierwszym krokiem nie jest sprawdzenie, „ile wynosi inflacja”.
Pierwszym krokiem jest sprawdzenie, ile wynosi inflacja twojego życia.
Brzmi poważnie, ale nie potrzebujesz doktoratu z ekonomii ani ośmiokolorowego arkusza. Wystarczy porównać kilka największych kategorii kosztów z tym, co płaciłeś wcześniej.
Weź ostatni pełny miesiąc i podziel wydatki na kilka dużych grup:
- mieszkanie: czynsz, kredyt, opłaty, energia; - jedzenie: sklepy i regularne zakupy; - transport: paliwo, bilety, leasing, ubezpieczenie; - stałe usługi: telefon, internet, subskrypcje; - życie codzienne: restauracje, zakupy, rozrywka; - oszczędności i inwestycje, jeśli regularnie je odkładasz.
Nie analizuj jeszcze każdego paragonu.
Nie interesuje nas, dlaczego 14 maja kupiłeś hummus za 8,99.
Hummus zostaje uniewinniony z braku dowodów.
Chodzi o znalezienie dużych zmian. Jeśli trzy lata temu mieszkanie zabierało 25 procent twojego dochodu, a dzisiaj 32, to masz konkretną informację. Jeśli tygodniowy koszyk zakupów wzrósł z około 300 do 450 złotych, też coś wiesz. Jeśli utrzymanie samochodu podrożało o kilkaset złotych miesięcznie, przestajesz polegać na ogólnym wrażeniu, że „wszystko kosztuje fortunę”.
Fortuna zaczyna mieć adres.
A z adresem można już pracować.
Najważniejsza liczba nie znajduje się na umowie
Ludzie bardzo lubią porównywać wynagrodzenia. Zarabiam tyle. Dostałem tyle podwyżki. Kolega ma tyle. Firma oferuje tyle.
Znacznie rzadziej porównujemy finansowy margines.
Margines to pieniądze, które zostają po pokryciu normalnych kosztów życia. Nie chodzi o to, żeby stworzyć jedną uniwersalną definicję księgową. Chodzi o proste pytanie:
Ile pieniędzy zostaje mi po zwykłym miesiącu bez finansowych akrobacji?
Możesz zarabiać 6000 złotych i mieć 1500 złotych marginesu.
Możesz zarabiać 15 000 i mieć 700.
Która osoba czuje się bezpieczniej?
No właśnie.
Dochód robi wrażenie na LinkedInie.
Margines robi wrażenie w środę, kiedy psuje się samochód.
To dlatego wzrost pensji nie zawsze poprawia samopoczucie. Jeśli dodatkowe pieniądze zostały w całości pochłonięte przez wyższe koszty mieszkania, jedzenia, rat albo stylu życia, technicznie zarabiasz więcej, ale praktycznie nadal funkcjonujesz bez przestrzeni.
A brak przestrzeni męczy.
Każdy niespodziewany wydatek staje się wydarzeniem sezonu. Dentysta nie jest dentystą. Jest „nieplanowaną korektą budżetu”. Naprawa pralki nie jest naprawą pralki. Jest spotkaniem zarządu.
Pralka zepsuła się w piątek.
CFO jest niezadowolony.
Pułapka procentów
Podwyżki wyglądają imponująco, kiedy mówimy o nich procentami.
„Dostałem dziesięć procent.”
Brzmi świetnie.
Tyle że dziesięć procent wzrostu dochodu nie oznacza dziesięciu procent większej swobody finansowej. Jeśli wcześniej po wszystkich kosztach zostawało ci 1000 złotych, a podwyżka dała ci dodatkowe 700 netto, teoretycznie twój margines może wzrosnąć aż o 70 procent.
Fantastycznie.
Ale jeśli w tym samym czasie mieszkanie podrożało o 300, jedzenie o 200, a ubezpieczenie i energia razem o 150, całe zwycięstwo zostało praktycznie skonsumowane.
Najgorsze jest to, że psychicznie pamiętasz podwyżkę.
„Przecież zarabiam więcej.”
Dlatego każdy miesiąc, w którym nie widzisz wyraźnej poprawy, zaczyna wyglądać jak osobista porażka.
Nie musi nią być.
Może być po prostu wynikiem zmiany proporcji.
To ważne rozróżnienie, bo inaczej zaczynasz szukać problemu w sobie. „Może jestem beznadziejny z pieniędzmi.” „Może za dużo wydaję.” „Może inni potrafią lepiej.” Tymczasem czasem głównym problemem naprawdę jest to, że kilka największych kosztów wzrosło jednocześnie.
Oczywiście czasem wydajesz też więcej.
Do tego dojdziemy.
Niestety twoje konto potrafi mieć kilku sprawców jednocześnie.
Zrób finansowe zdjęcie, nie film dokumentalny
Jeśli chcesz odzyskać orientację, potrzebujesz jednego prostego obrazu obecnej sytuacji.
Nie zaczynaj od budżetu na następne dwanaście miesięcy.
Nie twórz trzydziestu kategorii.
Nie instaluj pięciu aplikacji.
To klasyczny sposób na zamianę małego problemu w hobby administracyjne.
Zrób jedno miesięczne zdjęcie.
Sprawdź:
1. ile pieniędzy realnie wpłynęło; 2. ile wyniosły podstawowe koszty życia; 3. ile poszło na wydatki dodatkowe; 4. ile zostało; 5. ile świadomie odłożyłeś.
To wystarczy, żeby odpowiedzieć na bardzo ważne pytanie: czy twoje poczucie, że jesteś biedniejszy, ma podstawę w liczbach?
Możliwe są trzy wyniki.
Pierwszy: tak, twój margines naprawdę się skurczył. Wtedy problem nie jest wyłącznie emocjonalny. Trzeba będzie znaleźć największe źródła wzrostu kosztów.
Drugi: margines jest podobny, ale masz poczucie większej presji. Wtedy trzeba sprawdzić niepewność, sposób wydawania, porównania i oczekiwania.
Trzeci: margines wzrósł, ale tego nie czujesz. To również się zdarza. Pieniądze zostają, lecz nadal przeżywasz każdy większy zakup, jakbyś właśnie podpisał akt sprzedaży rodzinnego majątku.
Każdy z tych przypadków wymaga innego rozwiązania.
Dlatego diagnoza ma znaczenie.
Nie pytaj: „Na co wydaję za dużo?”
To pytanie automatycznie ustawia cię w pozycji oskarżonego.
Lepiej zapytać:
„Co najbardziej zmieniło koszt mojego życia?”
To subtelna, ale ogromna różnica.
Być może odpowiedzią jest kredyt mieszkaniowy.
Może przeprowadzka.
Może narodziny dziecka.
Może dojazdy do pracy.
Może jedzenie.
Może wzrost kosztów usług.
A może faktycznie codziennie zamawiasz lunch, bo uznałeś kiedyś, że 45 złotych to „w sumie nie tak dużo”, a potem zrobiłeś to dwadzieścia razy.
Matematyka ma tę nieznośną cechę, że pamięta.
Nie musisz natychmiast niczego ciąć. Najpierw zobacz strukturę.
Jeśli twoje podstawowe koszty wzrosły o 1500 złotych, oszczędzanie 80 złotych na jednej subskrypcji nie rozwiąże problemu. Może mieć sens, ale nie udawajmy, że właśnie przeprowadziliśmy restrukturyzację finansów.
To jak gaszenie pożaru budynku szklanką wody.
Szklanka jest zaangażowana.
Doceniamy.
Wersja minimum
Jeżeli dzisiaj masz energię finansowego ziemniaka, zrób tylko to:
sprawdź trzy liczby z ostatniego miesiąca.
Wpływy.
Koszty podstawowe.
Kwota, która została.
Potem porównaj tę ostatnią liczbę z tym, co mniej więcej zostawało ci rok albo dwa lata wcześniej.
Nie potrzebujesz idealnych danych. Potrzebujesz kierunku.
Jeżeli dawniej zostawało 2500, a dziś 800, masz punkt wyjścia.
Jeżeli dawniej zostawało 800, a dziś 2300, lecz nadal czujesz się biedniejszy, również masz punkt wyjścia.
W obu przypadkach uczucie jest prawdziwe.
Ale przyczyna jest inna.
I właśnie dlatego nie zaczynamy od zaciskania pasa.
Zaczynamy od ustalenia, czy ten pas rzeczywiście stał się ciaśniejszy, czy po prostu od kilku lat patrzysz na niego z rosnącym niepokojem.
Na dziś wystarczy jedno działanie: policz swój miesięczny margines.
Nie pensję.
Nie procent podwyżki.
To, co naprawdę zostaje.
Bo finansowy spokój bardzo rzadko mieszka w liczbie przed przecinkiem na umowie.
Znacznie częściej mieszka w tym, co zostaje po całym miesiącu.
I wyjątkowo nie pobiera abonamentu.
Rozdział 2 - Nowe „normalne” ma abonament
Pierwszą dużą podwyżkę pamiętasz.
Nie dlatego, że dokładnie wiesz, co z nią zrobiłeś.
Właśnie dlatego, że nie wiesz.
Przez pierwszy miesiąc widzisz różnicę. Konto wygląda lepiej. Czujesz satysfakcję. Może pozwalasz sobie na coś, co wcześniej odkładałeś. Potem mija pół roku i nowa kwota przestaje być „wyższą pensją”.
Staje się pensją.
A wydatki, które pojawiły się po drodze, przestają być luksusem.
Stają się normalnym życiem.
Witamy w lifestyle creep, czyli pełzającym wzroście kosztów życia wraz z dochodami.
Brzmi jak stworzenie z horroru klasy B.
I pod pewnym względem nim jest.
Nie wyskakuje jednak z piwnicy. Wychodzi z aplikacji bankowej.
Luksus ma bardzo dobrą pamięć
Człowiek zadziwiająco szybko przyzwyczaja się do poprawy.
Pierwszy raz lecisz samolotem z dodatkowym miejscem na nogi i myślisz: „Ale wygoda”.
Pięć lotów później zwykły fotel zaczyna wyglądać jak naruszenie praw człowieka.
Pierwszy raz zamawiasz jedzenie w środku tygodnia, bo jesteś zmęczony. Potem drugi. Po kilku miesiącach gotowanie w środę wydaje się dziwnym projektem DIY.
Pierwszy lepszy hotel podczas wakacji jest nagrodą.
Po kilku podróżach staje się minimalnym standardem.
Nie ma w tym nic moralnie złego. Zarabianie większych pieniędzy właśnie po to, żeby żyć trochę wygodniej, jest całkiem sensownym zastosowaniem pieniędzy. Problem zaczyna się wtedy, gdy każda poprawa automatycznie przestaje być wyborem i staje się obowiązkowym standardem.
Wtedy dochód rośnie.
Standard rośnie.
Koszt utrzymania standardu rośnie.
A poczucie bogactwa stoi w miejscu i zastanawia się, dlaczego nikt nie przysłał mu zaproszenia.
„Stać mnie” nie znaczy „powinno wejść na stałe”
To jedna z najdroższych pomyłek finansowych.
Dostajesz podwyżkę o 1500 złotych miesięcznie.
Nowy abonament: 60.
Lepsza siłownia: dodatkowe 100.
Częstsze jedzenie na mieście: 300.
Lepszy samochód: dodatkowe 500 miesięcznie.
Dwie nowe subskrypcje: 80.
Trochę droższe wakacje rozłożone w skali roku: 250 miesięcznie.
Razem 1290.
Podwyżka nadal istnieje.
Tylko mieszka teraz w cudzych firmach.
Każda decyzja osobno wygląda niewinnie. Nikt nie siada i nie mówi: „Świetnie, właśnie przeznaczę 86 procent podwyżki na trwałe zwiększenie kosztów stałych”. To byłoby przynajmniej uczciwe.
Zamiast tego podejmujesz dwanaście małych decyzji.
„Przecież mnie stać.”
I rzeczywiście cię stać.
Problem polega na tym, że pytanie „czy mnie stać?” jest zbyt łatwe.
Lepsze pytanie brzmi:
„Czy chcę płacić za to również za rok?”
Jeszcze lepsze:
„Czy chcę, żeby to stało się nowym minimum mojego życia?”
Bo to właśnie dzieje się z wieloma wydatkami. Nie płacisz tylko za rzecz lub usługę.
Kupujesz nową definicję normalności.
A normalność odnawia się automatycznie.
Najgroźniejsze są wydatki, które przestają wyglądać jak wydatki
Jednorazowy zakup za 2000 złotych boli.
Wydatek 199 złotych miesięcznie przez trzy lata potrafi przejść przez konto niemal niezauważony.
Mózg ma słabość do małych kwot cyklicznych. Zwłaszcza jeśli są pobierane automatycznie.
49 złotych.
79 złotych.
109 złotych.
„To przecież niewiele.”
Pojedynczo rzeczywiście.
Ale twoje konto nie płaci pojedynczo.
Płaci wszystkim naraz.
Streaming. Muzyka. Chmura. Aplikacja sportowa. Premium w jakiejś aplikacji, której używałeś intensywnie przez sześć dni w lutym. Dostawa bez opłat. Dodatkowe miejsce na zdjęcia. Program do czegoś. Pakiet do czegoś innego.
W pewnym momencie masz tak wiele usług poprawiających komfort życia, że potrzebowałbyś osobnej usługi do zarządzania usługami.
Zapewne kosztowałaby 29,99 miesięcznie.
Przez pierwsze trzy miesiące gratis.
To nie jest rozdział przeciwko subskrypcjom. Jeśli korzystasz z czegoś regularnie i daje ci wartość, świetnie. Problemem jest automatyczne utrzymywanie standardu, którego przestałeś świadomie wybierać.
Koszty stałe są bardziej niebezpieczne niż drobne przyjemności
Poradniki finansowe mają czasem obsesję na punkcie drobnych wydatków.
Kawa.
Lunch.
Kino.
Małe zakupy.
Owszem, mogą się sumować. Ale znacznie większe znaczenie mają często decyzje, które zwiększają koszt każdego kolejnego miesiąca.
Droższe mieszkanie.
Droższy samochód.
Wyższa rata.
Prywatna szkoła.
Regularna usługa.
Stały pakiet.
Leasing.
Abonament.
To są finansowe meble.
Wnosisz je do mieszkania i potem trudno udawać, że ich nie ma.
Przyjemność za 100 złotych wydarza się raz.
Stały koszt 100 złotych miesięcznie wydarza się dwanaście razy w roku.
Przez pięć lat to już 6000 złotych, zanim policzymy cokolwiek więcej.
Dlatego przy wzroście dochodów warto być szczególnie ostrożnym nie wobec każdej kawy, lecz wobec podnoszenia stałej bazy kosztów.
Jednorazowy luksus jest jednorazowy.
Stały luksus szybko zaczyna udawać konieczność.
Kiedy premium staje się podstawą
Lifestyle creep jest podstępny, bo zwykle nie polega na przejściu od skromnego życia do jachtu i prywatnego kucharza.
To seria drobnych ulepszeń.
Kiedyś nocleg za 300 złotych był w porządku.
Dzisiaj patrzysz na zdjęcia i mówisz: