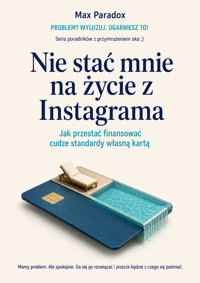
Nie stać mnie na życie z Instagrama - Jak przestać finansować cudze standardy własną kartą ebook
Max Paradox
Uzyskaj dostęp do tej i ponad 240000 książek od 14,99 zł miesięcznie
- Wydawca: ALL-IN Rafał Płonkowski
- Kategoria: Poradniki•Styl życia
- Język: polski
Otwierasz Instagram tylko na chwilę. Piętnaście minut później okazuje się, że twoja kanapa jest za stara, garderoba wymaga przebudowy, wakacje powinny odbywać się w hotelu z basenem bez krawędzi, a zwykłe picie kawy bez designerskiego ekspresu wygląda jak zaniedbanie własnego potencjału.
Problem? Twoje życie nie stało się gorsze. Zmienił się tylko punkt odniesienia.
„Nie stać mnie na życie z Instagrama” to praktyczny poradnik o tym, jak przestać wydawać własne pieniądze na próbę dorównania standardowi życia, który widzimy w mediach społecznościowych. Max Paradox pokazuje, dlaczego kilka minut scrollowania potrafi stworzyć potrzeby, których jeszcze rano nie mieliśmy, czemu cudze wakacje, samochody i mieszkania są fatalnym źródłem informacji o cudzej sytuacji finansowej oraz jak algorytmy, promocje i społeczna presja zmieniają „fajnie byłoby mieć” w „chyba naprawdę tego potrzebuję”.
Bez moralizowania i bez porad w rodzaju „usuń Instagram i jedz ryż do emerytury”.
Zamiast tego dostajesz konkretne rozwiązania: prosty filtr zakupowy, zasadę opóźniania spontanicznych decyzji, sposób na stworzenie własnego standardu życia, budżet zachcianek, metody ograniczenia zakupowych bodźców, system rozdzielania pieniędzy przed rozpoczęciem miesiąca oraz procedury, które pomagają odróżnić prawdziwą potrzebę od potrzeby dostarczonej przez algorytm.
Dowiesz się również, jak nie wpaść w pułapkę podnoszenia standardu życia razem z dochodami, jak rozmawiać o różnych poziomach wydatków w związku, dlaczego promocja może być jednym z najdroższych sposobów „oszczędzania” oraz jak wydać więcej tam, gdzie naprawdę poprawia to twoje życie, zamiast próbować mieć wszystko premium jednocześnie.
To nie jest książka przeciwko zakupom, podróżom, dobrym restauracjom ani luksusowi.
Jest przeciwko płaceniu za rzeczy tylko dlatego, że ktoś obcy sprawił, że twoje normalne życie przez chwilę wydało ci się niewystarczające.
Bo możesz kupować drogie rzeczy i nadal rozsądnie zarządzać pieniędzmi. Możesz korzystać z Instagrama i nie pozwalać mu zarządzać swoim standardem. Możesz również zobaczyć cudzy piękny hotel, polubić zdjęcie i… niczego nie rezerwować.
Naprawdę.
Przycisk przewijania nadal działa.
Najważniejszym celem jest odzyskanie własnej definicji „wystarczy” - takiej, która pasuje do twoich dochodów, twoich priorytetów i życia, które rzeczywiście chcesz prowadzić.
Nie tego, które najlepiej wygląda na ekranie.
Publikacja została przygotowana z wykorzystaniem narzędzi wspomagających proces twórczy, w tym rozwiązań opartych o sztuczną inteligencję. Ostateczna koncepcja, struktura i redakcja należą do autora.
Ebooka przeczytasz w aplikacjach Legimi na:
Liczba stron: 149
Rok wydania: 2026
Odsłuch ebooka (TTS) dostepny w abonamencie „ebooki+audiobooki bez limitu” w aplikacjach Legimi na:
Podobne
INTRO
Otwierasz Instagram tylko na chwilę. Naprawdę. Nie planujesz nic kupować, nie szukasz inspiracji, nie zamierzasz podejmować żadnych decyzji finansowych. Chcesz tylko sprawdzić, czy ktoś odpowiedział na wiadomość. Siedem minut później wiesz już, że potrzebujesz lnianej pościeli w kolorze piasku, ekspresu do kawy wyglądającego jak element wyposażenia włoskiej ambasady, weekendu w Toskanii, pielęgnacji składającej się z dziewięciu etapów oraz ceramicznej miski za trzysta złotych, ponieważ zwykła miska najwyraźniej nie potrafi stworzyć w domu odpowiedniej atmosfery.
Jeszcze chwilę temu jadłeś płatki z naczynia kupionego w markecie za dwanaście złotych i niczego ci nie brakowało.
Teraz czujesz, że zawodzisz jako człowiek.
To niezwykła wydajność jak na aplikację, którą otworzyłeś, żeby sprawdzić jedną wiadomość.
Problem nie polega na tym, że Instagram pokazuje ładne rzeczy. Ładne rzeczy istniały przed Instagramem. Ludzie kupowali niepotrzebne przedmioty również wtedy, gdy jedynym algorytmem rekomendującym produkty była sąsiadka mówiąca: „My kupiliśmy i jesteśmy bardzo zadowoleni”. Problem polega na skali, częstotliwości i sposobie, w jaki cudzy styl życia jest dziś podstawiany nam pod nos od rana do wieczora, najczęściej bez informacji, ile naprawdę kosztuje, kto za niego zapłacił i czy osoba prezentująca właśnie „spokojny poranek” nie wykonała wcześniej czterdziestu siedmiu zdjęć filiżanki.
Widzisz więc mieszkanie bez kabli, ubrań na krześle i reklamówki z Biedronki czekającej trzeci dzień na wyniesienie. Potem śniadanie, którego składniki wyglądają jak delegacja Organizacji Narodów Zjednoczonych produktów ekologicznych. Następnie ktoś wychodzi pobiegać w stroju wartym więcej niż twoja pierwsza pensja, po czym udaje się do kawiarni, gdzie płaci dwadzieścia osiem złotych za napój o nazwie dłuższej niż niejedna umowa kredytowa.
I gdzieś pomiędzy tym wszystkim pojawia się myśl:
„Może ja też powinienem tak żyć.”
To właśnie jedna z najdroższych myśli współczesnego internetu.
Nie dlatego, że zawsze prowadzi do spektakularnych zakupów. Znacznie częściej działa drobnymi porcjami. Nowa bluza, bo twoje stare nagle wyglądają „byle jak”. Lepsze kosmetyki, bo ktoś przekonał cię, że skóra potrzebuje laboratorium badawczego na półce w łazience. Kolacja w modnym miejscu, chociaż w tym miesiącu miałeś oszczędzać. Kolejna para butów, bo są „ponadczasowe”, mimo że poprzednie trzy ponadczasowe pary od roku znajdują się w szafie i cierpliwie czekają na swoją epokę.
Żaden pojedynczy wydatek nie wygląda jak katastrofa.
Katastrofa bardzo rzadko przychodzi z podpisem „WITAJ, JESTEM KATASTROFĄ”.
Najczęściej kosztuje 149 zł i ma darmową dostawę.
Instagramowy standard życia jest szczególnie podstępny, ponieważ nie zawsze wygląda jak luksus. Gdyby ktoś codziennie pokazywał ci prywatny odrzutowiec, pałac i helikopter, prawdopodobnie wzruszyłbyś ramionami. Wiesz, że to inna liga. Problem zaczyna się wtedy, gdy luksus przebiera się za normalność. Świeże kwiaty co tydzień. Weekendowe wyjazdy. Regularne brunchowanie. Nowe ubrania. Piękne wnętrze. Markowa pielęgnacja. Restauracje. Koncerty. Gadżety. Dostawy jedzenia. Wszystko osobno wygląda osiągalnie.
Dopiero twoja karta widzi pełny obraz.
Karta jest zresztą jedynym uczestnikiem tego widowiska, który od początku zachowuje realizm.
Internet pokazuje ci cudze najlepsze momenty, ale twój budżet finansuje twoje całe życie. Czynsz nie robi sesji zdjęciowych. Rata kredytu nie nagrywa rolek. Ubezpieczenie samochodu nie ma estetycznego feedu. Rachunek za prąd nie stoi na marmurowym blacie obok eukaliptusa i podpisu „slow morning”.
A jednak to właśnie te nudne rzeczy muszą zostać zapłacone.
Nikt nie publikuje rolki zatytułowanej „Zapłaciłem dziś składkę ubezpieczeniową i nadal nic ekscytującego się nie wydarzyło”. Nikt nie wrzuca trzydziestu zdjęć z odkładania pieniędzy na poduszkę finansową. Konto oszczędnościowe jest fatalnym influencerem. Nie ma filtra, nie pokazuje brzucha na Bali i bardzo rzadko używa kodu rabatowego.
Za to niezwykle dobrze radzi sobie w sytuacji, gdy psuje się samochód.
W tej książce nie będziemy więc próbować zrobić z ciebie człowieka, który nigdy niczego nie chce. To byłoby zarówno nierealne, jak i ponure. Możesz lubić dobre restauracje. Możesz chcieć ładnego mieszkania. Możesz kupić drogie buty, jeśli naprawdę ich chcesz i możesz sobie na nie pozwolić. Problem zaczyna się nie wtedy, gdy wydajesz pieniądze na przyjemności, lecz wtedy, gdy coraz większa część twoich pieniędzy służy utrzymaniu stylu życia, którego sam właściwie nie wybrałeś.
Wybrał go za ciebie algorytm.
Trochę niezręcznie powierzać decyzje finansowe systemowi, którego głównym celem jest sprawić, żebyś jeszcze chwilę nie odkładał telefonu.
Będziemy więc oddzielać twoje prawdziwe potrzeby od potrzeb zaimportowanych z ekranu. Przyjrzymy się temu, dlaczego po piętnastu minutach przewijania możesz czuć się biedniejszy, mimo że stan konta się nie zmienił. Zobaczymy, jak działa porównywanie się z ludźmi, których sytuacji finansowej w ogóle nie znasz, dlaczego „wszyscy tak żyją” jest jednym z najbardziej zawodnych zdań ekonomicznych oraz czemu zdjęcie z hotelowego basenu nie jest jeszcze sprawozdaniem finansowym właściciela konta.
Przede wszystkim jednak przejdziemy do rzeczy praktycznych. Jak rozpoznać zakup, którego naprawdę chcesz, od zakupu wywołanego trzema rolkami i chwilowym poczuciem, że twoje życie wymaga liftingu. Jak przestać automatycznie podnosić swój standard wydatków razem ze standardem oglądanych treści. Jak korzystać z Instagrama bez regularnego organizowania własnemu budżetowi testów zderzeniowych. Jak wydawać pieniądze na rzeczy, które faktycznie poprawiają twoje życie, i przestać finansować te, które przede wszystkim dobrze wyglądają w cudzym.
Nie będzie tu również klasycznej rady: „Po prostu usuń Instagram”.
To mniej więcej tak pomocne, jak powiedzieć komuś, kto wydaje za dużo na jedzenie, żeby usunął kuchnię.
Można ograniczyć bodźce, zmienić sposób korzystania z aplikacji i wyczyścić feed, ale znacznie ważniejsze jest zbudowanie własnych zasad. Takich, które działają także wtedy, gdy influencer właśnie pokazuje „must have sezonu”, znajomy wrzuca zdjęcia z kolejnego wyjazdu, a pół internetu nagle dochodzi do wniosku, że bez konkretnego modelu sneakersów człowiek funkcjonuje właściwie tylko administracyjnie.
Nie chodzi o ascetyczne życie. Nie będziemy zamieniać twojego mieszkania w pustą celę z jednym taboretem i słoikiem soczewicy. Celem nie jest przestać wydawać.
Celem jest znowu wiedzieć, dlaczego wydajesz.
To ogromna różnica.
Bo pieniądze mają jedną bardzo irytującą właściwość: są ograniczone. Każde „tak” dla jednej rzeczy oznacza trochę mniej pieniędzy na coś innego. Jeśli świadomie wybierasz koncert zamiast większych oszczędności w tym miesiącu — świetnie. Jeśli świadomie wybierasz dobre wakacje zamiast nowego telefonu — również świetnie. Gorzej, jeśli pod koniec miesiąca odkrywasz, że wybrałeś siedemnaście rzeczy, których właściwie nie pamiętasz, ponieważ każda osobno wydawała się niewinną drobnostką.
A potem otwierasz aplikację bankową.
I nagle dostajesz najbardziej realistyczny content miesiąca.
Ta książka ma pomóc ci odzyskać własny standard życia. Nie instagramowy. Nie standard koleżanki, influencera, ludzi z pracy ani człowieka, który nagrywa film „moja spokojna poranna rutyna”, rozpoczynając ją o piątej trzydzieści, podczas gdy ty o tej godzinie jesteś gotów negocjować z budzikiem warunki zawieszenia broni.
Twój.
Taki, na jaki cię stać. Taki, który daje ci przyjemność zamiast finansowego kaca. Taki, w którym możesz kupować rzeczy bez poczucia winy, bo wiesz, że nie robisz tego tylko dlatego, że ktoś obcy pokazał je w odpowiednim świetle.
Instagram może nadal wyglądać pięknie.
Twoje konto nie musi za to cierpieć.
Rozdział 1 - Twój standard życia właśnie dostał aktualizację
Masz kanapę. Jest wygodna, nic z niej nie wystaje, nie zapada się pod tobą jak infrastruktura po zimie i jeszcze wczoraj uważałeś ją za całkiem dobrą. Potem przez piętnaście minut oglądasz wnętrza na Instagramie. Nagle twoja kanapa wygląda jak świadek historii. Kolor jest podejrzany, poduszki nie współpracują z estetyką mieszkania, a stolik obok prawdopodobnie powinien zostać objęty programem ochrony zabytków.
Nic się w mieszkaniu nie zmieniło.
Zmienił się punkt odniesienia.
To jeden z najważniejszych mechanizmów całego problemu. Nie musisz dostać podwyżki, przeprowadzić się ani wygrać w totolotka, żeby twój oczekiwany standard życia poszedł w górę. Wystarczy, że odpowiednio długo będziesz patrzeć na ludzi żyjących drożej niż ty.
Mózg szybko przyzwyczaja się do tego, co widuje często. Jeśli codziennie oglądasz apartamenty z ogromnymi kuchniami, wakacje w hotelach z basenem bez krawędzi, nowe samochody, markowe ubrania i restauracje, w których kelner mówi o maśle przez cztery minuty, po pewnym czasie te rzeczy przestają wyglądać jak wyjątek. Stają się tłem.
A potem wracasz wzrokiem do własnego życia.
I zaczyna być jakoś mało premium.
Nie chodzi o to, że naprawdę uważasz, iż każdy człowiek powinien mieć marmurową wyspę kuchenną. Racjonalnie prawdopodobnie wiesz, że nie. Problem polega na tym, że standardy finansowe nie są ustawiane wyłącznie przez racjonalną część mózgu. Gdyby były, reklama polegałaby na pokazaniu tabeli parametrów produktu i spokojnym oczekiwaniu na decyzję.
Marketing miałby wtedy atmosferę urzędu skarbowego.
Nie ma.
Normalność jest bardzo elastyczna
To, co uznajesz za „normalny wydatek”, nie powstaje w próżni. Kształtują to ludzie wokół ciebie, środowisko, dochody, miejsce zamieszkania i coraz częściej treści, które konsumujesz.
Jeśli wszyscy twoi znajomi jeżdżą starymi samochodami, pięcioletni samochód może wydawać się świetny. Jeśli przez godzinę dziennie oglądasz ludzi odbierających nowe auta z salonów, pięcioletni samochód zaczyna wyglądać jak projekt archeologiczny.
To samo dzieje się z ubraniami. Jeszcze kilka lat temu kurtka była kurtką. Miała być ciepła, dobrze wyglądać i najlepiej nie przemakać. Teraz może się okazać, że potrzebujesz osobnej kurtki miejskiej, przejściowej, technicznej, lekkiej puchowej, deszczowej i czegoś „na warstwy”.
Jeszcze chwila i garderoba będzie miała własny dział logistyki.
Nie ma nic złego w posiadaniu kilku kurtek. Problem zaczyna się wtedy, kiedy liczba rzeczy potrzebnych do osiągnięcia poczucia „mam wystarczająco” rośnie szybciej niż twoje dochody.
Instagram jest wyjątkowo skuteczny w przesuwaniu tej granicy, ponieważ pokazuje ci produkty w kontekście życia, którego możesz pragnąć. Nie oglądasz wyłącznie lampy. Oglądasz lampę w idealnym salonie, o siedemnastej czterdzieści trzy, przy miękkim świetle, z książką, kawą i osobą, która wygląda tak, jakby nigdy nie musiała szukać ładowarki.
Kupując lampę, kupujesz więc trochę obietnicy.
Może mój wieczór też taki będzie.
Najczęściej nie będzie.
Będzie ta sama środa, tylko z nową lampą.
Gdy luksus przestaje wyglądać luksusowo
Największym finansowym zagrożeniem nie jest widok człowieka z jachtem. Jacht jest bezpieczny, bo twój mózg zwykle kwalifikuje go do kategorii „nie dla mnie”.
Znacznie bardziej niebezpieczne są rzeczy prawie dostępne.
Kolacja za 240 zł.
Buty za 700.
Weekend za 2500.
Krem za 350.
Telefon na raty.
Mebel kupiony przez „zapłać później”.
Żadna z tych rzeczy nie wymaga posiadania fortuny. Możesz je kupić. Właśnie dlatego są groźne.
Możliwość kupienia czegoś nie oznacza jeszcze, że cię na to stać.
To zdanie warto zapamiętać, bo nasze systemy płatności robią dziś wszystko, żebyśmy o nim zapomnieli. Karta pozwala kupić. Raty pozwalają kupić. Limit pozwala kupić. Odroczona płatność pozwala kupić.
Technologia z ogromnym entuzjazmem odpowiada na pytanie:
„Czy transakcja przejdzie?”
Znacznie mniej interesuje ją pytanie:
„Czy ta transakcja ma sens?”
To już niestety twoja działka.
Cudza średnia nie istnieje
Instagram ma jeszcze jedną sztuczkę. Składa tysiące różnych ludzi w jedną wielką osobę.
Jedna osoba pokazuje luksusowe wakacje.
Druga piękne mieszkanie.
Trzecia markowe ubrania.
Czwarta restauracje.
Piąta nowy samochód.
Szósta koncerty.
Siódma kosmetyki.
Ósma elektronikę.
Twój mózg patrzy na to wszystko i tworzy jedną fikcyjną postać:
Przeciętny Człowiek Internetu.
Przeciętny Człowiek Internetu mieszka w pięknym apartamencie, regularnie podróżuje, codziennie pije kawę na mieście, jada w restauracjach, kupuje markowe ubrania, ma świetny samochód, chodzi na koncerty, robi zabiegi, korzysta z cateringu i co chwilę zmienia sprzęt elektroniczny.
Ma też zapewne 84 godziny na dobę.
Nie istnieje.
Ty jednak próbujesz nieświadomie konkurować z jego budżetem.
To trochę tak, jakby zebrać najlepsze wyniki dziesięciu sportowców i dojść do wniosku, że normalny człowiek powinien przebiec maraton, podnieść dwieście kilogramów, zrobić salto i wygrać Wimbledon przed obiadem.
Nie powinien.
Nie możesz porównywać wszystkich swoich kategorii wydatków jednocześnie z najlepszą kategorią wydatków każdego człowieka, którego widzisz.
Ktoś może podróżować pięć razy w roku, ale mieszkać w małym mieszkaniu.
Ktoś może mieć świetny samochód, ale prawie nie chodzić do restauracji.
Ktoś może wydawać dużo na ubrania, ale nie mieć dzieci.
Ktoś może prezentować piękny dom, ale być zadłużony.
Ktoś może mieć wysokie dochody.
Ktoś może korzystać ze współprac.
Ktoś może mieć rodzinne pieniądze.
Ktoś może właśnie wydawać zdecydowanie za dużo.
Na zdjęciu wszystkie te przypadki wyglądają podobnie.
Nie widzisz kosztu alternatywnego
Każdy wydatek ma cenę widoczną i niewidoczną.
Widoczna jest łatwa. Buty kosztują 649 zł.
Niewidoczna brzmi: czego nie zrobisz z tymi 649 zł?
Może nie dołożysz ich do wakacji. Nie zwiększysz poduszki finansowej. Nie spłacisz części długu. Nie zostawisz ich na koncie, żeby przyszły miesiąc był luźniejszy.
Instagram pokazuje produkt.
Nie pokazuje tego, z czego zrezygnujesz.
Influencer unosi piękny kubek i mówi:
„Musicie go mieć.”
Nikt nie dodaje:
„A jeśli kupicie trzy podobne rzeczy w tym tygodniu, wasz budżet na listopad zacznie wydawać odgłosy umierającego modemu.”
Szkoda.
Byłby to bardzo wartościowy format edukacyjny.
Najpierw sprawdź, czy standard jest naprawdę twój
Nie musisz teraz liczyć każdego wydatku ani rozpoczynać wielkiej reformy finansów. W pierwszym kroku chodzi wyłącznie o odzyskanie świadomości.
Przez kilka dni zwracaj uwagę na momenty, w których pojawia się myśl:
„Też powinienem to mieć.”
Nie kupuj od razu. Zapisz rzecz albo zrób screenshot.
Obok dopisz jedno zdanie:
„Dlaczego tego chcę?”
Nie szukamy dobrej odpowiedzi. Szukamy prawdziwej.
Może brzmieć:
- bo moje stare jest zużyte; - bo od dawna planuję ten zakup; - bo bardzo mi się podoba; - bo wszyscy to teraz mają; - bo moje mieszkanie zaczęło mi się wydawać brzydkie po oglądaniu rolek; - bo boję się, że promocja się skończy; - bo osoba na filmie wyglądała na szczęśliwą; - bo chcę poczuć, że moje życie też jest „ogarnięte”.
Ostatnia kategoria jest szczególnie ciekawa.
Czasami nie kupujesz przedmiotu.
Kupujesz emocjonalny efekt specjalny.
Test sprzed Instagrama
Jest prosty sposób sprawdzania, czy potrzeba rzeczywiście jest twoja.
Zapytaj:
„Czy chciałem tego, zanim to zobaczyłem?”
Nie zawsze musi być tak. Można przecież zobaczyć produkt pierwszy raz i naprawdę go polubić. Ale pytanie jest świetnym filtrem.
Jeśli dwadzieścia minut temu nie wiedziałeś o istnieniu jakiegoś urządzenia, a teraz czujesz, że bez niego twoja kuchnia nie ma przyszłości, daj sobie chwilę.
Kuchnia prawdopodobnie przetrwa.
Drugi test:
„Gdybym nie mógł nikomu tego pokazać, nadal bym tego chciał?”
To pytanie potrafi być boleśnie skuteczne.
Wyobraź sobie, że kupujesz rzecz, ale obowiązuje zakaz publikowania jej, wysyłania znajomym i wspominania o niej w rozmowach.
Nadal chcesz?
Świetnie.
Możliwe, że naprawdę chodzi o rzecz.
Nie chcesz już tak bardzo?
Być może częścią zakupu była publiczność.
Twój standard potrzebuje właściciela
Nie da się całkowicie uniezależnić od wpływu innych ludzi. To normalne, że inspirujemy się otoczeniem. Możesz zobaczyć piękne mieszkanie i faktycznie poprawić swoje. Możesz zobaczyć podróż i pomyśleć: „Też chcę tam pojechać”.
Chodzi tylko o to, kto na końcu podejmuje decyzję.
Ty czy feed?
Najprostsza metoda polega na wybraniu dwóch lub trzech kategorii, w których naprawdę chcesz wydawać więcej.
Może uwielbiasz podróże.
Może dobre jedzenie.
Może sprzęt.
Może mieszkanie.
Może koncerty.
Świetnie.
Wydawaj tam pieniądze świadomie.
W pozostałych kategoriach nie próbuj jednocześnie dorównywać całemu internetowi.
Nie musisz mieć najlepszego mieszkania, samochodu, garderoby, wakacji, telefonu, zegarka, restauracji i pielęgnacji.
To nie życie.
To katalog.
Jeśli dziś masz zrobić tylko jedną rzecz, zrób screenshot ostatniego produktu, który „musisz mieć”, i odpowiedz:
„Czy ja naprawdę podnoszę swój standard życia, czy tylko próbuję dogonić standard oglądania?”
Różnica może być warta bardzo dużo pieniędzy.
I kilku szafek, których nie trzeba będzie później kupować, żeby pomieścić rzeczy kupione przez pomyłkę.
Rozdział 2 - Nie porównujesz pieniędzy. Porównujesz zdjęcia
Widzisz znajomego stojącego przy basenie na Santorini. Białe ściany, niebieska woda, zachód słońca, drink. Wszystko wygląda świetnie. Wykonujesz więc mały, niewinny eksperyment ekonomiczny.
Patrzysz na własny wieczór.
Siedzisz w kuchni. Zmywarka właśnie zakończyła program. Za oknem pada. Na stole leży rachunek, którego nie pamiętałeś.
Santorini wygrywa.
Dość wysoko.
Problem polega na tym, że właśnie porównałeś jego najlepsze piętnaście sekund tygodnia ze swoją zwyczajną środą o dwudziestej pierwszej.
To nie jest uczciwy konkurs.
A jednak robimy go bez przerwy.
Zdjęcie nie zawiera danych finansowych
Najważniejsza rzecz, której nie wiesz o ludziach prezentujących swój styl życia, brzmi:
prawie wszystko.
Nie znasz ich dochodów.
Nie znasz oszczędności.
Nie znasz długów.
Nie wiesz, czy mieszkanie jest własne.
Nie wiesz, czy samochód został kupiony, wzięty w leasing czy pożyczony.
Nie wiesz, czy wyjazd kosztował dziesięć tysięcy, czy był współpracą.
Nie wiesz, czy ktoś dostał zegarek w prezencie.
Nie wiesz, czy karta kredytowa po wykonaniu zdjęcia została odprowadzona na intensywną terapię.
Widzisz efekt.
Nie widzisz modelu finansowania.
To bardzo ważne, ponieważ mózg uwielbia wypełniać brakujące dane własnymi założeniami. Najczęściej założenie brzmi:
„Skoro tak żyje, to najwyraźniej go na to stać.”
Być może.
Ale nie masz pojęcia.
Drogi styl życia nie jest dowodem bogactwa
To szczególnie zdradliwe, bo status finansowy bardzo łatwo pomylić z konsumpcją.
Kto wygląda na bogatszego?
Człowiek w nowym samochodzie za 250 tysięcy czy człowiek w ośmioletnim samochodzie z 300 tysiącami złotych inwestycji?
Instagram prawdopodobnie zagłosuje na samochód.
Bank może mieć inne zdanie.
Majątek jest często niewidoczny. Oszczędności są niewidoczne. Niespłacony kredyt również.
Właśnie dlatego porównywanie własnej sytuacji finansowej do cudzego stylu życia jest tak bezsensowne.
Porównujesz swoje zaplecze z czyjąś witryną.
To tak, jakby oceniać rentowność restauracji wyłącznie na podstawie tego, jak ładne ma menu.
Może zarabia świetnie.
Może za trzy tygodnie nie istnieć.
Menu nie powie.
Najbardziej boli ktoś podobny do ciebie
Co ciekawe, najczęściej nie porównujemy się z miliarderami. Miliarder jest psychologicznie za daleko. Człowiek patrzy na jego jacht, myśli „fajnie” i wraca do sprawdzania, czy promocja na papier toaletowy nadal obowiązuje.
Znacznie mocniej działa kolega.
Podobny wiek.
Podobna praca.
Podobne miasto.
A jednak jeździ lepszym samochodem.
Koleżanka ma piękniejsze mieszkanie.
Znajomi byli trzy razy w tym roku za granicą.
Ktoś kupił markową torebkę.
Tu zaczyna boleć, bo mózg przestaje myśleć:
„Ktoś ma coś fajnego.”
Zaczyna:
„Skoro on może, dlaczego ja nie mogę?”
I właśnie w tym momencie pytanie o cudze życie zmienia się w ocenę własnego.
Nie wystarcza ci już informacja, że ktoś pojechał do Japonii.
Twoje siedzenie w domu zaczyna wyglądać jak osobista porażka geograficzna.
Nie znasz priorytetów drugiej strony
Dwie osoby mogą zarabiać identycznie i prowadzić zupełnie różne życie.
Załóżmy, że obie mają po 10 tysięcy złotych miesięcznie do dyspozycji.
Pierwsza wydaje dużo na podróże, mieszka skromnie, nie interesuje się samochodami i prawie nie kupuje ubrań.
Druga ma droższe mieszkanie, samochód i hobby, ale podróżuje raz w roku.
Jeśli obserwujesz tylko pierwszą osobę, możesz dojść do wniosku:
„Jak ona ciągle podróżuje?”
Jeśli obserwujesz tylko drugą:
„Jak on może sobie pozwolić na ten samochód?”
Odpowiedź często brzmi:
nie wydaje pieniędzy tam, gdzie ty je wydajesz.
To jest część finansów, której media społecznościowe praktycznie nie pokazują. Budżet wymaga wyborów.
Feed pokazuje rezultat wyboru.
Nie pokazuje rezygnacji.
Ktoś wrzucił piękny wyjazd do Nowego Jorku.
Nie wrzucił trzydziestu sobót, podczas których nie zamawiał jedzenia.
Ktoś kupił aparat.
Nie zobaczysz rolki:
„Dzień 217 bez nowego telefonu, ponieważ wolę fotografię.”
A szkoda.
Byłaby brutalnie realistyczna.
Finansowa zazdrość zawiera informację
Nie musisz się wstydzić, że czasem patrzysz na czyjeś życie i czujesz ukłucie zazdrości. To dość normalne.
Warto jednak nie zatrzymywać się na:
„Też chcę.”
Zadaj drugie pytanie:
„Czego dokładnie zazdroszczę?”
To niezwykle ważne.