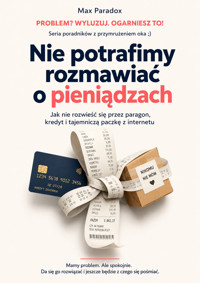
Nie potrafimy rozmawiać o pieniądzach - Jak nie rozwieść się przez paragon, kredyt i tajemniczą paczkę z internetu ebook
Max Paradox
Uzyskaj dostęp do tej i ponad 240000 książek od 14,99 zł miesięcznie
- Wydawca: ALL-IN Rafał Płonkowski
- Kategoria: Biznes, rozwój, prawo•Biznes, rozwój
- Język: polski
Czy zwykłe „ile to kosztowało?” potrafi w waszym domu zabrzmieć jak początek przesłuchania? Czy paragon za zakupy uruchamia analizę całego związku, większy zakup kończy się pytaniem „a ty pamiętasz, co kupiłeś dwa lata temu?”, a paczka od kuriera bywa wnoszona do mieszkania z dyskrecją właściwą operacji specjalnej?
Ta książka jest dla par, które niekoniecznie mają problem z samymi pieniędzmi. Mają problem z tym, co dzieje się, kiedy trzeba o nich porozmawiać.
Max Paradox pokazuje, dlaczego sto złotych dla jednej osoby może oznaczać zwykły wydatek, a dla drugiej brak bezpieczeństwa, kontroli albo szacunku. Wyjaśnia, skąd biorą się różnice w podejściu do wydawania, oszczędzania, kredytów i wspólnych pieniędzy oraz dlaczego rodzinne wzorce potrafią siedzieć przy stole wiele lat po wyprowadzce od rodziców.
To jednak przede wszystkim praktyczny poradnik. Dowiesz się, jak ustalić wspólne i osobiste pieniądze, kiedy konsultować większy zakup, jak dzielić koszty przy różnych zarobkach, co robić z premią, kredytem, pomocą dla rodziny i nieplanowanymi wydatkami. Nauczysz się rozmawiać bez słów „zawsze”, „nigdy” i „przecież to oczywiste”, ustalać zasady bez zamieniania związku w dział księgowości oraz reagować, kiedy jedno z was łamie wcześniejsze ustalenia.
Jest też o trudniejszych sytuacjach: ukrywaniu zakupów i długów, utracie zaufania, finansowej kontroli, rosnących zobowiązaniach i momentach, w których zwykła rozmowa już nie wystarcza i potrzebna może być pomoc specjalisty.
Bez moralizowania. Bez porad w stylu „po prostu mniej wydawaj”. Bez przekonywania, że szczęśliwy związek wymaga wspólnego arkusza z trzydziestoma siedmioma kategoriami.
Za to z konkretnymi procedurami, przykładami rozmów, planami awaryjnymi i dużą ilością humoru, bo człowiek łatwiej zauważa własne absurdy, kiedy może się z nich chwilę pośmiać.
Nie chodzi o to, żebyście zaczęli myśleć o pieniądzach identycznie. Chodzi o to, żeby różnice przestały regularnie zamieniać się w konflikt.
Bo można mieć wspólny kredyt, dwa różne podejścia do wydawania i nadal dobrze się dogadywać.
Wystarczy przestać traktować paragon jak akt oskarżenia.
Publikacja została przygotowana z wykorzystaniem narzędzi wspomagających proces twórczy, w tym rozwiązań opartych o sztuczną inteligencję. Ostateczna koncepcja, struktura i redakcja należą do autora.
Ebooka przeczytasz w aplikacjach Legimi na:
Liczba stron: 160
Rok wydania: 2026
Odsłuch ebooka (TTS) dostepny w abonamencie „ebooki+audiobooki bez limitu” w aplikacjach Legimi na:
Podobne
INTRO
Jest sobota. Godzina 11:17. Jedno z was wraca ze sklepu z siatką zakupów, drugie siedzi przy stole i popełnia błąd, który w spokojnym domu nie powinien mieć większego znaczenia.
Patrzy na paragon.
— Sto osiemdziesiąt siedem złotych?
To nie jest jeszcze pytanie. To jest syrena alarmowa.
— No.
— Za co?
I właśnie rozpoczęła się rozmowa o finansach, czyli rodzinny odpowiednik negocjacji pokojowych prowadzonych w pomieszczeniu pełnym benzyny, zapałek i historii wszystkich zakupów od 2019 roku.
Osoba z paragonem zaczyna analizę śledczą. Ser żółty. Dwadzieścia dwa złote. Awokado. Osiem. Jakiś hummus premium, którego istnienie do tej chwili nie było znane domowemu departamentowi finansów. Po drugiej stronie pojawia się natychmiastowa linia obrony: przecież wszystko podrożało, przecież połowa rzeczy jest dla domu, przecież ty też ostatnio kupiłeś coś za trzysta złotych.
Co?
Nieważne co.
Ważne, że było za trzysta.
Po czterech minutach nie rozmawiacie już o zakupach spożywczych. Rozmawiacie o tym, że jedna osoba „zawsze wydaje”, druga „ciągle kontroluje”, ktoś „nie szanuje pieniędzy”, a ktoś inny „robi przesłuchanie o każdą złotówkę”. Na stole leży paragon za ser, pomidory i detergent do prania, ale emocjonalnie właśnie trwa audyt całego związku.
Pieniądze mają niezwykły talent do udawania zwykłych liczb, dopóki nie pojawią się między dwojgiem ludzi. Wtedy sto złotych przestaje być sto złotych. Może znaczyć bezpieczeństwo, wolność, odpowiedzialność, brak odpowiedzialności, kontrolę, hojność, skąpstwo, sukces, porażkę, dzieciństwo, przyszłość albo „moja matka zawsze mówiła, żeby mieć coś odłożonego”. I nagle człowiek, który uważał, że rozmawia o abonamencie za telefon, odkrywa, że uczestniczy w sporze o fundamentalne wartości cywilizacji zachodniej.
To dlatego rozmowy o pieniądzach tak łatwo się wykolejają. Problem rzadko polega wyłącznie na tym, że jedna osoba chce wydać 500 złotych, a druga wolałaby tego nie robić. Problem polega na tym, co obie strony dopisują do tej kwoty.
„Jeśli to kupię, poczuję, że możemy sobie na coś pozwolić.”
„Jeśli to kupisz, poczuję, że nie kontrolujemy naszych finansów.”
„Jeśli pytasz mnie o każdy zakup, traktujesz mnie jak dziecko.”
„Jeśli nie pytasz mnie o większe wydatki, zachowujesz się tak, jakby nasze wspólne pieniądze były tylko twoje.”
I proszę bardzo. Jedna paczka z internetu, dwa różne filmy psychologiczne.
Najbardziej fascynujące jest to, że wiele par świetnie radzi sobie z rzeczami obiektywnie trudniejszymi. Potrafią zorganizować przeprowadzkę, wakacje, ślub, remont albo rodzinne święta, podczas których przy jednym stole siedzą ludzie, którzy nie powinni mieć dostępu do wspólnej grupy na WhatsAppie. A potem przychodzi wyciąg z karty kredytowej i nagle komunikacja wraca do poziomu dwóch plemion walczących o dostęp do wodopoju.
„Po co ci to było?”
„Bo chciałem.”
„Ale po co?”
„A po co tobie były te buty?”
Witamy w finansach partnerskich. Dział merytoryczny jest dziś nieczynny.
Do tego dochodzi bardzo praktyczny problem: prawie nikt nie nauczył nas, jak właściwie rozmawiać o pieniądzach w związku. Wiemy, że trzeba rozmawiać. To jedna z tych rad, które brzmią świetnie i kompletnie niczego nie wyjaśniają. „Rozmawiajcie o finansach.” Doskonale. Można równie dobrze powiedzieć dwóm ludziom w środku kłótni: „komunikujcie się lepiej”. Genialne. Kryzys rozwiązany. Ministerstwo Zdrowego Rozsądku może zamknąć posiedzenie.
Rozmowa o pieniądzach wymaga czegoś znacznie bardziej konkretnego: zasad, momentu, języka, granic i wspólnych ustaleń. Trzeba wiedzieć, które wydatki naprawdę wymagają konsultacji, a które nie. Trzeba umieć mówić o swoich obawach bez zamieniania ich w oskarżenia. Trzeba ustalić, ile w waszych finansach ma być wspólnoty, a ile autonomii. Trzeba zdecydować, co robicie z kredytami, oszczędnościami, większymi zakupami, różnicami w zarobkach, pomocą rodzinie i tym szczególnym rodzajem paczki kurierskiej, która zostaje wniesiona do domu bokiem z nadzieją, że nikt nie zapyta.
Ona zawsze wygląda drożej, kiedy próbujesz ją schować.
Nie chodzi przy tym o to, żeby od teraz prowadzić związek jak spółkę giełdową. Nie potrzebujecie kwartalnych raportów, prezentacji dla akcjonariuszy ani zebrania zarządu przed zakupem pizzy. Potrzebujecie systemu, w którym pieniądze przestają być serią nieprzewidywalnych wybuchów, a zaczynają być zwykłym elementem wspólnego życia.
To oznacza również zaakceptowanie niewygodnej prawdy: możecie być dobrymi ludźmi, kochać się i jednocześnie mieć kompletnie różne podejście do pieniędzy.
Jedna osoba widzi na koncie 20 tysięcy złotych i myśli: „Wreszcie mamy poduszkę bezpieczeństwa.”
Druga widzi dokładnie to samo i myśli: „Może pojedziemy na Malediwy?”
Żadne z tych podejść nie musi automatycznie oznaczać głupoty. Pierwsza osoba może przesadzać z ostrożnością. Druga może przesadzać z wydawaniem. Albo odwrotnie: pierwsza może przez całe życie odkładać życie na później, a druga po prostu rozumieć, że pieniądze mają również służyć człowiekowi, zanim człowiek zostanie wpisany do historii rachunku bankowego jako „posiadacz poprzedni”.
Problem zaczyna się wtedy, kiedy zamiast rozmawiać o różnicy podejść, zaczynamy oceniać charakter partnera.
Nie: „Martwię się, że za mało odkładamy.”
Tylko: „Ty kompletnie nie umiesz zarządzać pieniędzmi.”
Nie: „Chciałbym mieć trochę więcej swobody w swoich wydatkach.”
Tylko: „Kontrolujesz każdą złotówkę jak urząd skarbowy po trzech espresso.”
Nie: „Powinniśmy ustalić, jaka kwota wymaga wspólnej decyzji.”
Tylko: „Znowu coś kupiłaś bez pytania.”
A kiedy człowiek czuje się atakowany, niezwykle rzadko odpowiada: „Dziękuję za tę cenną informację zwrotną. Rozważę zmianę zachowania.”
Częściej przypomina sobie twoją konsolę, jej kosmetyki, jego rower, jej ekspres do kawy, wasze wakacje, twojego ojca, jej siostrę oraz tajemniczy przelew z listopada.
Archiwum zostaje otwarte.
W tej książce nie będziemy więc szukać sposobu na to, żebyście mieli identyczny stosunek do pieniędzy. To byłoby mniej więcej tak realistyczne jak ustalenie jednej właściwej temperatury w sypialni. Będziemy szukać czegoś znacznie użyteczniejszego: sposobu, żeby różnice nie prowadziły automatycznie do kłótni, ukrywania wydatków, wzajemnej kontroli albo finansowej partyzantki.
Zajmiemy się tym, dlaczego rozmowy o pieniądzach tak szybko zmieniają się w rozmowy o szacunku, bezpieczeństwie i sprawiedliwości. Przyjrzymy się różnym stylom wydawania i oszczędzania, bo „rozrzutny” i „skąpy” to zazwyczaj kiepskie diagnozy, choć bardzo wygodne w czasie awantury. Ustalimy zasady wspólnych wydatków, większych zakupów, osobistych pieniędzy, kredytów i oszczędności. Będzie też o nierównych zarobkach, długach, rodzinie, dzieciach, zakupach ukrywanych przed partnerem oraz o tym, co zrobić, kiedy jedno z was naprawdę podejmuje finansowe decyzje, które zagrażają wspólnemu bezpieczeństwu.
Bez romantycznego założenia, że „jak się kochamy, to jakoś się dogadamy”.
„Jakoś” to nie jest system finansowy.
Najważniejsze będzie jednak nauczenie się rozmowy, w której nie próbujecie wygrać. Bo kiedy jedna osoba wygrywa finansową kłótnię, związek bardzo często przegrywa ją razem z nią. Możesz udowodnić, że miałeś rację w sprawie tego ekspresu do kawy. Gratulacje. Ekspres kosztował 1800 złotych, a trzydniowa cisza po awanturze była w pakiecie gratis.
Dobra rozmowa o pieniądzach nie oznacza braku różnic. Oznacza, że potraficie powiedzieć: „tego się boję”, „na tym mi zależy”, „tego nie rozumiem”, „tutaj potrzebuję więcej swobody” i „tutaj potrzebujemy wspólnej zasady” bez natychmiastowego wyciągania akt sprawy z 2022 roku.
Pieniądze nie muszą was łączyć idealnie.
Wystarczy, że przestaną regularnie próbować was rozwieść.
Rozdział 1 - To nie jest kłótnia o 89 złotych
Wracasz do domu z czymś, czego teoretycznie nie potrzebowałeś. Nie jest to jacht. Nie jest to motocykl. Nie jest to nawet urządzenie, którego zakup wymaga podpisania umowy przy notariuszu. Kosztowało 89 złotych.
Partner patrzy.
— Co to?
— Kupiłem.
— Widzę, że kupiłeś. Pytam: po co?
I teraz masz dwie możliwości. Możesz odpowiedzieć zgodnie z prawdą: „Spodobało mi się, uznałem, że mogę sobie na to pozwolić”. Albo możesz wybrać popularniejszą ścieżkę, czyli potraktować pytanie jak rozpoczęcie procesu karnego.
— A ty nigdy niczego nie kupujesz?
Świetnie.
Kwota: 89 złotych.
Wartość emocjonalna sporu: mniej więcej 40 tysięcy.
Problem z pieniędzmi w związku polega na tym, że liczby są bardzo konkretne, ale nasze reakcje na nie już nie. Dziewięćdziesiąt złotych dla jednej osoby może oznaczać niewielki wydatek. Dla drugiej: przykład braku kontroli. Tysiąc złotych oszczędności dla jednej osoby oznacza spokój, a dla drugiej żenująco małą rezerwę. Kredyt hipoteczny może być dla kogoś normalnym narzędziem, a dla partnera finansowym odpowiednikiem spania z niedźwiedziem w przedpokoju.
Dlatego pierwszym krokiem do normalniejszych rozmów nie jest stworzenie bardziej szczegółowego Excela.
Najpierw trzeba ustalić, o czym właściwie się kłócicie.
Kwota ma drugie dno
Wyobraź sobie, że jedna osoba mówi:
— Powinniśmy więcej oszczędzać.
Brzmi racjonalnie. Tylko co to naprawdę znaczy?
Być może: „Boję się, że stracimy pracę”.
Albo: „Moi rodzice przez całe dzieciństwo mieli problemy finansowe i nie chcę nigdy wrócić do tego poczucia.”
Albo: „Nie ufam, że w razie kryzysu damy sobie radę.”
Albo nawet: „Potrzebuję widzieć konkretną kwotę na koncie, żeby mój mózg przestał urządzać symulację bankructwa o drugiej w nocy.”
Druga osoba słyszy jednak tylko:
„Za dużo wydajesz.”
I odpowiada:
— Przecież żyjemy normalnie.
W jej głowie to może znaczyć: „Nie chcę spędzić całego życia, odkładając przyjemność na bliżej nieokreśloną przyszłość”. Albo: „Pracuję ciężko i chcę czasem korzystać z pieniędzy”. Albo: „Kiedy pytasz mnie o każdy zakup, czuję, że muszę prosić o pozwolenie.”
I tak jedno zdanie „powinniśmy więcej oszczędzać” produkuje konflikt, w którym obie strony odpowiadają na coś, czego druga osoba właściwie nie powiedziała.
Finansowa telepatia działa fatalnie.
Mimo to korzystamy z niej bardzo chętnie.
Cztery rzeczy, które często ukrywają się pod pieniędzmi
W większości domowych sporów finansowych powtarza się kilka tematów. Nie zawsze wszystkie, ale warto nauczyć się je rozpoznawać.
1. Bezpieczeństwo
Dla części ludzi pieniądze są przede wszystkim zabezpieczeniem przed katastrofą. Im większa rezerwa, tym niższe napięcie. Taka osoba może mieć opłacone rachunki, stabilną pracę i oszczędności, a mimo to czuć niepokój przy większym wydatku.
Nie musi być skąpa.
Może po prostu kupować spokój poprzez saldo konta.
2. Wolność
Dla innych pieniądze są przede wszystkim możliwością wyboru. Chcą wyjechać, kupić coś bez miesięcznego komitetu analitycznego albo czasem pozwolić sobie na zachciankę.
Nie musi to znaczyć, że są nieodpowiedzialni.
Problem zaczyna się dopiero wtedy, gdy „wolność” zostaje zdefiniowana jako „robię, co chcę, a wspólne zobowiązania niech się jakoś dopasują”.
To już nie wolność.
To księgowość fantasy.
3. Sprawiedliwość
To jeden z najbardziej wybuchowych tematów. Kto płaci więcej? Czy osoba zarabiająca więcej powinna dokładać więcej? Czy wydatki osobiste są naprawdę osobiste? Czy opieka nad dziećmi i praca w domu liczą się w finansowym bilansie?
Para może zarabiać łącznie bardzo dobrze, a nadal regularnie kłócić się o poczucie niesprawiedliwości.
Bo „po równo” i „sprawiedliwie” to nie zawsze to samo.
4. Kontrola
Czasem rozmowa o budżecie naprawdę nie jest rozmową o budżecie. Jest rozmową o tym, kto ma prawo decydować.
Jeżeli jedna osoba wymaga wyjaśnienia każdego zakupu, a sama swobodnie wydaje pieniądze, problem nie dotyczy oszczędzania. Jeżeli jedna strona ukrywa wydatki, bo „nie chce się tłumaczyć”, również nie mamy już wyłącznie kwestii finansowej.
Mamy problem z zasadami i zaufaniem.
Kalkulator tego nie naprawi.
Zamień zarzut na informację
Najbardziej użyteczna zmiana jest banalnie prosta, choć podczas kłótni wydaje się mniej naturalna niż założenie hełmu i rozpoczęcie kontrataku.
Zamiast mówić, co partner robi źle, powiedz, co dany temat uruchamia w tobie.
Zamiast:
„Znowu wydajesz bez opamiętania.”
Spróbuj:
„Kiedy widzę kilka większych wydatków w jednym miesiącu, zaczynam się martwić, że nie utrzymamy naszej rezerwy.”
Zamiast:
„Kontrolujesz każdą złotówkę.”
Lepiej:
„Kiedy muszę tłumaczyć każdy mały zakup, czuję, że nie mam żadnej swobody w swoich pieniądzach.”
Zamiast:
„Nic cię nie obchodzi nasz kredyt.”
Powiedz:
„Kredyt bardzo mnie obciąża psychicznie. Chciałbym ustalić konkretny plan, bo samo patrzenie na ratę co miesiąc mnie stresuje.”
To nie są magiczne formuły. Partner nadal może się nie zgodzić. Ale przynajmniej rozmawiacie o prawdziwym problemie, a nie o wersji demonstracyjnej konfliktu.
Test jednego poziomu głębiej
Przy następnej kłótni finansowej zrób coś prostego. Zadaj sobie pytanie:
„Gdyby ten wydatek był o połowę mniejszy, czy nadal by mnie drażnił?”
Jeżeli odpowiedź brzmi „tak”, bardzo możliwe, że nie chodzi głównie o kwotę.
Przykład: partner kupuje kolejny gadżet za 150 złotych. Denerwujesz się. Gdyby kosztował 75 złotych, nadal byłoby ci źle.
Dlaczego?
Może nie chodzi o pieniądze. Może chodzi o to, że macie umowę, by ograniczyć zbędne zakupy, a druga osoba ją ignoruje. Wtedy problemem jest złamana zasada.
Albo partner wychodzi na kolację ze znajomymi za 200 złotych i czujesz złość. Gdyby rachunek wyniósł 100 złotych, też byłoby ci przykro.
Być może nie chodzi o wydatek.
Być może ty od miesięcy rezygnujesz ze swoich przyjemności, bo uważasz, że „teraz oszczędzamy”, a właśnie odkryłeś, że zasada obowiązywała głównie ciebie.
To zupełnie inna rozmowa.
Nie rób audytu charakteru
Kiedy kłócimy się o pieniądze, łatwo przejść od zachowania do osobowości.
„Kupiłeś coś bez uzgodnienia” zmienia się w „jesteś nieodpowiedzialny”.
„Nie chcesz kupić droższego hotelu” zmienia się w „jesteś skąpy”.
„Chcesz wiedzieć, ile mamy oszczędności” zmienia się w „masz obsesję na punkcie pieniędzy”.
To bardzo wygodne, bo diagnoza charakteru kończy dyskusję. Skoro druga osoba jest nieodpowiedzialna, nie musimy już rozmawiać o konkretnym zachowaniu. Problem rozwiązany.
Tylko związek dziwnie się od tego nie poprawia.
Rozmawiaj o decyzji, nie o człowieku.
„Nie podoba mi się, że ten zakup zrobiliśmy bez uzgodnienia” daje możliwość ustalenia reguły.
„Jesteś nieodpowiedzialny” daje możliwość trzaśnięcia drzwiami.
Drzwi nie prowadzą budżetu.
O co tak naprawdę chcę poprosić?
To pytanie potrafi uratować połowę bezsensownych awantur.
Zanim zaczniesz rozmowę, ustal, czego właściwie chcesz.
Nie: „musimy porozmawiać o twoich wydatkach”.
To brzmi jak zaproszenie na przesłuchanie.
Konkretnie:
„Chcę ustalić, od jakiej kwoty konsultujemy wspólne zakupy.”
„Chcę, żebyśmy co miesiąc odkładali ustaloną sumę przed wydawaniem reszty.”
„Chcę mieć określoną kwotę tylko dla siebie, której nie muszę konsultować.”
„Chcę zobaczyć wszystkie nasze zobowiązania, bo nie wiem, ile naprawdę miesięcznie płacimy.”
„Chcę ustalić, czy nadpłacamy kredyt, czy najpierw budujemy poduszkę finansową.”
Nagle rozmowa ma cel.
To duża poprawa względem klasycznego:
— Musimy pogadać o pieniądzach.
— O czym?
— No właśnie o wszystkim.
Człowiek wolałby czasem usłyszeć, że chodzi o kolonoskazję.
Procedura: problem bez wojny
Kiedy pojawia się finansowy konflikt, przejdź przez cztery pytania:
1. Co się konkretnie wydarzyło? Bez „zawsze”, „nigdy” i kompletnej historii związku. Jeden zakup, jedna decyzja, jedno zachowanie.
2. Co to dla mnie oznacza? Bezpieczeństwo? Brak szacunku? Brak swobody? Niesprawiedliwość? Złamana umowa?
3. Czego się obawiam? Długów? Utraty oszczędności? Kontroli? Tego, że wszystkie obowiązki finansowe spadną na mnie?
4. Jakiej konkretnej zmiany chcę? Ustalenia limitu? Osobnego konta? Wspólnego przeglądu wydatków? Informowania się o większych zakupach?
To nie jest terapia przy świecach.
To sposób na zatrzymanie rozmowy, zanim „paragon z Lidla” przejdzie płynnie w „twoja matka zawsze miała do mnie problem”.
Wersja minimum
Jeżeli dziś nie macie siły na wielką rozmowę o finansach, zróbcie tylko jedno.
Każde z was kończy zdanie:
„Kiedy myślę o naszych pieniądzach, najbardziej martwi mnie…”
Bez przerywania.
Bez odpowiedzi.
Bez prostowania faktów w połowie zdania.
Potem drugie:
„Chciałbym, żebyśmy w najbliższym miesiącu zmienili jedną rzecz…”
To wystarczy na początek.
Nie potrzebujecie od razu idealnego budżetu, pięciu kont i aplikacji, która pokaże wykres wydatków na pieczywo od 2017 roku. Najpierw musicie wiedzieć, jaki problem próbujecie rozwiązać.
Bo bardzo trudno dogadać się w sprawie pieniędzy, kiedy jedna osoba mówi o kwocie, druga o bezpieczeństwie, a obie są przekonane, że temat brzmi „89 złotych”.
Nie brzmi.
Te 89 złotych tylko miało pecha znaleźć się na miejscu zbrodni.
Rozdział 2 - Twój dom rodzinny nadal siedzi przy stole
Masz trzydzieści, czterdzieści albo pięćdziesiąt lat. Płacisz rachunki, podejmujesz decyzje, być może masz kredyt hipoteczny, samochód, dzieci i kartę płatniczą, której potrafisz używać bez nadzoru osoby dorosłej.
A mimo to przy niektórych rozmowach o pieniądzach do stołu dosiadają się twoi rodzice.
Nie fizycznie.
Na szczęście.
Wystarczy, że partner powie:
— Może weźmiemy coś na raty.
I gdzieś z tyłu głowy natychmiast odzywa się głos:
„Na kredyt kupują tylko ludzie, którzy nie potrafią oszczędzać.”
Albo dokładnie odwrotnie:
„Po co zamrażać gotówkę? Raty są normalne.”
Tak zaczyna działać finansowe wychowanie, nawet jeśli nikt nigdy formalnie cię nie wychowywał finansowo. Nie trzeba było organizować rodzinnych lekcji ekonomii przy niedzielnym obiedzie. Wystarczyło przez kilkanaście lat patrzeć, jak dorośli reagują na rachunki, zakupy, długi, oszczędności i brak pieniędzy.
Dziecko obserwuje znacznie więcej, niż rodzicom się wydaje.
Zwłaszcza kiedy rodzice są przekonani, że „przy dzieciach o tym nie rozmawiamy”, a następnie przez ścianę słychać:
— ILE?!
Edukacja ekonomiczna rozpoczęta.
Każdy wynosi z domu jakiś scenariusz
Jeżeli w twoim domu pieniędzy zawsze brakowało, możesz jako dorosły bardzo mocno potrzebować oszczędności. Nawet kiedy sytuacja jest już stabilna, wydawanie większych kwot może wywoływać napięcie.
Ale równie dobrze możesz zareagować odwrotnie.
Możesz pomyśleć: „Całe dzieciństwo wszystkiego sobie odmawialiśmy. Teraz nie zamierzam.”
I zacząć wydawać.
Dwie osoby mogą dorastać w podobnie trudnych warunkach i wyciągnąć całkowicie inne lekcje.
Jedna buduje poduszkę finansową na osiemnaście miesięcy.
Druga buduje kolekcję butów.
Psychologia bywa kreatywna.
Jeżeli w domu pieniędzy było dużo, również nie oznacza to automatycznie zdrowej relacji z finansami. Można dorastać w zamożnej rodzinie, w której pieniądze były narzędziem kontroli. Można nauczyć się, że prezent zastępuje przeprosiny. Można nigdy nie widzieć rodziców rozmawiających o budżecie, ponieważ „pieniądze po prostu są”, a potem jako dorosły odkryć, że rachunki nie podzielają tej filozofii.
Każdy przynosi coś własnego.
I partner niestety nie otrzymuje instrukcji obsługi.
„Normalne” znaczy zwykle „tak było u mnie”
Wiele finansowych sporów zaczyna się od zdania:
— Przecież to normalne.
Niebezpieczne słowo.
Dla jednej osoby normalne jest wspólne konto. Dla drugiej osobne.
Normalne może być płacenie za wakacje z oszczędności.
Albo płacenie kartą i spłacenie później.
Normalne jest dawanie dzieciom kieszonkowego.
Albo niedawanie.
Normalne jest pomaganie rodzicom finansowo.
Albo oczekiwanie, że każdy dorosły radzi sobie sam.
Normalne jest kupowanie prezentów za kilkaset złotych.
Albo uznanie, że stówka to już hojność wymagająca fanfar.
Kiedy mówisz partnerowi „to normalne”, bardzo często naprawdę mówisz: „tak wyglądał świat, w którym nauczyłem się funkcjonować”.
Partner miał inny świat.
I teraz próbujecie założyć wspólny kraj.
Bez konstytucji.
Pięć pytań z dzieciństwa
Nie trzeba przeprowadzać siedmiogodzinnej analizy rodzinnej historii. Wystarczy odpowiedzieć sobie na kilka pytań.
Jak mówiło się u mnie o ludziach bogatych?
„Zapracowali.”
„Nakradli.”
„Mieli szczęście.”
„Pieniądze szczęścia nie dają.”
„Jak ma pieniądze, to pewnie kombinował.”
Takie zdania zostają.
Co działo się, kiedy brakowało pieniędzy?
Była awantura? Cisza? Panika? Pożyczanie? Rodzina udawała, że wszystko jest w porządku?
Czy dorośli planowali wydatki, czy reagowali dopiero wtedy, gdy pojawiał się problem?
To bardzo ważne. Jeżeli całe dzieciństwo obserwowałeś finanse w trybie gaszenia pożaru, możesz później uważać ten chaos za zwyczajny sposób działania.
Czy można było wydawać pieniądze na przyjemności bez poczucia winy?
W części domów każda niepraktyczna rzecz była niemal moralnym wykroczeniem.
— Kupiłaś kawę na mieście?
Ton głosu sugerował, że właśnie sprzedałaś rodzinny majątek.
Kto podejmował decyzje finansowe?
Jedna osoba? Oboje? Ten, kto zarabiał więcej? Ten, kto był głośniejszy? Ten, kto pierwszy przejął bankowość internetową?
Odpowiedzi mówią dużo o tym, dlaczego pewne zachowania partnera uruchamiają w tobie reakcję nieproporcjonalną do sytuacji.
Oszczędny kontra rozrzutny? Za proste
W wielu parach szybko pojawiają się role.
„Ja jestem oszczędny.”
„Ona jest rozrzutna.”
Albo:
„Ja umiem korzystać z życia.”
„On jest sknerą.”
Obie wersje mają jedną zaletę: pozwalają nie myśleć.
Tymczasem człowiek może być bardzo oszczędny w jednej kategorii i kompletnie nieracjonalny w innej.
Ktoś porównuje ceny mleka w trzech sklepach, żeby zaoszczędzić 1,70 zł, a potem kupuje rower za dwanaście tysięcy, bo „to inwestycja w zdrowie”.
Ktoś inny zamawia jedzenie trzy razy w tygodniu, ale przez sześć lat używa tego samego telefonu i nie widzi żadnego powodu, żeby go zmieniać.
Finansowa konsekwencja bywa mocno branżowa.
Zamiast przypisywać sobie etykiety, sprawdźcie, gdzie każde z was jest bardziej skłonne wydawać, a gdzie bardziej oszczędzać.
To daje dużo ciekawsze informacje.
Stwórzcie mapę finansowych zapalników
Każde z was osobno zapisuje trzy sytuacje, które szczególnie łatwo wywołują napięcie.
Na przykład:
- duży zakup bez konsultacji, - korzystanie z oszczędności, - kupowanie na raty, - wydatki na rodzinę, - drogie wakacje, - częste drobne zakupy, - posiadanie długu, - brak konkretnej kwoty oszczędności, - płacenie rachunków w ostatniej chwili, - nieznajomość stanu konta.
Potem przy każdym punkcie dopiszcie:
„Dlaczego to mnie tak drażni?”
Nie zatrzymujcie się na:
„Bo to głupie.”
To nie jest analiza.
To recenzja.
Przykład:
„Denerwują mnie zakupy na raty.”
Dlaczego?
„Bo boję się zobowiązań.”
Dlaczego?
„Bo w moim domu były problemy z długami.”
Teraz partner rozumie, że twoja reakcja nie jest komentarzem do jego inteligencji. To kwestia bezpieczeństwa.
Drugi przykład:
„Denerwuje mnie, gdy partner pyta o każdy wydatek.”
Dlaczego?
„Czuję się kontrolowana.”
Dlaczego?
„W domu rodzice decydowali, na co wolno mi wydawać pieniądze nawet wtedy, gdy już zarabiałam.”
To zmienia rozmowę.
Nie rozwiązuje automatycznie problemu, ale przynajmniej wiadomo, gdzie leży mina.