79,90 zł
Dowiedz się więcej.
- Wydawca: MT Biznes
- Kategoria: Biznes, rozwój, prawo•Biznes, rozwój
- Język: polski
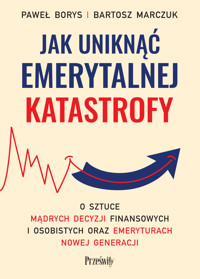
Czy ZUS zbankrutuje i nie wypłaci świadczeń?
To pytanie widziałeś już na czołówkach gazet lub słyszałeś podczas polemik i debat telewizyjnych. Zapewne nie zastanawiałeś się nad jego zasadnością ani nie analizowałeś odpowiedzi. Masz przecież jeszcze tyle lat pracy przed sobą… A kiedy tuż przed osiągnięciem wieku emerytalnego zaczniesz utyskiwać, że twoja emerytura będzie niska, niewiele uda ci się zmienić.
Dlaczego warto już teraz zadbać o dobrą kondycję finansową na starość i poszukać odpowiedzi na pytania:
•Czy możesz sam ochronić się przed spadkiem stopy życiowej?
•Jak i ile oszczędzać na emeryturę?
•Dlaczego twój mózg wpędza cię w emerytalną biedę i jak wyjść z tej pułapki?
•Czy dobrą strategią zabezpieczenia jest posiadanie dzieci, dbanie o zdrowie i relacje z bliskimi?
•Co powinni zrobić politycy, by zapewnić Polakom godną przyszłość?
Książka, którą trzymasz w ręku, przynosi odpowiedź na te pytania. Publikacja jest efektem przemyśleń, rozmów, lektur, doświadczeń wdrożeniowych oraz szczegółowych analiz. Jej autorzy nie uciekają od trudnych tematów, takich jak własna odpowiedzialność za emerytalną przyszłość.
Praktyczna strategia i nowatorskie podejście
Proponują Czytelnikowi – na poziomie własnych wyborów – całościową emerytalną strategię. Wprowadzają też unikalną metodę pozbycia się niepokoju towarzyszącego myśleniu o starości: Regułę Emerytalnego Poziomu Życia.
Systemowe wyzwania i przełamywanie tabu
Autorzy rekomendują odpowiednie polityki na poziomie państwa, nie zaklinając rzeczywistości i nie omijając tematów trudnych, takich jak:
•wiek emerytalny,
•wysokie ryzyko niskich świadczeń w przyszłości,
•nieuzasadnione przywileje dla wybranych grup zawodowych.
„Nie jesteśmy fatalistami. Uważamy, że dobre decyzje podjęte dzisiaj przez nas i kreatorów polityk publicznych mogą uchronić miliony Polaków od wielkiego rozczarowania na stare lata. Nie tylko od rozczarowania, ale wręcz od emerytalnej nędzy” – wskazują autorzy.
Świadome decyzje zamiast bierności
Jeśli nie chcesz poddać się przekonaniu, że nic nie da się z tym zrobić, poznaj zaproponowane w książce rozwiązania. Sprawdź, jak funkcjonują systemy emerytalne w innych krajach i jakie metody stosuje się na świecie, by uchronić obywateli przed kryzysem w dobie załamującej się demografii.
Ebooka przeczytasz w aplikacjach Legimi lub dowolnej aplikacji obsługującej format:
Liczba stron: 449
Rok wydania: 2026
Podobne


Redaktor prowadzący: Urszula Gabryelska
Redakcja: Anna Żółcińska
Korekta: Maria Żółcińska
Projekt okładki: Tomasz Ortyl
Zdjęcia autorów na okładce: archiwum własne
Layout i skład: Amadeusz Targoński | targonski.pl
Opracowanie e-wydania: Karolina Kaiser |
Copyright © 2026 by Paweł Borys, Bartosz Marczuk
All rights reserved
This edition copyright © 2026 by MT Biznes Sp. z o.o.
All rights reserved
Warszawa 2026
Książka, którą nabyłeś, jest dziełem twórcy i wydawcy. Prosimy, abyś przestrzegał praw, jakie im przysługują. Jej zawartość możesz udostępnić nieodpłatnie osobom bliskim lub osobiście znanym. Ale nie publikuj jej w internecie. Jeśli cytujesz jej fragmenty, nie zmieniaj ich treści i koniecznie zaznacz, czyje to dzieło. A kopiując ją, rób to jedynie na użytek osobisty.
Szanujmy cudzą własność i prawo!
Polska Izba Książki
Więcej o prawie autorskim na www.legalnakultura.pl
Zezwalamy na udostępnianie okładki książki w internecie.
MT Biznes Sp. z o.o.
www.mtbiznes.pl
ISBN 978-83-8231-940-8
e-ISBN 978-83-8231-941-5 (epub)
e-ISBN 978-83-8231-942-2 (mobi)
Dla Marty – z wdzięcznością za wspaniały dom,
który stworzyła dla mnie, Ewy, Kuby i Poli
Paweł
Dla Edyty i Dzieci
Bartosz
Wstęp
Obrazek nr 1.
Ciężko zapomnieć jego oczy, wyzierający z nich lęk. W 2025 r. jestem w jednym ze studiów telewizyjnych (Bartosz), nagrywając tzw. setkę o malejących świadczeniach, jakie czekają Polaków. Po nagraniu podchodzi do mnie kamerzysta, chce porozmawiać o przyszłości. Ma 60 lat, pięć lat do wieku emerytalnego, pracował i pracuje „hybrydowo” – od płacy minimalnej ma odprowadzane składki do ZUS-u, pozostałą część ma wypłacaną w nieoskładkowanych honorariach.
– Moi koledzy, którzy odchodzą teraz na emeryturę, dostają po jakieś dwa tysiące złotych miesięcznie – mówi. – To czeka też mnie. Czy coś można jeszcze zrobić? – pyta, więcej niż zatroskany. Wręcz przerażony.
Obrazek nr 2.
Długa rozmowa telefoniczna ze znaną mi panią mecenas, która całe życie pracowała „na działalności” i nie oszczędzała dodatkowo. Na pięć lat przed osiągnięciem wieku emerytalnego sprawdziła, ile pieniędzy na emeryturę ma teraz w ZUS-ie i jakie może być z tego świadczenie. Nie ma męża, więc na emeryturze otrzyma tylko jeden dochód.
– Chyba poszukam sobie jakiegoś starszego pana do pary – mówi pół żartem, pół serio. Bo to, co ma otrzymać z ZUS-u, nie wygląda zachęcająco. Dopiero teraz zastanawia się poważnie, co z tym zrobić.
Obrazek nr 3.
Z okresu, kiedy zarządzałem (Paweł) programami emerytalnymi, pamiętam historię pewnego pracownika firmy energetycznej, która oferowała kadrze Pracowniczy Program Emerytalny. W momencie załatwiania w dziale personalnym ostatnich formalności związanych z odejściem na emeryturę dowiedział się, że ma ponad 150 tys. zł na koncie PPE. Zupełnie zapomniał, że jest jego uczestnikiem. Nie obyło się bez łez i hucznej imprezy dla znajomych. Nowy świat po ustaniu aktywności zawodowej nagle nabrał kolorów.
Te trzy sytuacje są osią tej książki, pokazującej z jednej strony osobiste i systemowe wyzwania emerytalne, a z drugiej rozwiązania. Bardzo wiele czasu poświęcamy na „ułożenie” naszego życia w okresie aktywności zawodowej. Mozolnie wspinamy się po drabinie kariery, budujemy rodzinę, planujemy wakacje czy zakup nowego mieszkania lub samochodu. A tak mało myślimy o naszych 20–30 latach na emeryturze. Z tym problemem zmagają się ludzie na całym świecie i zapewne także Ty. Im więcej czasu upłynie w „emerytalnej bezczynności” naszego książkowego Homo iners, tym bardziej będzie on nabrzmiewać. Dlaczego? Bo nasz system emerytalny skonstruowany jest tak, że wypłacane z niego świadczenia będą – w stosunku do zarobków – znacząco maleć. I nie ma tutaj żadnych magicznych rozwiązań czy zaklęć, które by sprawiły, że będzie inaczej.
Od blisko 30 lat mamy tzw. system zdefiniowanej składki, co oznacza, że ZUS zwraca nam na starość to, co sami w nim oszczędzimy. Nie ma już przeliczników, kwot bazowych i innych narzędzi, które dawały świadczenia wyższe niż to, co wynikało ze zgromadzonych na starość oszczędności.
Powodem tej zmiany jest pogarszająca się demografia. O ile w XX w. – dzięki potężnemu „doładowaniu” ludnościowemu – politycy mogli (i to robili) obiecywać niższy wiek emerytalny, hojne świadczenia i dodatki do nich, o tyle dziś, nawet jak to obiecują, są to deklaracje bez pokrycia. „Emerytury pod palmami” nie będzie bez własnej zapobiegliwości. Demograficzna piramida stanęła na głowie. Mamy za mało dzieci, a za to dużo – w tym autorów tej książki – osób urodzonych w powojennym wyżu demograficznym i „echu” tego wyżu. Efekt: coraz mniej będzie osób do obsługi coraz liczniejszego grona emerytów. A z ubogiego systemu nie da się po prostu wyczarować wysokich świadczeń.
Obniżka emerytur to – paradoksalnie – dobra wiadomość dla naszych dzieci, finansów publicznych i wypłacalności systemu. Młodzi nie będą nadmiernie obciążeni wypłatami dla licznych roczników dziadków i rodziców. Finanse publiczne powinny udźwignąć dopłaty do systemu. I nie zapadnie się on pod wpływem obciążeń, czyli wypłaci świadczenia. ZUS nie zbankrutuje, bo zbankrutować musiałoby nasze państwo. Oczywiście pod warunkiem, że w przetargu politycznym rzesze ubogich emerytów nie przegłosują dla siebie hojniejszych rozwiązań. A ryzyko, że tak się może stać, jest całkiem spore, o czym też piszemy w tej książce, proponując nowatorskie rozwiązanie łagodzenia tego zjawiska.
Ceną tych pozytywnych newsów są jednak malejące, w porównaniu do zarobków, świadczenia z publicznych systemów. Już dzisiaj narzekamy na ich wysokość. Ale to dopiero rozgrzewka. Już za kilkanaście lat mogą one być o połowę niższe niż obecnie, a na ich niewysoką wartość szczególnie narażone są kobiety. Już teraz otrzymują z ZUS-u znacząco niższe świadczenia niż mężczyźni.
Możemy jednak przejąć kontrolę nad swoją przyszłością. Sytuacja nie jest beznadziejna. Bo przede wszystkim od nas samych zależy, jak przygotujemy się do tych zmian. A możemy zrobić tu naprawdę dużo – o czym będziemy szczegółowo pisać poniżej, proponując między innymi nowatorskie rozwiązanie Reguły Emerytalnego Poziomu Życia czy systemu rent dożywotnich. Nie uciekamy też od recept bardziej humanistycznych, takich jak refleksja nad własnymi relacjami z bliskimi, decyzje o dzieciach czy troska o własne zdrowie. Emerytura to nie tylko pieniądze (choć te są bardzo ważne), ale także poczucie sensu na starość. A to dają właśnie dobre relacje i ucieczka od samotności. Może to kolejny dobry powód, by mieć liczne potomstwo?
W tym nowym emerytalnym równaniu jest też miejsce na aktywność polityk publicznych, przede wszystkim na poziomie państwa. Odpowiednio wprowadzone bodźce mogą zdziałać nawet… cuda. Kłania się tutaj ekonomia behawioralna, do której jesteśmy jako autorzy mocno przywiązani, wszak to ona stoi za wdrażanym przez nas razem systemem Pracowniczych Planów Kapitałowych (PPK).
Nie jesteśmy skazani na emerytalną biedę. Ale trzeba powalczyć. Bez podjęcia samemu wysiłku możemy nie uciec przed tym lękiem, który przebijał z oczu rozmówcy w telewizji, czy od oryginalnych pomysłów matrymonialnych pani mecenas.
Ważne jest, by robić to świadomie i jak najszybciej. Wpadanie za pięć dwunasta w pułapki „cudownych recept” czy uleganie prokrastynacji – czyli nałogowemu odkładaniu trudnych decyzji na później – to gotowy przepis na emerytalną katastrofę. Tę, której chcemy uniknąć i o której piszemy na łamach tej książki. Aby wyposażyć czytelnika w odpowiednią strategię, podzieliliśmy książkę na trzy części:
Diagnoza
bez znieczulenia i szczerze prześwietla obecny system oraz pułapki naszego własnego umysłu.
Recepta
dostarcza gotowe narzędzia – zarówno dla twojego portfela, jak i rekomendacje zmian systemowych.
Nowe reguły gry
wykraczają poza obecny horyzont i pokazują, jak rewolucja technologiczna i społeczna może stworzyć zupełnie nowy sposób życia, pracy oraz podejścia do finansów i emerytury.
Tematami planowania i systemu emerytalnego zajmujemy się od ponad 20 lat. Jesteśmy m.in. autorami Pracowniczych Planów Kapitałowych i byliśmy wspólnie odpowiedzialni za ich wdrożenie w Polsce. Jesteśmy też pomysłodawcami Centralnej Informacji Emerytalnej, aplikacji, która ma w mObywatelu pokazywać Polakom w jednym miejscu informacje o wszystkich ich kontach emerytalnych, od ZUS-u przez PPK po IKE (Indywidualne Konta Emerytalne).
W książce prezentujemy dwie główne perspektywy: systemową, na której skoncentrował się głównie Bartosz, oraz indywidualną powiązaną ściśle z finansami behawioralnymi i inwestycjami, w której wyspecjalizował się Paweł. Wspólnie zależy nam na działaniach budujących silny system waszego bezpieczeństwa emerytalnego oraz na promocji wiedzy, jak podejmować dobre decyzje emerytalne.
Paweł: ekonomista, twórca i były szef Polskiego Funduszu Rozwoju, na co dzień pracujący w sektorze finansowym i aktywnie zarządzający rozwojem firm. Wcześniej zajmował się także opracowaniem i wdrożeniem programu Pracowniczych Planów Emerytalnych. Bartosz, związany obecnie z Instytutem Sobieskiego, oprócz PPK zajmował się m.in. wdrożeniami dużych programów społecznych w Polsce (m.in. 500+). Od lat opisuje, komentuje i wyjaśnia meandry polityki społecznej, w tym systemu ubezpieczeń społecznych. Zajmuje się też demografią, czego owocem jest wydana w 2025 r., także przez nieocenione Prześwity, książka Jak uniknąć demograficznej katastrofy (napisana wspólnie z Michałem Kotem).
Ta książka jest efektem naszych przemyśleń, rozmów, lektur, analiz i doświadczeń wdrożeniowych. Nie uciekamy w niej od trudnych tematów, takich jak własna odpowiedzialność za emerytalną przyszłość. Proponujemy Tobie, Czytelniku – na poziomie własnych wyborów – całościową emerytalną strategię. Rekomendujemy też odpowiednie polityki na poziomie państwa, nie zaklinając rzeczywistości i nie omijając emerytalnego tabu, takiego jak wiek emerytalny, niskie świadczenia w przyszłości czy nieuzasadnione przywileje dla wybranych grup.
Nie jesteśmy fatalistami. Uważamy, że dobre decyzje podjęte przez nas i kreatorów polityk publicznych dzisiaj mogą uchronić nas od wielkiego rozczarowania i trudnej sytuacji życiowej na stare lata. Dobra emerytura nie jest kwestią szczęścia, lecz właściwych decyzji podjętych w porę – i systemu, który powinien nas do nich zachęcać. Właśnie o jednym i drugim jest ta książka.
Część IDiagnoza
[1] Czapiński J., Góra M., Świadomość „emerytalna” Polaków. Raport z badania ilościowego, Europejski Kongres Finansowy, Warszawa 2016.
[2] Hershfield H.E. i in., Increasing Saving Behavior Through Age-Progressed Renderings of the Future Self, „Journal of Marketing Research” 48 (2011), s. S23–S37.
[3] Modigliani F., Brumberg R., Utility Analysis and the Consumption Function: An Interpretation of Cross-Section Data, w: Post-Keynesian Economics, red. K.K. Kurihara, Rutgers University Press, New Brunswick 1954, s. 388–436.
[4] Stanovich K.E., West R.F., Individual Differences in Reasoning: Implications for the Rationality Debate?, „Behavioral and Brain Sciences” 23, nr 5 (2000), s. 645–665.
[5] Baumeister R.F., Bratslavsky E., Muraven M., Tice D.M., Ego Depletion: Is the Active Self a Limited Resource?, „Journal of Personality and Social Psychology” 74, nr 5 (1998), s. 1252–1265.
[6] Duflo E., Saez E., The Role of Information and Social Interactions in Retirement Plan Decisions: Evidence from a Randomized Experiment, „Quarterly Journal of Economics”, 118, nr 3 (2003), s. 815–842.
[7] Laibson D., Golden Eggs and Hyperbolic Discounting, „Quarterly Journal of Economics”, 112, nr 2 (1997), s. 443–478.
[8] Ersner-Hershfield H., Garton M.T., Ballard K., Samanez-Larkin G.R., Knutson B., Don’t Stop Thinking About Tomorrow: Individual Differences in Future Self-Continuity Account for Saving, „Judgment and Decision Making” 4, nr 4 (2009), s. 280–286.
[9] Weinstein N.D., Unrealistic Optimism About Future Life Events, „Journal of Personality and Social Psychology”, tom 39, nr 5 (1980), s. 806–820.
[10] Sharot T., The Optimism Bias: A Tour of the Irrationally Positive Brain, Pantheon Books, New York 2011.
[11] Lusardi A., Mitchell O.S., The Economic Importance of Financial Literacy: Theory and Evidence, „Journal of Economic Literature” 52, nr 1 (2014), s. 5–44.
[12] Iyengar S.S., Lepper M.R., When Choice Is Demotivating: Can One Desire Too Much of a Good Thing?, „Journal of Personality and Social Psychology” 79, nr 6 (2000), s. 995–1006.
[13] O’Donoghue T., Rabin M., Doing It Now or Later, „American Economic Review” 89, nr 1 (1999), s. 103–124.
[14] Madrian B.C., Shea D.F., The Power of Suggestion: Inertia in 401(k) Participation and Savings Behavior, „Quarterly Journal of Economics”, 2001.
[15] Buchholtz S., Szczepański M., Deklarowane powody nieoszczędzania na emeryturę w świetle ogólnopolskich badań ankietowych, „Polityka Społeczna”, 2022.