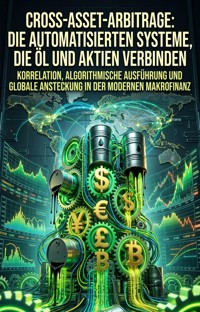
Cross-Asset-Arbitrage: Die automatisierten Systeme, die Öl und Aktien verbinden ebook
Leander Schäfer
Uzyskaj dostęp do tej i ponad 240000 książek od 14,99 zł miesięcznie
- Wydawca: epubli
- Kategoria: Biznes, rozwój, prawo•Biznes, rozwój
- Język: niemiecki
Wie reagieren weltweite Finanzmärkte in Mikrosekunden auf geopolitische Schocks? Dieses Fachbuch enthüllt die unsichtbare Architektur der modernen Cross-Asset-Arbitrage und zeigt eindrucksvoll, wie hochentwickelte algorithmische Handelssysteme Rohöl, Staatsanleihen, Devisen und Aktienmärkte nahtlos miteinander verschmelzen. Tauchen Sie tief in die mathematischen und strukturellen Grundlagen automatisierter Handelssysteme ein. Von verlässlichen Kointegrationsanalysen und Dynamic Time Warping bis hin zu Hidden-Markov-Modellen erfahren Sie präzise, wie stochastische Anomalien identifiziert, Risiken berechnet und latente Preisdiskrepanzen im hochfrequenten Handelsumfeld gewinnbringend ausgenutzt werden. Lernen Sie die unerbittliche Mechanik transozeanischer Latenz, Kernel-Bypass-Hardware und den Petrodollar-Transmissionskanal kennen. Nachvollziehbare Analysen historischer Marktkrisen demonstrieren, wie moderne Ausführungsalgorithmen das gefährliche Legging-Risiko systematisch minimieren und komplexe Volatilitätsflächen über unterschiedlichste globale Anlageklassen hinweg fehlerfrei synchronisieren. Erhalten Sie zudem wertvolle Einblicke in den Einsatz unüberwachter neuronaler Netze zur Erkennung verdeckter Variablen sowie in die Auswirkungen regulatorischer Rahmenbedingungen auf die Kapitaleffizienz und das multijurisdiktionale Clearing. Ein unverzichtbares Referenzwerk für Quantitative Analysts, Financial Engineers und ambitionierte Algorithmic Trader. Rüsten Sie Ihr Verständnis über die vernetzte und automatisierte Preisfindung der globalen Finanzmärkte der Zukunft nachhaltig auf.
Ebooka przeczytasz w aplikacjach Legimi na:
Liczba stron: 176
Rok wydania: 2026
Odsłuch ebooka (TTS) dostepny w abonamencie „ebooki+audiobooki bez limitu” w aplikacjach Legimi na: