Uzyskaj dostęp do tej i ponad 240000 książek od 14,99 zł miesięcznie
- Wydawca: Wydawnictwo Poligraf sp. z o.o.
- Kategoria: Biznes, rozwój, prawo•Biznes, rozwój
- Język: polski
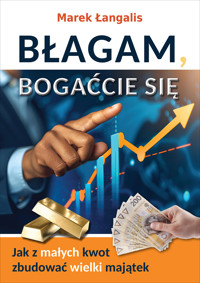
Praktyczna i inspirująca książka o budowaniu niezależności finansowej w polskich realiach. Autor – doktor nauk ekonomicznych i przedsiębiorca z ponad 20-letnim doświadczeniem inwestycyjnym, który przez dwie dekady osiągał średnioroczną stopę zwrotu netto na poziomie 12,3% – szczerze i bez złudnych obietnic pokazuje, jak osoba osiągająca przeciętne dochody może w perspektywie 30–40 lat zbudować realną niezależność finansową. Książka łączy solidną wiedzę finansową z psychologią pieniędzy. Autor omawia m.in. mechanizm procentu składanego i jego ogromną siłę w długiej perspektywie, skuteczne strategie radzenia sobie z inflacją i systemem politycznego kapitalizmu, pułapki porównań społecznych oraz destrukcyjny wpływ mediów społecznościowych na decyzje finansowe. Pokazuje również, jak duże znaczenie ekonomiczne ma wybór partnera życiowego, oraz przedstawia praktyczne metody oszczędzania i inwestowania nawet przy przeciętnych dochodach.
DLA KOGO JEST TA KSIĄŻKA?
Dla czytelników w wieku 20–50 lat, którzy chcą świadomie i realistycznie budować swój majątek, unikając najczęstszych błędów i pułapek. Szczególnie dla osób szukających konkretnej, opartej na doświadczeniu drogi do wolności finansowej. Temat niezależności finansowej (FIRE), oszczędzania i procentu składanego cieszy się w Polsce stale rosnącym zainteresowaniem.
Książka wyróżnia się praktycznym podejściem, licznymi przykładami z życia autora oraz brakiem typowych dla gatunku nierealistycznych obietnic zdobycia miliona w kilka lat.
„Błagam – bogaćcie się” to nie kolejna książka o szybkim bogaceniu się. To rzetelny przewodnik, który pokazuje, jak w polskich warunkach – nawet przy przeciętnych zarobkach – konsekwentnie budować trwały majątek i niezależność finansową. Bez nierealistycznych obietnic, za to z szacunkiem dla czytelnika i jego pieniędzy.
Marek Łangalis (ur. 1981) – doktor nauk ekonomicznych, przedsiębiorca od 2007 roku. Jest autorem ponad dwustu publikacji z zakresu ekonomii, finansów, przedsiębiorczości oraz materiałoznawstwa, wydanych w czterech językach na trzech kontynentach. Szczęśliwy mąż i ojciec dwojga dzieci, z którymi mieszka w warmińskim lesie. Zwolennik dążenia do niezależności finansowej. Prowadzi profil https://x.com/MarekLangalis, gdzie dzieli się swoimi przemyśleniami z czytelnikami.
Ebooka przeczytasz w aplikacjach Legimi na:
Liczba stron: 300
Rok wydania: 2026
Odsłuch ebooka (TTS) dostepny w abonamencie „ebooki+audiobooki bez limitu” w aplikacjach Legimi na:
Podobne

WSTĘP
Miałem 16 lat, gdy w mediach na masową skalę zaczęto mówić o reformie wprowadzającej tzw. drugi i trzeci filar emerytalny. Ze względu na ogromne pieniądze wydane na kampanie reklamowe, najwięcej mówiono o Otwartych Funduszach Emerytalnych. Telewizje (jeszcze wtedy prawie nikt nie korzystał z Internetu) zostały zalane reklamami przekonującymi, że przystąpienie do OFE (część ludzi miała wybór) zapewni znacznie wyższą emeryturę niż pozostanie tylko w ZUS-ie.
W jednej z reklam dziadek stawia czoło młodym opryszkom („trzeba mieć fantazję i pieniądze, synku”) – ma pewność siebie, bo był w OFE i dziś może cieszyć się lepszą emeryturą od tych, którzy do OFE nie przystąpili. Z drugiej strony pokazywano dziadka udającego, że jeździ na nartach w domu: zakłada gogle i narty, a żona rzuca puch z poduszki pod wiatrak, by poczuł się jak w Alpach, gdzie śnieg muska jego twarz. Tego pana nie było stać na prawdziwy wyjazd – bo nie należał do OFE.
Do reklam funduszy emerytalnych zaangażowano czołówkę polskich aktorów: Zbigniewa Zamachowskiego, Cezarego Pazurę, Bogusława Lindę i wielu innych. Oprócz telewizji w tę kampanię włączono prasę, w gazetach roiło się od artykułów malujących wizję emerytalnego eldorado dzięki funduszom emerytalnym. Ale to nie koniec, jeżeli chodzi o marketing. OFE sięgnęły po najskuteczniejszą broń – kontakty osobiste i rodzinne. Zatrudniono dziesiątki tysięcy akwizytorów, którzy nachodzili ludzi z ofertą przystąpienia do funduszu. Właściwie w każdej rodzinie znalazł się ktoś, kto postanowił dorobić do pensji. Zarobki były szybkie i wcale niemałe – za każdego zapisanego płacono od 50 do nawet 120 złotych. Dziś to niewielkie kwoty, ale pamiętajmy, że minimalna pensja na początku 1999 roku, gdy OFE zaczynały rekrutować akwizytorów, wynosiła 340 złotych netto. Zapisanie czterech lub pięciu członków własnej rodziny dawało już drugą pensję. A oprócz rodziny byli jeszcze znajomi, sąsiedzi, współpracownicy. Skala była ogromna, a konkurencja o klienta bezwzględna.
Pamiętam, że jedna z moich sąsiadek miała sprytnie rozpisaną strategię na pozyskiwanie klientów. Nasz blok liczył 170 mieszkań, co dawało potencjalnie 400–450 klientów. W tamtych czasach prawie każde małżeństwo miało dzieci, często już dorosłe. Blok zamieszkiwały w 99% te same rodziny, które wprowadziły się w listopadzie 1981 roku, więc ludzie też dość dobrze się znali. Wspomniana sąsiadka miała zwyczaj po południu wyczekiwać na potencjalnych klientów w piwnicy. W tamtych czasach (co za okropne określenie, które uwielbiają starsi) po południu można było spotkać dość sporo osób w piwnicy: ktoś coś zanosił, przynosił, majsterkował w mikrowarsztacie, w którym mógł się zrelaksować. Przymałe i przeludnione mieszkania powodowały, że wiele gratów zanosiło się po prostu do piwnicy. Często, gdy Ojciec gdzieś wychodził po południu, mówił: „idę do piwnicy”, i wiadomo było, że przez około półtorej godziny może go nie być. No i raz poszedł i po powrocie mówi: „Ta wariatka przez pół godziny próbowała mnie wpisać do OFE, żyć nie daje”. Okazało się, że sąsiadka, wiedząc o tym, jak wiele osób można spotkać w piwnicy po południu, po prostu tam wyczekiwała na swoich potencjalnych klientów, by wypełnić z nimi deklarację uczestnictwa i przystąpienia do OFE. Nie wiem, jakie miała sukcesy, ale schodząc „do piwnicy” przez co najmniej miesiąc, mogłem ją tam spotkać.
Walka o klienta to nie była łatwa sprawa, bo agentów w pewnym momencie mogło być nawet 50 tys. A rzecz toczyła się o 10 mln potencjalnych klientów. Tak więc atak marketingowy musiał być zmasowany i na wszystkich możliwych polach oraz kanałach dystrybucji, którymi można było dotrzeć zarówno do tych, którzy wyboru nie mieli, jak i do tych, którzy wybór o przystąpieniu mieli.
Właśnie wtedy jako młodzieniec wchodzący w dorosłość nie mogłem zrozumieć rodziców, którzy z jakiegoś powodu nie chcieli przystąpić do OFE. Odbyliśmy kilka rozmów, z Ojcem czasem bardzo burzliwych, jak to zawsze między nami bywało. I w pewnym momencie Ojciec skierował do mnie słowa, które dudnią w moich uszach do dziś: „Czy OFE są dobre czy nie – będziemy mogli porozmawiać i ocenić dopiero wtedy, gdy zaczną wypłacać ludziom emerytury”. Bezpośrednio OFE nigdy nikomu nie wypłaciły w Polsce ani grosza emerytury.
Można zatem powiedzieć, że Ojciec miał rację, ale jak to ze wszystkim bywa – nie do końca. OFE co prawda nigdy bezpośrednio nie wypłaciły emerytur, ale przez cały czas gromadziły środki ze składek i po osiągnięciu wieku emerytalnego przez członka przekazywały je do Zakładu Ubezpieczeń Społecznych, który wypłaca te świadczenia. Żeby być konkretnym – w grudniu 2025 roku w OFE zgromadzone aktywa wyniosły około 280 mld pln1, co może być odebrane jako dodatek, jeśli zrozumiemy, że tylko w 2023 roku ZUS wydał na emerytury ponad 300 mld. Według różnych obliczeń, w zależności od stażu pracy, pieniądze z OFE mogą stanowić dodatkowe 300–350 zł miesięcznie emerytury dla osób, które przystąpiły do nich w 1999 roku i zarabiały przez ten okres mniej więcej średnią krajową. Czyli powiedzmy, że dodatkowe 4 tys. zł rocznie raczej nie starczy na życie pod palmami, tym bardziej że to ten często krytykowany ZUS wypłaca znacznie więcej. Oddajmy jednak trochę sprawiedliwości OFE. Powinny one przynosić większe zwroty w miarę wydłużania okresu odkładania składek. A obecnie na emerytury przechodzą osoby, które płaciły je przez około ćwierć wieku, co w skali kariery zawodowej stanowi okres stosunkowo krótki, ponieważ przeciętny emeryt odkłada na emeryturę około 38 lat, a mężczyźni nawet 40.
Dyskusja z Ojcem o OFE miała dla mnie jeden pozytywny skutek. Zmuszony wchodzić w merytoryczną wymianę zdań (naprawdę momentami dochodziło do tak burzliwych scysji, że Matka zamykała nas w kuchni, sama szła do pokoju, zamykała drugie drzwi i mówiła: „Teraz sobie możecie krzyczeć”) potrzebowałem solidnych argumentów. Niestety, nie były to czasy Internetu, wyszukiwarek czy sztucznej inteligencji, która w trzy minuty przygotowałaby dwadzieścia argumentów za OFE i tyle samo przeciw. Zacząłem więc chodzić do biblioteki, żeby w czytelni przeglądać bieżące gazety (w domu się nie przelewało, żeby codziennie kupować prasę) i przygotowywać argumenty za kapitałową emeryturą. Z każdą lekturą coraz bardziej przekonywałem się jednak do argumentów Ojca – że cała reforma emerytalna, mimo dość szlachetnych pobudek, jest paskudnie wdrażana.
Pierwszy szok przeżyłem, gdy okazało się, że opłata od składki na początku wynosiła 10%. A to nie była jedyna opłata, ponieważ dochodziła jeszcze opłata za zarządzanie w wysokości 0,6% od aktywów na koncie. Patrząc z perspektywy 2026 roku, trzeba stwierdzić, że te wartości były monstrualne. W większości OFE środki „inwestowano” w obligacje państwowe (ustawa nakładała obowiązek przeznaczania na nie co najmniej 60% z portfela). Tymczasem osoby prywatne mogły kupować obligacje (czasy przedinternetowe) w dobrych placówkach pocztowych (w moim Olsztynie była taka jedna) oraz w niektórych bankach (jeszcze państwowych) zupełnie bez prowizji. Rządzący stworzyli sobie takie perpetuum mobile – pod koniec XX wieku obligacje skarbowe nie cieszyły się taką popularnością jak dziś, a potrzeby budżetowe ograniczała tylko fantazja rządzących. Zmuszanie funduszy do kupowania tych obligacji za pieniądze pracujących podatników było majstersztykiem.
W tym układzie zadowolone mogły być tylko dwie z trzech stron: państwo i fundusz. Klient w tej układance został pominięty, ponieważ, mówiąc kolokwialnie, zarządzający OFE (PTE – Powszechne Towarzystwa Emerytalne) pobierały 10-procentowe opłaty za coś, co na normalnym rynku było darmowe. Wyobrażacie sobie dziś przystąpienie do jakiegokolwiek funduszu, który pobierałby 10% prowizji za zakup obligacji? To był dokładnie ten moment, w którym zrozumiałem, że w dyskusji o OFE rację ma jednak mój Ojciec, a ja się mylę.
Z tej dyskusji jednak zostało mi coś innego – coś, co całkowicie otworzyło mi oczy, a miałem wtedy 17–18 lat i szykowałem się do matury. Po pierwsze, sam z siebie wziąłem kalkulator i zacząłem liczyć, jak wyglądałaby nasza emerytura, gdybyśmy odkładali na kilka procent rocznie te środki, które były przekazywane do OFE. Gdzieś tak około 30. roku odkładania pieniądze te robiły się monstrualne. To mnie utwierdziło w przekonaniu, że:
Pomysł emerytury kapitałowej nie jest taki zły, a nawet dobry.
Drugą rzeczą, którą wtedy zrozumiałem, był fakt, że:
Trzeba samemu zadbać o swoją emeryturę, bo politycy mogą jedynie składać obietnice bez pokrycia i żadnej odpowiedzialności.
To były dwie najcenniejsze lekcje, jakie wtedy odebrałem. Nie było Internetu, w moim kręgu nie było nikogo, kto mógłby pchnąć mnie dalej – pokazać narzędzia finansowe, nauczyć odkładania pieniędzy, oszczędności, zarabiania, inwestowania czy zrozumienia, jak działa czas na inwestycję. Działałem po omacku. Piszę więc tę książkę, by usystematyzować moje ćwierć wieku dążenia do emerytalnej wolności, i to dość niskim kosztem. Piszę to z pozycji osoby, której – razem z Żoną – dywidendy z inwestycji kapitałowych pozwoliłyby już na zakończenie pracy zarobkowej bez obniżania standardu życia. Jak pobieżnie sobie teraz obliczyłem, nasz czwarty filar emerytalny po 20 latach od założenia ma już sześciokrotnie wyższą efektywność niż ZUS i OFE po 40 latach. Aż boję się pomyśleć (no dobra, nie boję się – zauważycie w dalszej części książki, że wszystko mam obliczone i zaplanowane), jak będzie wyglądał za następne 20 lat. Ale dzięki doświadczeniu, czasowi i dalszemu reinwestowaniu dywidend wynik będzie jeszcze lepszy.
Chciałbym podzielić się z Wami swoim doświadczeniem – tym, co na przestrzeni lat działało, a co nie zawsze tak, jak oczekiwałem. W kilku zwięzłych punktach, podzielonych na sześć bloków tematycznych odpowiadających rozdziałom, po kolei prześledzimy możliwości do życia z kapitału po 30 latach regularnego inwestowania niewielkich sum. Pokażę, że żeby to osiągnąć, wystarczy stosować kilka prostych, ale wymagających konsekwencji reguł. I chociaż 30 lat to szmat czasu, to i tak co najmniej 10 lat krócej niż oczekiwanie na emeryturę z ZUS-u. Przyjmijmy jednak ambitny cel: nie chodzi o osiągnięcie poziomu średniej emerytury (nie oszukujmy się, za trzy pięćset miesięcznie świata nie zwiedzicie), ale co najmniej dwóch median zarobkowych netto, czyli 120 tysięcy rocznie w dzisiejszej wartości.
Jest mi trochę łatwiej zrozumieć pewne rzeczy – po pierwsze zrobiłem magisterium z filozofii w Katedrze Logiki i Ogólnej Metodologii Nauk, pisząc pracę o racjonalności w podejmowaniu decyzji, a po drugie magisterium z nauk ekonomicznych oraz doktorat, w których obie prace poświęciłem cyklom koniunkturalnym. Zrozumienie cykli koniunkturalnych w połączeniu z wypracowaną logiką to chyba jedno z lepszych połączeń do zrozumienia świata inwestycji. Wprawdzie dziś uważam, że jeszcze lepsze efekty dałoby wykorzystanie psychiatrii – szczególnie w zakresie działania tłumów – ale nie można mieć wszystkiego. Jakiekolwiek cechy charakteru i wiedzy byście jednak posiadali, i tak uważam, że w perspektywie trzydziesto-, a nawet czterdziestoletniej, o której będę pisał, najlepszą cechą, jaką możecie mieć, jest CIERPLIWOŚĆ. Jeżeli macie tę cechę albo jesteście w stanie się jej nauczyć (ja się nauczyłem), to macie ogromną szansę osiągnąć cel, o którym mówimy. Jeżeli jej nie macie i dodatkowo nie chcecie się nauczyć – przepraszam bardzo, ale nie czytajcie dalej. Szkoda Waszego czasu i niepotrzebnych frustracji. To nie będzie droga o tym, jak szybko się wzbogacić, wykorzystując bardzo ryzykowne instrumenty finansowe (Internet jest pełny takich opowieści). Tutaj raczej opiszę drogę żółwia – powoli, ale konsekwentnie do celu.
EMERYTALNE TSUNAMI
System oparty na piramidzie finansowej jest nie do obronienia. Był budowany przy założeniu czwórki, piątki, szóstki dzieci na kobietę. Przy dwojgu nie zadziała, bo dwoje dzieci w rodzinie daje tylko odtwarzalność.
Marek Góra, twórca polskiej reformy emerytalnej z 1999 roku
Powszechne systemy emerytalne są wynalazkiem stosunkowo nowym, w obecnej formie liczą sobie zaledwie 145 lat. To w 1880 roku niemiecki kanclerz Otto von Bismarck, chcąc zyskać głosy robotników w wyborach, wprowadził powszechną państwową emeryturę dla każdego pracującego, który dożyje 70. roku życia2. W tamtych czasach średnia długość życia robotnika wynosiła około 45 lat3, zatem nieliczni dożywali starości. Obciążenie dla płacących niskie składki było zatem minimalne.
Prawdopodobieństwo dożycia do emerytury dla osób urodzonych na początku XIX wieku szacuje się na zaledwie 2% – tylko tyle osób było w stanie dożyć do siedemdziesiątki. Żelazny Kanclerz mógł więc śmiało zakładać, że mikroskładka rozwiąże problem braku środków dla zniedołężniałych starców niezdolnych do pracy zarobkowej. O dziwo, 145 lat później większość krajów europejskich ciągle tkwi w tym samym systemie. Jedyna zmiana to powszechne obniżenie wieku emerytalnego i oczywiście znaczne podwyższenie składek ponoszonych przez pracujących.
Już przed Bismarckiem istniały zalążki emerytur państwowych. Miały one jednak charakter głównie militarny i służyły jako zachęta dla żołnierzy do służby państwu. Po wypełnieniu obowiązku żołnierskiego można było liczyć na skromną pensję wypłacaną ze skarbu władcy. Za czasów republiki rzymskiej, około 90 roku p.n.e., weteran po odbyciu 16 lat służby czynnej i po 4 latach w rezerwie otrzymywał wysoką odprawę oraz często ziemię odebraną podbitym ludom4. W 46 roku p.n.e. Juliusz Cezar przyznawał legionistom odchodzącym po pełnej dwudziestoletniej służbie nawet dwudziestopięciokrotność rocznej pensji. Emerytura była wówczas całkowicie uznaniowa i każdy władca rzymski podchodził do niej indywidualnie. Dopiero w 13 roku n.e. cesarz Oktawian August wprowadził regularny system emerytalny dla weteranów: każdy legionista po odbyciu służby mógł liczyć na jednorazową odprawę w wysokości 3 tys. denarów. Według różnych obliczeń, po odłożeniu tej kwoty na procent, dawała ona dochód sięgający około 66–75% średniego wynagrodzenia robotnika we Włoszech5.
Wraz z upadkiem Imperium Rzymskiego na długi czas zniknęła również koncepcja emerytur wojskowych. Powróciła dopiero w czasach nowożytnych, gdy armie feudalne zastąpiono wojskiem najemnym. W XVI wieku w Anglii wprowadzono niskie świadczenia dla kalekich weteranów, którzy utracili zdrowie na polu walki6. Świadczenia te współcześnie byłyby bliższe systemowi renty inwalidzkiej, z tą różnicą, że dostępnej tylko dla jednej grupy zawodowej.
Na początku XIX wieku weterani armii brytyjskiej, pruskiej, hiszpańskiej i francuskiej mogli liczyć na uposażenie z racji zakończenia służby wojskowej. Wysokość emerytur była zróżnicowana; najwyższe były brytyjskie – wynosiły połowę żołdu żołnierza7. Można więc powiedzieć, że do czasów Bismarcka świadczenia emerytalne i quasiemerytalne były zarezerwowane jedynie dla żołnierzy – jako zachęta i nagroda za ryzykowanie życia w służbie państwa. Pamiętajmy, że działo się to w czasach wiecznych wojen i podbojów.
Wraz z wprowadzeniem powszechnego systemu emerytalnego w Niemczech pozostałe kraje szybko – pod wpływem nacisku opinii publicznej – wzięły z nich przykład i również wprowadziły jakąś formę zabezpieczenia swoich obywateli na starość. Główną rolę odegrała tu coraz powszechniejsza demokracja, nawet częściowa. Bismarck zaprezentował swój pomysł podczas kampanii wyborczej, gdy ubiegał się o reelekcję. Dziś znaczna większość rozwiniętych państw oferuje obywatelom jakąś formę przymusowego ubezpieczenia emerytalnego. I ludziom często trudno wyobrazić sobie nowoczesne państwo bez jakiegoś zabezpieczenia emerytalnego ze względu na wiek. Nic dziwnego, w naszej polskiej szkole przyczynkiem do takich rozmów może być nawet omawianie lektury…
MIŁOSIERDZIE GMINY
Maria Konopnicka w noweli Miłosierdzie gminy przedstawiła obraz starych ludzi w szwajcarskiej gminie końca XIX wieku. Główna narracja utworu skupia się na siedemdziesięcioczteroletnim Kuntzu Wunderlim, który jest już zbyt słaby do samodzielnej egzystencji. Stary Kuntz musi stanąć na licytacji przed mieszkańcami gminy: ci, którzy w zamian za dotację z urzędu zgodzą się przyjąć go pod swój dach, oferują najniższą kwotę. W domyśle pewne jest, że starzec będzie musiał zarobić na swoje utrzymanie lekkimi pracami pomocniczymi w gospodarstwie. Do licytacji stają drobni przedsiębiorcy (ślusarz, mleczarz), a nawet syn Wunderliego, który z powodu biedy nie jest w stanie zaopiekować się ojcem sam, ale z dotacją chętnie by to zrobił. Sam starzec najbardziej kibicuje synowi, u którego chciałby spędzić ostatnie dni życia.
Ostatecznie wygrywa miejscowy mleczarz, u którego starcy nie mają łatwo – przeważnie z powodu ciężkiej pracy umierają w kilka miesięcy. W moim liceum Miłosierdzie gminy było lekturą. Jeśli jej nie czytaliście, to naprawdę zachęcam. To mniej niż godzina czytania.
Mimo iż pisarka nie przedstawia wprost swoich poglądów na ten proceder, to przekaz utworu jest jednoznaczny: stary człowiek bez zabezpieczenia materialnego skazany jest na upodlenie, zezwierzęcenie, poniżenie i odrzucenie, nawet przez rodzinę, dla której staje się ciężarem. Fakt, że własne dziecko nie jest w stanie przyjąć rodzica pod dach mimo wsparcia z gminy, pokazuje, w jakiej matni znalazły się kraje i ich mieszkańcy bez systemu emerytalnego. Pierwsze wydanie Miłosierdzia gminy ukazało się w 1891 roku – istniały już wtedy państwa z powszechnym systemem emerytalnym (choćby Niemcy okupujące część Polski). Konopnicka urodziła się, mieszkała i zmarła pod zaborem rosyjskim, więc spoglądała trochę z zazdrością na bardziej cywilizacyjnie rozwinięty zabór niemiecki. Jej nowela wyrażała tęsknotę za przejęciem przez scentralizowaną władzę państwową opieki i odpowiedzialności za starszych ludzi.
I taki obraz przetrwał do dnia dzisiejszego. Emerytura państwowa traktowana jest jako podstawa cywilizacji – wynalazek zaledwie 145-letni, który w pierwotnym założeniu dotyczył minimalnego ułamka Niemców. Lektury szkolne, takie jak Miłosierdzie gminy, to często okazja dla nauczycieli do podkreślenia pozytywów ubezpieczeń społecznych jako zdobyczy cywilizacji. Dzięki jej omówieniu utrwalają wizję życia bez emerytury jako koszmaru na starość. Ten obraz jest tak głęboko zakorzeniony w świadomości Polaków, że większość nie potrafi sobie wyobrazić emerytury bez udziału państwa.
Należy taką postawę dogłębnie zrozumieć – została nam zakorzeniona w zasadzie od szkoły, przez rodzinę, media i tzw. opinię publiczną. O emeryturach mówi się dużo. Byłem w niemałym szoku, gdy w 2006 roku, mając 25 lat, usłyszałem w pracy dwie panie pracujące na produkcji, rozmawiające o swojej emeryturze. Jedna snuła piękne wizje całodziennego zajmowania się ogródkiem i nadrabiania czasu z rodziną. Byłem zaskoczony, bo pani wydawała się dość młoda, a mówiła o emeryturze tak, jakby miała na nią przejść za 2–3 lata.
Nie wytrzymałem długo i, nie zważając na konwenanse mówiące o tym, że kobiet o wiek się nie pyta, wypaliłem prosto z mostu, zaczynając od komplementu: „Drogie panie, jaka emerytura? Przecież wam brakuje ze 20 lat do tej emerytury, jak można już o tym rozmawiać?”. Podstęp się udał, bo pani sama z siebie powiedziała, że ma 43 lata. Już wtedy emerytura była dla niej wyczekiwanym, dobrym czasem. Nie obecne życie – gdy po ośmiu godzinach wyczerpującej fizycznie pracy na produkcji mogła iść do ogródka czy spotykać się z rodziną do woli – lecz dopiero na emeryturze miała realizować swoje nie tak bardzo wygórowane marzenia o przyjemnym życiu.
Jeszcze w 2008 roku 67% Polaków uważało, że kobiety powinny przechodzić na emeryturę w wieku 55 lat, a mężczyźni w wieku 60 lat – czyli o 5 lat wcześniej niż obecnie8. Jednocześnie 70% w tych samych badaniach uznało, że to państwo ma zagwarantować im emeryturę. Warto dodać jeszcze jeden wynik tych badań – tylko 6% respondentów uznało, że możliwość przechodzenia na wcześniejszą emeryturę powinna być całkowicie zniesiona. Chcąc dostosować się do demokratycznych standardów realizacji woli większości, należałoby umożliwić kobietom przejście na emeryturę w wieku 55 lat, a mężczyznom w wieku 60 lat, dopuszczając jakiejś części społeczeństwa możliwość jeszcze wcześniejszego zakończenia pracy (prawdopodobnie respondenci liczyli, że to ich profesja mogłaby liczyć na taki przywilej). Miłosierdzie gminy zadziałało w naszych umysłach.
Niezależnie od tego, kiedy przeprowadzano te badania (a zależało mi na badaniach sprzed podniesienia wieku emerytalnego w latach 2013–2017), ważne jest jedno:
Polacy chcą przechodzić na emeryturę wcześnie, co najmniej 5 lat wcześniej niż ustawowy wiek emerytalny.
WCZESNY WIEK EMERYTALNY
Postrzegamy możliwość wczesnego przejścia na emeryturę jako przywilej, coś dobrego i zasłużonego. Wielu politologów i komentatorów politycznych zgadza się, że przyczyną klęski politycznej koalicji PO–PSL w 2015 roku była reforma emerytalna z roku 2013, która bardzo ostrożnie wydłużyła wiek emerytalny do 67 lat. O ile dla mężczyzn to były dodatkowe 2 lata pracy, o tyle dla kobiet aż 7. Polacy, a zwłaszcza Polki, odebrali to jako sygnał niewydolności systemu i zmiany zasad gry w jej trakcie. I chociaż reforma była rozłożona na dekady (kobiety miały osiągnąć wiek 67 lat dopiero w 2040), to i tak była przyjęta z ogromnym niezadowoleniem. Pamiętam doskonale kampanię wyborczą z 2015 roku. Obietnica PiS przywrócenia wcześniejszego wieku emerytalnego – 60 lat dla kobiet i 65 lat dla mężczyzn – wydawała się nierealna i niemożliwa do spełnienia. Nie byłby to pierwszy raz, gdy partia po wygranych wyborach porzuca sztandarowy projekt. 1 października 2017 roku jednak wcześniejszy wiek emerytalny został przywrócony i obowiązuje do dziś.
Nie ma obecnie żadnej siły politycznej, która odważyłaby się podnieść rękę na przywilej kobiet do tak krótkiej, względem mężczyzn, pracy. Jest to kuriozum w skali europejskiej: w żadnym kraju Unii Europejskiej różnica w wieku emerytalnym ze względu na płeć nie jest tak duża jak u nas i jesteśmy ostatnim państwem, które nie ma nawet w planach zrównania wieku emerytalnego. Spójrzcie na tabelę 1 – tylko w sześciu państwach UE wiek emerytalny różnicuje się ze względu na płeć (oczywiście na korzyść kobiet), ale tylko jedno państwo nie ma w planach tego zmienić – oczywiście Polska.
Tabela 1. Państwa Unii Europejskiej ze zróżnicowanym wiekiem emerytalnym ze względu na płeć dla rozpoczynających pracę oraz plany ich zrównania
Państwo
M
K
Uwagi
Austria
65
61
wyrównanie do 2033 r.
Bułgaria
65
62
wyrównanie do 2037 r.
Chorwacja
65
64
wyrównanie do 2030 r.
Polska
65
60
brak planów wyrównania
Rumunia
65
62,5
63 lata dla wszystkich od 2030 r.
Węgry
65
65
dla kobiet 40 lat stażu pracy lub 65 lat
Źródło: obliczenia własne na podstawie dostępnych danych.
Poza Unią Europejską tylko Rosja, Białoruś i Mołdawia mają w Europie zróżnicowany wiek emerytalny ze względu na płeć w wartości 5 lat, tak jak Polska.
W wielu państwach europejskich nawet wiek emerytalny dla mężczyzn jest wyższy niż w Polsce: w Portugalii (66 lat), w Belgii, Chorwacji, Danii, Grecji, Hiszpanii, Holandii, Islandii, Niemczech, Norwegii, Włoszech (we wszystkich 67 lat), a w Wielkiej Brytanii i Irlandii nawet 68 lat. Natomiast w żadnym państwie unijnym kobiety nie pracują tak krótko jak w Polsce – do 60. roku życia.
Mimo że politycy w Polsce nie wyrażają dziś woli podniesienia wieku emerytalnego ani dla kobiet, ani dla mężczyzn, niestety może nadejść moment, w którym zostaną do tego zmuszeni. Wtedy nie będzie to działanie rozłożone na dziesiątki lat, jak w reformie z 2013 roku, lecz decyzja doraźna, podejmowana na szybko, byle ratować, co się da. Jak powiedział francuski myśliciel, który w XIX wieku opisał demokrację w Ameryce, Alexis de Tocqueville:
„Nie ma takiego okrucieństwa ani takiej niegodziwości, której nie popełniłby skądinąd łagodny i liberalny rząd, kiedy zabraknie mu pieniędzy”.
Podniesienie wieku emerytalnego z długim vacatio legis (np. w Wielkiej Brytanii dopiero od 2044 roku) to jasny przekaz do społeczeństwa: będzie trudno, przygotujcie się, planujcie życie w zdrowiu i kariery tak, byście mogli dłużej pracować. Brytyjczycy, mający wiek emerytalny na poziomie 66 lat, dowiedzieli się już w 2010, że osoby urodzone po 1978 roku przejdą na emeryturę po ukończeniu 68 lat. Prawo ustalono aż 36 lat przed jego wdrożeniem. Tak postępuje poważny kraj – traktuje swoich obywateli jak pełnoprawnych partnerów.
Tymczasem w Polsce żadna siła polityczna nie ma odwagi podnieść ręki na jawny przywilej jednej z płci. Zalążki powszechnego systemu emerytalnego wprowadzono u nas dopiero w 1933 roku dla pracowników umysłowych z wiekiem emerytalnym wynoszącym 65 lat dla mężczyzn i 60 lat dla kobiet. Robotnicy, bez względu na płeć, mieli pracować do 65. roku życia, z możliwością przejścia wcześniej o 5 lat na „rentę starczą” dla górników i hutników9. Później, w 1946, obniżono go kobietom do 55 lat, by w 1954 roku ponownie podwyższyć do 60 lat.
W latach 30. XX wieku śmiertelność noworodków w Polsce była bardzo wysoka – sięgała nawet 130–150 zgonów na każde 1000 urodzeń (dziś to 2,6). Jeśli więc chcemy ocenić, ile osób dożywało wtedy emerytury, należy najpierw wyłączyć zgony noworodków, które bardzo mocno zaniżają statystykę. Szacunkowo (dane są niekompletne) około 50–60% dwudziestolatek dożywało wieku emerytalnego, natomiast dwudziestolatków już tylko 40–50%. Ta tendencja – dłuższe życie kobiet i większa szansa na dożycie upragnionego świadczenia – utrzymuje się do dziś: obecnie tylko 7% kobiet nie dożywa wieku emerytalnego i niestety aż 27% mężczyzn10. Oczywiście to nie jest wina kobiet, że żyją dłużej i lepiej. Główne przyczyny wczesnych zgonów mężczyzn przed 65. rokiem życia przedstawiam poniżej, łącznie z przybliżoną procentową wagą danego problemu:
Choroby układu krążenia (mężczyźni chorują trzy razy częściej od kobiet) – około 30–40% zgonów przed emeryturą11.
Nowotwory (25% mężczyzn pali papierosy wobec 18% kobiet; w 2023 roku rak płuc zabił dwa razy więcej mężczyzn niż kobiet) – około 20% zgonów12.
Wypadki i urazy (71% ofiar drogowych w Polsce to mężczyźni) – około 15% zgonów13.
Samobójstwa (mężczyźni popełniają około 80% samobójstw w Polsce) – około 10% zgonów14.
Warunki pracy i stres (20% mężczyzn i 5% kobiet pracuje w szkodliwych warunkach w Polsce) – około 10% zgonów15.
Takie duże dysproporcje w długości życia – powodujące jednocześnie dłuższy okres pobierania świadczeń – sprawiają, że ciężar utrzymania państwowego systemu emerytalnego spoczywa w większości na barkach jednej z płci. I to nie tej, którą media najczęściej przedstawiają jako dyskryminowaną. Mimo że kobiety żyją średnio nawet 7 lat dłużej niż mężczyźni, do obliczenia wysokości ich emerytury stosuje się wspólną tabelę średniego dalszego trwania życia (uwzględniającą obie płcie). W efekcie kobiety otrzymują emerytury wyższe nawet o 15%, a mężczyźni – niższe o około 12–14%. Jak to działa w praktyce? Kobieta, która dożyje wieku emerytalnego (60 lat) i zdecyduje się na świadczenie, ma emeryturę obliczaną na podstawie zgromadzonego kapitału podzielonego przez oczekiwaną dalszą długość życia dla tego wieku (60 lat). Obecnie wynosi ona 82 lata i 2 miesiące16, ale to średnia dla obu płci. W rzeczywistości kobieta, która dożyła 60 lat, ma przed sobą jeszcze 24 lata i 4 miesiące lat życia17. Te dodatkowe 26 miesięcy emerytury są w istocie fundowane ze składek wypracowanych przez mężczyzn.
Może się wydawać, że te kilkanaście procent wyższe emerytury kobiet nie mają większego znaczenia. Kobiety przecież rodzą dzieci, najczęściej to one biorą urlopy rodzicielskie (nawet w potocznej nazwie zawierające składnik kobiecy – „macierzyński”), więc można by przymknąć oko i przejść nad tym do porządku dziennego. To naturalne podziękowanie za trud i wysiłek włożony w wychowanie kolejnych płatników składek – z punktu widzenia systemu emerytalnego. Tylko chciałbym zwrócić uwagę na jedną rzecz: o przyznaniu takiego przywileju w obliczaniu emerytury decyduje tak naprawdę polityk i urzędnik (w tym przypadku brukselski, gdyż to Unia Europejska w swojej polityce antydyskryminacyjnej narzuca18 wspólne liczenie oczekiwanej długości życia dla kobiet i mężczyzn bez różnicowania płci). Ten przywilej nie ma nic wspólnego z liczbą dzieci ani z wziętym urlopem macierzyńskim. Jest dokładnie taki sam dla kobiet, które odchowały piątkę dzieci, jak i dla tych, które nie wychowały żadnego dziecka.
Tak więc o wieku emerytalnym, który w Polsce jest najbardziej zróżnicowany w Unii Europejskiej, decyduje polityk, który w tej kwestii jest podporządkowany woli swoich wyborców. A wśród wyborców pobierających emerytury z Zakładu Ubezpieczeń Społecznych jest 3 mln 817 tys. kobiet i tylko 2 mln 542 tys. mężczyzn19. Który polityk zaryzykuje likwidację przywileju, który dotyczy grupy o 50% większej od tej dyskryminowanej? Nie oszukujmy się, musiałoby wydarzyć się coś bardzo złego z finansami publicznymi kraju, by ktoś zdecydował się na taki krok. Tym bardziej że aż 64% Polaków uważa, iż mężczyźni powinni przechodzić na emeryturę później niż kobiety20. Warto więc zwrócić uwagę na fakt, że choć w największym stopniu na wysokość naszej emerytury wpływa wysokość miesięcznych składek i długość ich płacenia, to wciąż pozostaje wiele zmiennych, na które mamy skrajnie ograniczony wpływ. Bo czy mamy wpływ – poza własnym życiem osobistym – na to, że obecnie współczynnik dzietności na kobietę wynosi 1,0? Oznacza to ni mniej, ni więcej, że przeciętnie kobieta rodzi jedno dziecko, podczas gdy współczynnik zastępowalności pokoleń wynosi 2,1. Wpływamy na to jedynie w ten sposób, że możemy zawyżać statystyki, posiadając więcej niż dwoje dzieci (chociaż dziś nawet dwoje już mocno zawyża średnią). W skali całego kraju nasz wpływ jest jednak tak mikroskopijny, że w zasadzie niezauważalny dla systemu. Jest to jeden z głównych powodów, dla których
jeśli mamy mniej niż 50 lat, powinniśmy drżeć o emeryturę wypłacaną z państwowego funduszu
– niezależnie, czy będzie to emerytura mundurowa, powszechna z ZUS-u, z Kasy Rolniczego Ubezpieczenia Społecznego, czy nawet z Ministerstwa Sportu, które dysponuje niemal 600 emeryturami dla sportowców. Od razu uspokajam:
Niezależnie od stanu finansów funduszu emerytalnego państwowa emerytura na pewno będzie wypłacana – nie wiadomo tylko, w jakiej wysokości i jak długo.
To bowiem, co obecnie odkładamy na nasze konta w ZUS-ie, to tak naprawdę tylko zapis księgowy – w kasie ZUS-u nie ma pieniędzy na nasze przyszłe emerytury (powiedzmy za 30 lat), bo nasze składki idą w całości na wypłaty bieżących świadczeń. Zatem to, czy za 30 lat ktoś będzie płacił nam godziwe pieniądze, zależy od bardzo, bardzo wielu czynników. Najważniejszym będzie to, ile uda się wtedy ściągnąć podatków na emerytury. Patrząc z perspektywy dzisiejszej czy nawet ostatnich trzech dekad, powiedzielibyśmy, że decyduje to, ile dzieci się urodzi i ile z nich pójdzie do pracy – to główny czynnik rzutujący na naszą emeryturę za cztery dekady.
Będąc człowiekiem namiętnie czytającym „nieżyjących ekonomistów”, powiedziałbym, że mamy niezłe kłopoty: dzieci się nie rodzą, więc nie będzie miał kto pracować na nasze emerytury. Powinienem straszyć, ile tylko mogę, i opowiadać, że za 30–40 lat emerytury będą wynosić jedną czwartą ostatniej pensji. Dla mnie jest to tak oczywiste, że czasem denerwuję się, gdy któryś z moich rozmówców nie uznaje tego za pewnik. Od razu jednak uczciwie uspokoję: za 40 lat emerytura w wysokości jednej czwartej ostatniej pensji prawdopodobnie zapewni lepsze życie na emeryturze, niż mają je obecni emeryci, którzy dostają około 50% swojej ostatniej pensji. I chociaż cała ta książka ma Was skłonić do tego, żeby traktować emeryturę państwową jako mikrododatek do prawdziwego, godziwego świadczenia z Waszego indywidualnego czwartego filara, to uczciwość nakazuje mi powiedzieć: za 40 lat państwowa emerytura też będzie istniała i na pewno (jeśli nie wydarzy się nic niespodziewanego, typu wojna w naszych granicach) pozwoli Wam przeżyć miesiąc. Na jakim poziomie? To już sprawa dyskusyjna. Powinno to być życie lepsze niż dzisiejszego emeryta, ale raczej nie tak dobre, jak to, które zapewnicie sobie przyszłą pensją z pracy.
Czy ktoś 35 lat temu myślał o tym, że polskiego emeryta będzie stać na samochód? Polskiego pracownika nie było stać, a cóż dopiero emeryta. Albo czy ktoś wyobrażał sobie komórki, szybki Internet, serwisy streamingowe (aż 86% Polaków korzysta z przynajmniej jednego takiego serwisu21). To są rzeczy, bez których znaczna część z nas nie wyobraża sobie życia – a przecież dopóki nie były powszechne, nikt nie zdawał sobie sprawy, że będzie ich używać i za nie płacić. Więc za 40 lat będzie masa nowych usług i produktów, o których dzisiaj nawet nie myślimy, a w przyszłości nie będziemy mogli wyobrazić sobie bez nich życia.
Nie chcę bawić się w futurologa. Na początku wieku, na studiach, mieliśmy za zadanie wymyślić wynalazki, które za ćwierć wieku staną się powszechne. Ponieważ ćwierć wieku już minęło, mogę się z tego pośmiać. Obstawiałem dwa: nanotechnologię w medycynie, gdzie połykane zdalnie sterowane mikroroboty z laserem miały zwalczać raka bez uszkodzenia zdrowych komórek. Drugi mój typ to był teleporter umożliwiający teleportację podstawowych pierwiastków chemicznych. Jak widać po czasie, żaden z tych wynalazków nie powstał, a o zaawansowanych pracach nad nimi też nie słychać.
Tymczasem ćwierć wieku temu Internet już istniał – po pół minuty czekania ładował tekst wielkości kartki A4, a po kilku minutach nawet fajne zdjęcie. I jakoś nie przyszło mi do głowy, że po 25 latach w mojej rodzinie będziemy opłacać cztery serwisy streamingowe, dwa do filmów i dwa do muzyki. Dlatego dziś nawet nie próbuję zgadywać, bez czego za cztery dekady się nie obejdziemy. Wiem jednak jedno: polegając wyłącznie na państwowej emeryturze, na pewno nie będziemy mogli sobie na za wiele pozwolić. Choć na parę serwisów streamingowych prawdopodobnie będzie nas stać z państwowego świadczenia, to jednak na atrakcje, które wtedy będą standardem, już raczej zabraknie. Chyba że…
Przypisy
1.Podsumowanie rynku funduszy emerytalnych, Analizy online, listopad 2025, s. 2.
2. M. Szaleniec, Krótka historia emerytur, Narodowy Bank Polski, Warszawa 2006, s. 1.
3. Ibidem.
4. Ibidem.
5. Ibidem.
6. Ibidem.
7. Ibidem.
8.http://www.emerytura.senior.pl/116,0,Zabezpieczenie-na-starosc-powinno-zapewnic-nam-panstwo,4895.html [dostęp: 4.05.2026].
9.https://wielkahistoria.pl/emerytury-w-przedwojennej-polsce-1918-1939/ [dostęp: 4.05.2026].
10.Osoby pobierające emerytury wypłacane przez ZUS wg wieku i płci – stan w grudniu 2024 r., Zakład Ubezpieczeń Społecznych, Departament Statystyki i Prognoz Aktuarialnych.
11.Przyczyny zgonów, lata, Metadane, Główny Urząd Statystyczny, https://bdl.stat.gov.pl/bdl/dane/podgrup/wymiary [dostęp: 4.05.2026].
12. Ibidem.
13.Wypadki drogowe w Polsce w 2023 roku, Komenda Główna Policji, Biuro Ruchu Drogowego, Warszawa 2024, s. 28.
14.Zamachy samobójcze – stan cywilny, wykształcenie, informacje o pracy i nauce – lata 2017–2024, Komenda Główna Policji, tabele dostępne na: https://statystyka.policja.pl/st/wybrane-statystyki/zamachy-samobojcze/63803,Zamachy-samobojcze-od-2017-roku.html [dostęp: 4.05.2026].
15.Warunki pracy 2023, Główny Urząd Statystyczny, Warszawa 2024, s. 12–13.
16. Komunikat Prezesa Głównego Urzędu Statystycznego z dnia 25 marca 2025 r. w sprawie tablicy średniego dalszego trwania życia kobiet i mężczyzn, s. 2.
17.Rocznik Demograficzny 2024, Główny Urząd Statystyczny 2024, s. 399.
18. Sprawa C236-09 Trybunału Sprawiedliwości Unii Europejskiej z 2012 r.
19.Osoby pobierające emerytury wypłacane przez ZUS wg wieku i płci – stan w grudniu 2024 r., Zakład Ubezpieczeń Społecznych, Departament Statystyki i Prognoz Aktuarialnych.
20.https://www.money.pl/emerytury/wiek-emerytalny-47-proc-polakow-chce-obnizenia-6890116811295328a.html [dostęp: 4.05.2026].
21.https://www.portalsamorzadowy.pl/finanse/raport-86-proc-polakow-korzysta-z-serwisow-streamingowych,595387.html [dostęp: 4.05.2026].