Uzyskaj dostęp do tej i ponad 240000 książek od 14,99 zł miesięcznie
- Wydawca: Marek Lipiński
- Kategoria: Poradniki•Zdrowie
- Język: polski
A jeśli część Twoich decyzji finansowych zapadła, zanim jeszcze się urodziłeś?
Dlaczego jedni ludzie, choć mają pieniądze, wciąż boją się, że zaraz ich zabraknie?
Dlaczego tak trudno wydać coś na siebie, poprosić o podwyżkę albo cieszyć się sukcesem bez poczucia winy?
Dlaczego rodzeństwo potrafi przez lata nie rozmawiać ze sobą z powodu spadku, a w niektórych rodzinach pieniądze znaczą znacznie więcej niż tylko pieniądze?
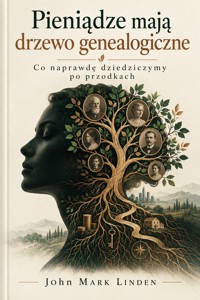
„Pieniądze mają drzewo genealogiczne” to książka o tym, czego naprawdę dziedziczymy po rodzicach, dziadkach i wcześniejszych pokoleniach.
Nie tylko domy, ziemię, oszczędności czy długi.
Dziedziczymy także zdania:
„Na to nas nie stać.”
„Pieniądze nie rosną na drzewach.”
„Nie pokazuj, ile masz.”
„Rodzinie się nie odmawia.”
„Lepiej mieć mniej, ale pewnie.”
Z czasem te zdania mogą stać się niewidzialną rodzinną konstytucją finansową, według której podejmujemy decyzje, nawet jeśli świat, w którym powstała, dawno już nie istnieje.
John Mark Linden prowadzi czytelnika przez historie rodzinnych lęków, lojalności, wstydu, sukcesów, spadków, testamentów, konfliktów między rodzeństwem i pieniędzy zapisanych nie tylko w pamięci, lecz także w emocjach i ciele. Pokazuje, dlaczego spór o majątek często nie jest sporem o majątek, lecz o miłość, uznanie, sprawiedliwość i miejsce w rodzinie.
To jednak nie jest książka przeciwko przodkom.
Jest opowieścią o zrozumieniu.
Bo razem z lękiem przed stratą możemy odziedziczyć zaradność. Razem z ostrożnością — zdolność przetrwania. Razem z historią kryzysów — niezwykłą umiejętność zaczynania od nowa.
Ta książka pomoże Ci przyjrzeć się własnej rodzinnej historii i zadać jedno z najważniejszych pytań:
które przekonania o pieniądzach naprawdę są moje, a które tylko odziedziczyłem?
Nie znajdziesz tu recepty na szybkie wzbogacenie ani porad, gdzie inwestować. Znajdziesz historie, pytania i tropy prowadzące znacznie głębiej — do miejsca, w którym pieniądze spotykają się z rodziną, miłością, lękiem, lojalnością i poczuciem własnej wartości.
Być może najcenniejszym spadkiem nie jest to, co zatrzymasz po swoich przodkach, lecz to, co świadomie zdecydujesz się przekazać dalej.
Ebooka przeczytasz w aplikacjach Legimi na:
Liczba stron: 501
Rok wydania: 2026
Odsłuch ebooka (TTS) dostepny w abonamencie „ebooki+audiobooki bez limitu” w aplikacjach Legimi na:
Podobne
John Mark Linden
Pieniądze mają drzewo genealogiczne
Co naprawdę dziedziczymy po przodkach
Pieniądze mają drzewo genealogiczneCo naprawdę dziedziczymy po przodkach
© Copyright by John Mark Linden, 2026
Wszelkie prawa zastrzeżone. Żadna część tej publikacji nie może być powielana, przechowywana w systemach wyszukiwania ani rozpowszechniana w jakiejkolwiek formie i w jakikolwiek sposób, elektroniczny, mechaniczny, przez fotokopiowanie, nagrywanie lub inny, bez uprzedniej pisemnej zgody autora. Dozwolone jest przytaczanie krótkich fragmentów w recenzjach i omówieniach z podaniem źródła.
Wydanie pierwsze, 2026
ISBN 978-83-981178-5-2 (e-book)ISBN 978-83-981178-6-9 (wydanie drukowane)
Kontakt z autorem: [email protected]
Postaci i historie opisane w tej książce zostały złożone z wielu obserwacji i rozmów. Imiona i szczegóły zmieniono. Ewentualne podobieństwo do rzeczywistych osób jest przypadkowe.
Książka ma charakter poradnikowy i refleksyjny. Nie zastępuje porady lekarskiej, psychologicznej, prawnej ani finansowej. W sprawach zdrowia, prawa spadkowego i finansów skonsultuj się z odpowiednim specjalistą.
Cytaty z autorów starożytnych podano w przekładzie własnym, o ile nie zaznaczono inaczej.
Spis treści
Prawa autorskie
Wstęp. Zanim otworzysz rodzinną księgę
Prolog. Konto, na którym nadal żyją Twoi dziadkowie
Rozdział 1. Pierwsze lekcje
1.1 Pierwsze pieniądze, których nie pamiętasz
1.2 Rodzinna konstytucja finansowa
1.3 Czarna godzina
1.4 Prezenty i święta: język, którym rodzina mówi o miłości
Rozważanie dlaczego pierwsze lekcje są tak trwałe
Na koniec rozdziału co zabierasz z pierwszych lekcji
Rozdział 2. Pieniądze przodków
2.1 Rodzinne katastrofy, których możesz nie pamiętać
2.2 Człowiek, który stracił wszystko
2.3 Linia, w której ktoś zawsze „wyjeżdża”
2.4 Pieniądze, które przychodzą z daleka
2.5 Tajemnice rodu
Rozważanie między pamięcią a przeznaczeniem
Na koniec rozdziału co zabierasz od przodków
Rozdział 3. Awans, który boli
3.1 Awans społeczny — zdrada, o której nikt nie mówi
3.2 Nie wolno mieć więcej niż ojciec
3.3 Szklany sufit rodziny
Rozważanie lojalność, która nie wymaga ofiary
Na koniec rozdziału co zabierasz z awansu, który boli
Rozdział 4. Długi, których nie ma w banku
4.1 Rodzinny bank
4.2 Najdroższy dług: „Po tym wszystkim, co dla Ciebie zrobiliśmy”
4.3 Dorosłe dzieci na finansowej pępowinie
4.4 Dziecko do zadań specjalnych
4.5 Długi, które ukrywamy
Rozważanie kiedy dar staje się długiem
Na koniec rozdziału co zabierasz z długów, których nie ma w banku
Rozdział 5. Spadek i testamenty
5.1 Spadek
5.2 Testament, który zaczyna działać za życia
5.3 Testament, wersja czwarta
5.4 Dom na warunkach
5.5 „Mamo, a co jest na mnie zapisane?”
5.6 Spadek, którego nie ma w testamencie
Rozważanie czego naprawdę szukamy w spadku
Na koniec rozdziału co zabierasz ze spadku
Rozdział 6. Rodzeństwo i rodzinne wojny
6.1 Pieniądze między rodzeństwem
6.2 Kłótnia, która dziedziczy się szybciej niż majątek
6.3 Rodzina, która rozmawia przez prawnika
6.4 Moje, twoje, nasze dzieci
6.5 Chwiejne sojusze
Rozważanie sprawiedliwość, która nigdy nie będzie równa
Na koniec rozdziału co zabierasz z rodzinnych wojen
Rozdział 7. Ciało, które dźwiga
7.1 „Wszystko jest na mojej głowie”
7.2 Dolne plecy — metafora oparcia
7.3 Kręgosłup rodziny
7.4 Człowiek nie jest sejfem
7.5 Czwarta nad ranem
Rozważanie ciało, które prowadzi własną księgę
Na koniec rozdziału co zabierasz z ciała, które dźwiga
Rozdział 8. Pięć emocji pieniądza
8.1 Lęk
8.2 Wstyd
8.3 Zazdrość
8.4 Poczucie winy bogatego
8.5 Euforia
Rozważanie emocje jako posłańcy
Na koniec rozdziału co zabierasz z pięciu emocji
Rozdział 9. Miłość, władza i pieniądze
9.1 Kto płaci, ten decyduje?
9.2 Miłość na wspólnym koncie
9.3 Kobieta, która nie chce być zależna
9.4 Mężczyzna, który musi utrzymać wszystkich
9.5 Kiedy miłość się kończy
Rozważanie miłość i władza przy jednym stole
Na koniec rozdziału co zabierasz z miłości i pieniędzy
Rozdział 10. Dzieci i pieniądze
10.1 „Chcę, żeby miały lepiej niż ja”
10.2 Dziecko, które nigdy nie usłyszało „nie”
10.3 Czy dzieci muszą wiedzieć, ile mamy pieniędzy?
Rozważanie dzieci nie słuchają, dzieci patrzą
Na koniec rozdziału co przekazujesz dzieciom
Rozdział 11. Sukces, który boi się samego siebie
11.1 Sabotaż tuż przed sukcesem
11.2 Bogactwo, którego trzeba się wstydzić
11.3 Pieniądze jako zemsta
Rozważanie komu oddajemy nasz sukces
Na koniec rozdziału co zabierasz z sukcesu, który się boi
Rozdział 12. Mieć i nadal się bać
12.1 Ile to jest „wystarczająco”?
12.2 Milion i lęk
12.3 Człowiek, który nie potrafi wydawać na siebie
12.4 Człowiek, który nie potrafi przyjmować
12.5 Dzień, w którym przestajesz zarabiać
Rozważanie wystarczająco, czyli najtrudniejsze słowo
Na koniec rozdziału co zabierasz, kiedy masz i nadal się boisz
Rozdział 13. Rodzinna Księga Pieniądza
13.1 Zeszyt, który zmienia rozmowy
13.2 Linia życia
13.3 Cztery pokolenia przy jednym stole
13.4 Największy prezent: rozmowy, które zostają
Rozważanie dlaczego warto opowiadać
Na koniec rozdziału co zabierasz z Rodzinnej Księgi
Rozdział 14. Oddanie długu, którego nie zaciągnąłeś
14.1 Więcej mówimy do zmarłych niż mówiliśmy do żywych
14.2 Co chcę zatrzymać
14.3 Co chcę zakończyć na sobie
14.4 Pieniądze bez winy
14.5 Bezpieczeństwo inne niż konto
14.6 Twoja definicja bogactwa
14.7 Testament wartości
Rozważanie wolność, która nie odcina korzeni
Rozważanie echa sprzed wieków
Na koniec rozdziału co zabierasz w dalszą drogę
Epilog. Kiedy pieniądze przestają być historią
Dodatek. Karta rozmów z dziadkami
Przed rozmową
Pięć zasad podczas rozmowy
Spotkanie 1. Dzieciństwo i dom
Spotkanie 2. Rodzice i dziadkowie
Spotkanie 3. Praca, pieniądze i trudne czasy
Spotkanie 4. Miłość, małżeństwo i rodzina
Spotkanie 5. Wartości i przesłanie
Pytania delikatne
Po rozmowie
Notatki ze spotkania
Inspiracje i lektury
O autorze
Punkty orientacyjne
Okładka
Spis treści
Początek książki
Wstęp
Zanim otworzysz rodzinną księgę
Tej książki nie planowałem. Przyszła do mnie sama, z wielu stron naraz, jak list, który ktoś wysyłał przez lata w kawałkach.
Od dawna pracuję z ludźmi, którzy na zewnątrz wyglądają na takich, którym się udało. Prowadzą firmy, zarządzają zespołami, utrzymują rodziny, pomagają innym. Przychodzą do mnie z bardzo różnymi sprawami: ze zmęczeniem, którego nie da się przespać, z napięciem w plecach, z bezsennością, z poczuciem, że życie przecieka im między palcami. Rzadko przychodzą z tematem pieniędzy, a jednak prawie zawsze, prędzej czy później, rozmowa do nich schodzi.
Zaczyna się niewinnie. Od jednego zdania rzuconego mimochodem. „U nas w domu się o tym nie mówiło.” „Mój ojciec zawsze powtarzał…” „Babcia trzymała pieniądze w puszce.” „Z bratem nie rozmawiam od pogrzebu mamy.” Nagle okazuje się, że pod zmęczeniem, pod bólem pleców, pod nieprzespanymi nocami leży historia znacznie starsza niż człowiek, który siedzi naprzeciwko mnie.
Co zobaczyłem
Przez lata pracy zebrało się we mnie sporo obserwacji, których nie potrafiłem już odłożyć na półkę.
Widziałem rodzeństwa, które kłóciły się o spadek tak, jakby od tego zależało ich życie, a tak naprawdę kłóciły się o to, kogo rodzice kochali bardziej. Widziałem testamenty zmieniane po każdej urazie, jak oceny w dzienniku. Widziałem rodziny, w których ta sama kłótnia przechodziła z pokolenia na pokolenie, chociaż nikt już nie pamiętał, od czego się zaczęła. Widziałem linie rodzinne, w których ktoś zawsze „wyjeżdżał”, a reszta milczała. Widziałem ludzi, którzy nie potrafili ze sobą rozmawiać inaczej niż przez prawnika.
Widziałem też coś, co poruszyło mnie najbardziej. Ludzi, którzy biegają na cmentarz. Myją płyty, zapalają znicze, poprawiają kwiaty i mówią do swoich zmarłych więcej, niż kiedykolwiek powiedzieli im za życia. Zacząłem się zastanawiać, ile z tych rozmów można było odbyć wcześniej. Przy stole, a nie przy grobie.
Jeszcze jedno, co widzę w swojej pracy niemal codziennie. Ciało reaguje na rozmowę o pieniądzach szybciej niż słowa. Kiedy ktoś opowiada o długu ojca, o kopercie babci, o rodzinnym „na to nas nie stać”, zmienia się oddech, napinają się barki, zaciska się szczęka. Człowiek mówi, że to stare sprawy. Jego ciało mówi coś zupełnie innego.
Dlaczego pieniądze
Można zapytać, dlaczego książka o rodzinnych historiach mówi akurat o pieniądzach. Odpowiedź jest prosta: bo pieniądze są najlepszym tłumaczem, jakiego znam.
Przy pieniądzach rodzina mówi o sobie prawdę, nawet wtedy, gdy wszyscy milczą. Pieniądze pokazują, kto ma władzę, kto czuje się winny, kto dźwiga, kto prosi, kto ukrywa, kto się wstydzi. Pokazują lojalności, których nikt nie nazwał, i umowy, których nikt nie podpisał. W pieniądzach zapisuje się historia wojen, przesiedleń, kryzysów i strat, ale też historia odwagi, zaradności i zaczynania od nowa.
Ta książka nie jest poradnikiem finansowym. Nie powie Ci, gdzie inwestować ani jak szybko się wzbogacić. Jest raczej zaproszeniem do rozmowy z własną rodziną. Z żywymi i z tymi, których już nie ma.
Przez całą książkę patrzę na pieniądze przez cztery warstwy. Pierwszą widać na koncie. Pozostałe trzy zwykle zostają w ukryciu.
Z szacunkiem dla przodków
Jedno jest dla mnie w tej książce najważniejsze. Nie piszę jej przeciwko rodzinom. Nie szukam winnych. Nasi rodzice i dziadkowie żyli w świecie, którego większość z nas nie zna. Ich lęki były mądrością. Ich zakazy chroniły. Ich zdania były odpowiedziami na pytania o przetrwanie.
Rodzina jest źródłem zarówno ciężarów, jak i zasobów. Dziedziczymy lęk przed stratą, ale dziedziczymy też zdolność zaczynania od nowa. Dziedziczymy zakaz ryzyka, ale też pracowitość, która pozwoliła rodzinie przetrwać. Przodkowie nie są w tej książce oskarżonymi. Są rozmówcami.
Jak czytać tę książkę
Każdy rozdział zaczyna się od historii. Ludzie, których spotkasz, są postaciami złożonymi: zbudowałem ich z wielu obserwacji, rozmów i doświadczeń, zmieniając wszystko, co mogłoby kogokolwiek zidentyfikować. Nikt się w nich nie rozpozna, ale mam nadzieję, że wielu się w nich odnajdzie.
Nie znajdziesz tu ćwiczeń z tabelkami. Znajdziesz pytania. Na końcu każdego rozdziału czekają na Ciebie cztery stałe przystanki: ukryty rachunek, czyli to, ile dziś kosztuje Cię rodzinne przekonanie; ślad w ciele, czyli to, co możesz zauważyć w oddechu, napięciu i śnie; pytanie „moje czy odziedziczone?”; i jedno pytanie na koniec, które warto zabrać ze sobą.
Nie musisz odpowiadać na wszystkie od razu. Niektóre odpowiedzi przyjdą po tygodniu. Inne przy rodzinnym stole. Jeszcze inne, być może, przy grobie kogoś bliskiego, ale jeśli choć jedna rozmowa odbędzie się wcześniej, przy stole, a nie przy grobie, ta książka spełni swoje zadanie.
Jeśli w trakcie lektury poczujesz, że niektóre historie dotykają Cię zbyt mocno, że wracają trudne wspomnienia, lęk, bezsenność albo przygnębienie, daj sobie prawo do wsparcia. Rozmowa z terapeutą, lekarzem albo kimś zaufanym nie jest słabością. Jest jednym ze sposobów, żeby przestać dźwigać wszystko samemu.
Teraz otwórzmy rodzinną księgę.
John Mark Linden
Prolog
Konto, na którym nadal żyją Twoi dziadkowie
Być może niektóre Twoje decyzje finansowe zapadły, zanim się urodziłeś.
Weźmy Adama. Adam ma sześćdziesiąt jeden lat, dom bez kredytu, małą firmę, która od dwudziestu lat płaci wszystkim pensje na czas, i dwoje dorosłych dzieci, które już nie dzwonią z pytaniem „tato, a mógłbyś…”. Ma oszczędności. Ma nawet coś, co jego doradca w banku nazywa „portfelem”, choć Adam wciąż myśli, że portfel to ta skórzana rzecz w tylnej kieszeni.
Adam nie jest biedny. Według każdej tabeli w każdym raporcie jest człowiekiem zamożnym.
Jednak przed zakupem nowej pralki sprawdza konto trzy razy. Raz rano, raz po obiedzie i raz wieczorem, „żeby się upewnić”. Upewnić, że co? Że pieniądze nie wyparowały w ciągu dnia? Że bank nie zbankrutował między zupą a drugim daniem? Adam nie umie odpowiedzieć. Po prostu sprawdza.
W restauracji czyta menu od prawej strony. Najpierw ceny, potem dania. Żona zamawia rybę, on mówi, że „nie jest głodny”, i zjada pół jej frytek. Kiedy dzieci namówiły go na wakacje w Portugalii, przez cały tydzień przeliczał każdą kawę na domową walutę, a po powrocie powiedział, że było ładnie, ale „w sumie u nas też jest morze”.
Najciekawsze jest jednak co innego. Adam bez wahania dokłada synowi do mieszkania. Bez mrugnięcia okiem płaci za aparat ortodontyczny wnuczki. Na firmę wydaje rozsądnie i odważnie. Problem zaczyna się dopiero wtedy, gdy miałby wydać coś na siebie. Wtedy w głowie Adama odzywa się chór. Nie wie, kto w nim śpiewa, ale zna każdą zwrotkę.
Ekonomicznie Adam żyje dziś. Ma konto w aplikacji, płaci telefonem i wie, co to inflacja bazowa, ale jakaś część jego historii nadal mieszka w kuchni babci Marii, gdzie na ceracie w kratkę leżał chleb, a babcia mówiła: „Jedz. Nie wiadomo, co będzie jutro.”
To jest pierwsze pytanie tej książki: czy można wyjść z biedy ekonomicznie, a nadal pozostać w niej emocjonalnie?
Zdania, które przeżyły swoich autorów
Babcia Maria nie znała słowa „inwestycja”, ale słoiki w piwnicy miała zdywersyfikowane: ogórki, powidła, smalec i coś, czego nikt nie odważył się otworzyć od 1983 roku. Przeżyła wojnę, przesiedlenie i dwie wymiany pieniędzy. Wiedziała rzeczy, których nie uczą na studiach ekonomicznych: że pieniądz potrafi stracić wartość z dnia na dzień, że dom można opuścić z jedną walizką i że najpewniejszą lokatą jest to, co da się zjeść.
To była mądrość. Mądrość czasu, w którym jutro naprawdę mogło nie przyjść.
Babcia dawno już nie żyje, ale jej zdania żyją dalej, i to w znakomitej kondycji. Mają się lepiej niż niejeden spadkobierca. Przeszły z kuchni do pokoju, z pokoju do kolejnego mieszkania, z mieszkania do kolejnego pokolenia. Nikt ich nie zapisał w testamencie, a jednak każdy je dostał.
„Nie wiadomo, co będzie jutro.”
„Nie pokazuj, ile masz.”
„Odkładaj na czarną godzinę.”
„Pieniądze szczęścia nie dają, ale lepiej je mieć.”
W każdej rodzinie krąży kilka takich zdań. Wypowiadane przy stole, przy zmywaniu naczyń, w samochodzie w drodze na cmentarz. Mówione mimochodem, tonem, który nie znosi sprzeciwu. Dziecko nie analizuje ich i nie sprawdza źródeł. Dziecko po prostu słucha, a potem dorasta, zakłada konto, podpisuje umowy, prowadzi firmę i nie zauważa, że w jego głowie wciąż obowiązuje regulamin spisany w zupełnie innej epoce.
Zdania przeżywają swoich autorów. Czasem dlatego, że są prawdziwe. Czasem dlatego, że nikt nie zapytał, czy nadal są.
Pieniądze mają drzewo genealogiczne
Zwykle myślimy o pieniądzach jak o czymś bardzo teraźniejszym. Pensja przychodzi dziesiątego, rata schodzi piętnastego, a reszta to kwestia rozsądku i silnej woli. Gdyby tak było, wystarczyłby dobry arkusz kalkulacyjny i kilka zasad z poradnika. Tymczasem ludzie z identycznymi dochodami żyją zupełnie inaczej. Jeden przy tej samej kwocie śpi spokojnie, drugi budzi się o czwartej i liczy.
Bo pieniądze mają drzewo genealogiczne. Mają dziadków, którzy coś stracili, i pradziadków, którzy coś zbudowali. Mają ciotkę, o której mówiło się, że „wszystko przepuściła”, i wuja, którego nazwisko wymawiało się ciszej, bo „wyjechał” w okolicznościach, o które nie wypadało pytać. Mają rodzeństwo, które nie rozmawia ze sobą od pogrzebu mamy, i testament, który był zmieniany częściej niż opony w rodzinnym samochodzie.
Ta książka nie jest poradnikiem inwestowania. Nie dowiesz się z niej, jak zostać milionerem w trzydzieści dni, ani nie znajdziesz w niej afirmacji do powtarzania przed lustrem. Nie twierdzę też, że trauma dziadka magicznie przenosi się na wnuka jak kolor oczu. To byłoby za proste i trochę nieuczciwe wobec dziadka.
Interesuje mnie coś innego: jak historie rodzinne zmieniają sposób, w jaki rozumiemy bezpieczeństwo, sukces, dług i prawo do posiadania. Jak to, co wydarzyło się przy stole naszych dziadków, nadal siedzi z nami przy naszym i jak rozpoznać, które rodzinne zasady wybieramy świadomie, a które po prostu odziedziczyliśmy razem z kredensem.
Będzie o pieniądzach, ale nie tylko. Pieniądz jest tu świetnym przewodnikiem, bo dotyka wszystkiego naraz: miłości, władzy, wstydu, lojalności, ciała, śmierci i dziedziczenia. Przy pieniądzach rodzina mówi o sobie więcej niż przy świątecznym stole. Czasem nawet wtedy, gdy milczy.
Nie przeciwko przodkom
Babcia Maria nie była problemem. Była rozwiązaniem. Jej ostrożność wykarmiła dzieci w czasach, w których wielu nie przeżyło. Pracowitość dziadka, upór ojca, zaradność matki, która z jednej pensji potrafiła zrobić trzy, to również jest spadek. Dziedziczymy ciężary, ale dziedziczymy też zasoby. Zdolność przetrwania. Umiejętność zaczynania od nowa. Odwagę, której nikt nie nazywał odwagą, bo nie było czasu na nazywanie.
Nie chodzi o to, żeby odrzucić rodzinną historię. Chodzi o to, żeby móc powiedzieć: dziękuję, to było Wam potrzebne. Część zabieram ze sobą. Resztę mogę już odłożyć.
Zanim przejdziemy dalej, jedno pytanie. Nie musisz od razu odpowiadać. Wystarczy, że je zabierzesz ze sobą do pierwszego rozdziału:
Jakie zdanie o pieniądzach słyszałeś w domu najczęściej i czyim głosem nadal brzmi w Twojej głowie?
Rozdział
1
Pierwsze lekcje
„Czym raz nasiąknie młode naczynie, tym długo pachnieć będzie.”
Horacy, Listy I,2,69–70
Każdy z nas chodził do szkoły pieniędzy, choć nikt nas do niej nie zapisał. Nie było w niej dzwonków, świadectw ani wywiadówek. Lekcje odbywały się w kuchni, w samochodzie, przy kasie w sklepie i przy świątecznym stole. Nauczycielami byli rodzice, dziadkowie, ciotki i sąsiedzi. Żaden z nich nie wiedział, że uczy. Żaden z nas nie wiedział, że się uczy.
Ta szkoła miała jednak bardzo konkretny program. Uczyła, czy o pieniądzach się mówi, czy milczy. Czy się je wydaje, czy chowa. Czy są czymś, co daje wolność, czy czymś, co zawsze może zniknąć. Uczyła, kto w rodzinie ma prawo decydować, a kto musi prosić. Uczyła, czy sukces jest powodem do dumy, czy do wstydu.
Najciekawsze jest to, że z tej szkoły nigdy się nie wychodzi. Można skończyć studia ekonomiczne, zostać dyrektorem finansowym, prowadzić firmę, inwestować na giełdzie. Pod tym wszystkim nadal działają lekcje, które odbyły się dawno temu, kiedy siedzieliśmy pod stołem i słuchaliśmy, jak dorośli ściszają głos.
W tym rozdziale przyjrzymy się trzem takim lekcjom. Pierwsza dotyczy atmosfery, w której dorastaliśmy: tego, co czuliśmy, zanim cokolwiek zrozumieliśmy. Druga dotyczy zasad, czyli niepisanej konstytucji, która obowiązuje w każdej rodzinie i którą każdy z nas zabiera do dorosłego życia. Trzecia dotyczy najstarszego polskiego, choć wcale nie tylko polskiego, sposobu myślenia o oszczędnościach: odkładania na czarną godzinę.
Nie będziemy szukać winnych. Rodzice, którzy szeptali przy kuchennym stole, robili, co mogli, w świecie, który znali. Zasady, które ustanowili, często ratowały rodzinę. Chodzi o coś innego: o to, żebyś mógł zobaczyć swoje pierwsze lekcje z bliska i sam zdecydować, które z nich nadal są Twoje.
1.1 Pierwsze pieniądze, których nie pamiętasz
Klara ma siedem lat i siedzi pod stołem w kuchni. Bawi się lalką, ale tak naprawdę słucha. Dzieci zawsze słuchają, zwłaszcza wtedy, kiedy dorośli są przekonani, że nie.
Nad stołem rodzice rozmawiają ściszonymi głosami. Mama mówi coś o rachunku za prąd. Tata odpowiada, że „jakoś to będzie”. Mama mówi, że „jakoś” to nie jest plan. Tata wstaje, zapala papierosa przy oknie i przez dłuższą chwilę nikt nic nie mówi. Ta cisza jest najgłośniejszą częścią rozmowy.
Klara nie wie, ile kosztuje prąd. Nie zna słowa „budżet”. Nie potrafiłaby wskazać na mapie żadnego banku, ale tego wieczoru uczy się czegoś, co zapamięta na następne czterdzieści lat: że pieniądze to temat, przy którym dorośli się boją. Że o pieniądzach mówi się szeptem i że kiedy ich brakuje, mama ma taki dziwny głos, a tata wychodzi do okna.
Trzydzieści pięć lat później Klara jest dyrektorką finansową w średniej firmie. Zarządza budżetem, który dwudziestokrotnie przekracza roczne dochody jej rodziców. Jest w tym świetna, a jednak kiedy mąż zaczyna przy kolacji rozmowę o kredycie, Klara czuje, jak coś ściska ją w brzuchu, i ma ochotę wyjść do okna.
Nie chodzi o pierwsze kieszonkowe. Ani o pierwszą skarbonkę w kształcie świnki. Chodzi o pierwszą atmosferę wokół pieniędzy. O to, czego nauczyliśmy się, zanim w ogóle wiedzieliśmy, czym jest pieniądz. Te lekcje nie miały podręcznika ani sprawdzianu. Odbywały się w kuchni, w samochodzie, przy kasie w sklepie. Prowadzili je nauczyciele, którzy nawet nie wiedzieli, że uczą.
Dom, w którym o pieniądzach się nie mówiło
W niektórych domach pieniądze były jak sprawy łóżkowe: wszyscy wiedzieli, że istnieją, ale nikt nie zamierzał o nich rozmawiać przy dzieciach. Na pytanie „ile zarabiasz, tato?” odpowiadało się „wystarczająco” albo „to nie twoja sprawa”. Ile kosztował dom, skąd się wziął samochód, dlaczego wujek przestał przychodzić na urodziny: wszystko to należało do kategorii spraw dorosłych.
Dziecko z takiego domu dowiaduje się jednego: pieniądze są czymś trochę wstydliwym. Czymś, o czym przyzwoici ludzie nie mówią. W dorosłym życiu taka osoba często nie potrafi negocjować pensji, bo samo wypowiedzenie kwoty na głos przypomina jej coś niestosownego. Wolałaby, żeby szef sam się domyślił. Szef zwykle się nie domyśla.
Dom, w którym ciągle brakowało
Tu pieniądze nie były tematem zakazanym. Były tematem jedynym. Każda decyzja zaczynała się od pytania „a za co?”. Nowe buty trzeba było zasłużyć, wycieczka szkolna była dylematem moralnym, a lody w niedzielę świętem państwowym.
Dzieci z takich domów często wyrastają na ludzi niezwykle zaradnych. Potrafią zrobić obiad z niczego, naprawić pralkę taśmą i znaleźć promocję, o której nie wie nawet sklep. To prawdziwy talent i prawdziwy spadek. Bywa jednak, że razem z zaradnością przychodzi przekonanie, że brak jest stanem naturalnym, a dostatek tylko chwilową anomalią, która zaraz się skończy.
Dom, w którym pieniądze były, ale zawsze mogło ich zabraknąć
To najbardziej podstępny z domów. Na zewnątrz wszystko w porządku: mieszkanie, samochód, wakacje raz w roku, ale w powietrzu wisiało ciągłe „uważaj”. Nie kupuj, bo nie wiadomo. Nie wydawaj, bo przyjdzie gorsze. Nie ciesz się za bardzo, bo zapeszysz.
W takim domu dziecko uczy się, że bezpieczeństwo jest zawsze tymczasowe. Że spokój trzeba nieustannie pilnować, jak garnka z mlekiem na gazie. Odwrócisz się na chwilę i wykipi. Dorosły z takiego domu może mieć milion na koncie i nadal czuć, że stoi nad przepaścią. Nie dlatego, że nie umie liczyć. Dlatego, że nauczono go, że przepaść jest zawsze o krok.
Dom, w którym pieniądz oznaczał władzę
W tym domu wszyscy wiedzieli, kto zarabia i wszyscy wiedzieli, co z tego wynika. Ten, kto przynosił pieniądze, decydował o kolorze zasłon, o kierunku wakacji i o tym, czy syn pójdzie na studia, czy do warsztatu. Pozostali mogli mieć zdanie, ale było to zdanie w trybie doradczym.
„Dopóki mieszkasz pod moim dachem” to zdanie, które w wielu domach pełniło funkcję konstytucji. Dziecko szybko pojmuje, że pieniądz to nie tylko środek płatniczy, ale też mikrofon. Kto ma pieniądze, ten mówi. Kto nie ma, ten słucha.
Z takiego domu wychodzą zwykle dwa typy dorosłych. Jedni za wszelką cenę dążą do tego, by mieć własne pieniądze, bo tylko one dają prawo głosu. Drudzy, sami zarabiając, wciąż czują się gośćmi we własnym życiu i pytają partnera o zgodę na zakup kurtki. Obie strategie są zrozumiałe. Żadna nie jest do końca wolna.
Dom, w którym bogactwo należało ukrywać
Były też domy, w których pieniędzy nie brakowało, ale nie wolno było tego pokazywać. Nowy samochód parkowało się dwie ulice dalej. Sąsiadom mówiło się, że „ledwo starcza”. Prezenty kupowało się droższe, ale mówiło, że „z promocji”.
Czasem stała za tym historia. W rodzinach, którym kiedyś odebrano majątek, nauka była prosta: kto się wychyla, ten traci. Lepiej wyglądać skromnie, niż znowu zwrócić czyjąś uwagę. Czasem chodziło o zazdrość sąsiadów, o plotki, o „co ludzie powiedzą”. W wielu kulturach to ostatnie pytanie ma rangę niemal konstytucyjną.
Dziecko z takiego domu uczy się, że sukces jest czymś niebezpiecznym. Że dobre rzeczy trzeba mieć po cichu, jak przemyt. W dorosłości taka osoba może zarabiać świetnie i jednocześnie tłumaczyć się z każdego zakupu, jakby stała przed komisją. „W leasingu.” „Trafiła się okazja.” „Właściwie to firmowe.” Do tych zdań jeszcze wrócimy.
Pierwsze rodzinne zdanie
Większość z nas nie pamięta pierwszej lekcji o pieniądzach, ale prawie każdy pamięta pierwsze zdanie. Wystarczy chwilę pomyśleć, a ono samo wraca, razem z tonem głosu, zapachem kuchni i miną osoby, która je wypowiedziała.
„Na to nas nie stać.”
„Pieniądze nie rosną na drzewach.”
„Bogaci to złodzieje.”
„Nie bądź jak twój ojciec.”
To ostatnie zdanie formalnie nie dotyczy pieniędzy, a jednak w wielu domach dotyczyło przede wszystkim ich.
Pierwsze rodzinne zdanie rzadko jest kłamstwem. Zwykle było prawdą w swoim czasie. Naprawdę nie było ich stać. Pieniądze naprawdę nie rosły na drzewach, choć w ogródku babci rosło prawie wszystko inne. Problem nie polega na tym, że zdanie było nieprawdziwe. Polega na tym, że nikt nigdy nie sprawdził, czy nadal jest.
Dziecko, które słuchało
Wróćmy do Klary pod stołem. Dorośli nie mówili do niej. Mówili ponad nią i właśnie dlatego zapamiętała tak dużo. Dzieci uczą się najwięcej z rozmów, które nie były do nich skierowane: z tonu, z przerw, z trzaśnięcia drzwiami, z tego, kto po kłótni szedł do kuchni, a kto do garażu.
Dziecko nie rozumie mechanizmów kredytu ani różnic kursowych. Rozumie za to doskonale jedną rzecz: czy dorośli, od których zależy jego świat, czują się bezpiecznie. Jeśli przy pieniądzach mama robiła się cicha, a tata nerwowy, dziecko wyciąga prosty wniosek. Nie „pieniądze są narzędziem”. Raczej: „pieniądze to coś, przy czym świat się chwieje”.
Ten wniosek zapisuje się głębiej niż jakakolwiek tabliczka mnożenia i potrafi przetrwać dyplom z ekonomii, awans, spłacony kredyt i trzy dobre lata na giełdzie.
Dom, w którym pieniądze były nagrodą i karą
Jest jeszcze jeden rodzaj domu, o którym rzadko się mówi, choć wielu z nas w nim dorastało. To dom, w którym pieniądze były narzędziem wychowania.
Za piątkę z matematyki – banknot. Za dwójkę – szlaban na kieszonkowe. Za posprzątany pokój – lody. Za kłótnię z bratem – „w tym tygodniu nic nie dostaniesz”. Rodzice, którzy tak robili, zwykle mieli dobre intencje. Chcieli nauczyć dziecko, że wysiłek się opłaca, a złe zachowanie ma konsekwencje i czasem to działało.
Jednak dziecko z takiego domu uczy się czegoś jeszcze, czego rodzice wcale nie planowali. Uczy się, że pieniądze są miarą tego, czy było grzeczne. Że ich brak oznacza karę, a ich obecność – akceptację. Że miłość i pieniądze płyną tym samym kanałem i zakręca je ten sam kurek.
Jeden z moich rozmówców, trzydziestoletni inżynier, opowiadał mi kiedyś, że jako trzydziestolatek czuł się „ukarany” za każdym razem, gdy jego konto spadało poniżej pewnej kwoty. Nie przestraszony. Nie zaniepokojony. Ukarany. Jakby ktoś niewidzialny właśnie zabrał mu kieszonkowe za jakieś przewinienie, którego nie pamiętał. Dopiero po wielu rozmowach przypomniał sobie zeszyt, w którym ojciec zapisywał jego oceny i wypłacał za nie pieniądze w każdą niedzielę. Kiedy oceny były słabe, niedziela mijała bez wypłaty i bez uśmiechu ojca.
Dziecko nie odróżnia jednego od drugiego. Dla niego pusty portfel i chłodne spojrzenie rodzica to ta sama wiadomość.
Dom, w którym było dwoje rodziców i dwie prawdy
Czasem w jednym domu mieszkały dwie zupełnie różne atmosfery wokół pieniędzy. Mama oszczędzała każdy grosz, tata wydawał lekką ręką. Albo odwrotnie. Jedno uważało, że „trzeba żyć”, drugie, że „trzeba odkładać”. Jedno chowało pieniądze, drugie je pokazywało.
Dziecko w takim domu znajduje się w bardzo trudnym położeniu. Każde z rodziców ma swoją rację, każde przekonuje, każde czasem szuka w dziecku sojusznika. „Widzisz, jaki ojciec jest rozrzutny?” „Mama znowu robi aferę o grosze.” Dziecko, które kocha oboje, próbuje być lojalne wobec obojga naraz. To niemożliwe. Więc albo wybiera stronę i czuje się winne wobec drugiego rodzica, albo zostaje mediatorem. Małym dyplomatą, który przy kolacji zmienia temat, kiedy rozmowa zaczyna schodzić na rachunki.
Takie dzieci często wyrastają na dorosłych, którzy w sprawach pieniędzy są dziwnie rozdarci. Raz oszczędzają z zaciętością mamy, potem wydają z rozmachem taty, a potem czują się winni wobec obojga. Mają w sobie dwie konstytucje, które się wzajemnie wykluczają i czasem dopiero w wieku czterdziestu lat orientują się, że żadna z nich nie jest ich własna.
Z rozmów
Przez lata rozmów z ludźmi zauważyłem pewien powtarzający się moment. Pojawia się zwykle w trzeciej albo czwartej rozmowie. Ktoś opowiada o swojej pracy, o stresie, o zmęczeniu, i nagle, prawie mimochodem, pada zdanie z dzieciństwa. „Pamiętam, jak mama liczyła pieniądze w kopertach.” „U nas w domu nikt nie mówił, ile tata zarabia.” „Ojciec zawsze mówił, że jesteśmy biedni, chociaż wcale nie byliśmy.”
W tym momencie coś się zmienia. Głos staje się cichszy albo przeciwnie, ostrzejszy. Ręce, które do tej pory leżały spokojnie, zaczynają się poruszać. Oddech na chwilę się zatrzymuje. Człowiek, który przed chwilą mówił jak dorosły menedżer, nagle mówi jak dziecko. Bo w tym zdaniu jest dzieckiem.
Zawsze wtedy proszę, żebyśmy się na chwilę zatrzymali i pytam: „Ile miałeś wtedy lat?”. Odpowiedź prawie zawsze mieści się między piątym a dwunastym rokiem życia. To jest wiek, w którym nie rozumiemy jeszcze pieniędzy, ale doskonale rozumiemy dorosłych, od których zależy nasz świat.
To z tego wieku pochodzi większość naszych finansowych przekonań. Nie z kursów, nie z książek, nie z rozmów z doradcą. Z kuchni, w której siedzieliśmy pod stołem.
Co z tego zostało w Klarze
Wróćmy na chwilę do Klary. Kiedy jako dorosła kobieta zaczęła przyglądać się swojemu ściśniętemu brzuchowi przy rozmowach o kredycie, odkryła coś zaskakującego. Jej lęk wcale nie dotyczył pieniędzy. Dotyczył ciszy.
Tej ciszy, która zapadała w kuchni, kiedy tata wychodził do okna. Klara jako dziecko nie bała się, że zabraknie na prąd. Bała się tej ciszy, bo w niej rodzice przestawali być jej rodzicami. Stawali się dwojgiem przestraszonych ludzi, którzy nie mieli dla niej miejsca.
Kiedy dziś mąż zaczyna rozmowę o kredycie, Klara nie słyszy liczb. Słyszy nadchodzącą ciszę. Jej brzuch przygotowuje się na moment, w którym ktoś wyjdzie do okna. To nie jest lęk przed bankiem. To lęk siedmioletniej dziewczynki, że za chwilę zostanie sama.
Kiedy Klara to zrozumiała, zrobiła coś prostego. Powiedziała mężowi: „Jak rozmawiamy o pieniądzach, nie wychodź do innego pokoju. Nawet jak jest trudno. Zostań przy stole.” Mąż był zdziwiony, bo nigdy nie wychodził, ale obiecał i to wystarczyło, żeby brzuch Klary po raz pierwszy od lat trochę się rozluźnił.
1.2 Rodzinna konstytucja finansowa
Anna i Tomas są po ślubie od czterech miesięcy. Zbliżają się ich pierwsze wspólne święta i wszystko idzie dobrze, dopóki nie dzwoni brat Tomasa. Potrzebuje pożyczyć osiem tysięcy. „Do wiosny, góra do lata.”
Tomas odpowiada „jasne” jeszcze zanim brat skończy zdanie. Anna patrzy na niego tak, jakby właśnie oddał komuś nerkę bez znieczulenia.
Wieczorem dochodzi do rozmowy, która zaczyna się od pieniędzy, a kończy na tym, kto czyją rodzinę bardziej szanuje. Tomas nie rozumie, w czym problem: przecież to brat. Anna nie rozumie, jak można dać osiem tysięcy bez umowy, bez terminu i bez zapytania żony. Oboje są pewni, że mają rację i co ciekawe, oboje rzeczywiście ją mają.
Bo Tomas wychował się w domu, w którym obowiązywało proste prawo: rodzinie się nie odmawia. Ojciec Tomasa pożyczał szwagrom, pomagał kuzynom i trzy razy żyrował kredyt sąsiadowi z ulicy. Nie zawsze odzyskiwał pieniądze, ale zawsze odzyskiwał coś, co uważał za cenniejsze: poczucie, że jest porządnym człowiekiem.
Anna wychowała się w domu, w którym obowiązywało prawo przeciwne: nie pożyczamy. Jej dziadek pożyczył kiedyś bratu pieniądze na ciągnik. Brat ciągnik kupił, pieniędzy nie oddał, a obie rodziny przestały się odwiedzać na następne czterdzieści lat. Babcia Anny do dziś mówi o tym ciągniku tak, jakby to był członek rodziny, który źle skończył.
Anna i Tomas nie kłócą się o osiem tysięcy. Zderzyły się dwie konstytucje.
Konstytucja, której nikt nie uchwalił
Każda rodzina ma swoją konstytucję finansową. Nigdy nie została spisana, nie przeszła trzech czytań i nikt jej nie podpisywał, a jednak obowiązuje z mocą, o jakiej prawdziwy parlament może tylko pomarzyć. Nie ma od niej odwołania, nie da się jej zaskarżyć, a kara za jej złamanie bywa dotkliwa: obrażona mina mamy, westchnienie ojca, milczenie przy świątecznym stole.
Spróbujmy przez chwilę potraktować ją poważnie. Gdyby taką konstytucję spisać, mogłaby wyglądać mniej więcej tak.
Art. 1. Nie pożyczamy, a jeśli już, to nie liczymy na zwrot.
Komentarz: artykuł zwykle uchwalony po jednym ciągniku, jednym szwagrze albo jednym „do wiosny”, które trwało dwadzieścia lat.
Art. 2. Rodzinie się nie odmawia.
Komentarz: w praktyce często pozostaje w sprzeczności z art. 1, co nie przeszkadza obu obowiązywać jednocześnie, zwłaszcza w rodzinach, które powstały z połączenia dwóch innych.
Art. 3. Najpierw mieszkanie. Potem wszystko inne.
Komentarz: „wszystko inne” zwykle nie następuje, bo po mieszkaniu przychodzi remont, a po remoncie mieszkanie dla dzieci.
Art. 4. Ziemi się nie sprzedaje.
Komentarz: obowiązuje także wtedy, gdy nikt na tej ziemi nie mieszka, nikt jej nie uprawia, a podatek od niej płaci trzech braci, którzy ze sobą nie rozmawiają.
Art. 5. Nie pokazuj, ile masz.
Komentarz: przepis o szczególnie długiej tradycji; jego źródła sięgają czasów, gdy pokazanie, ile się ma, mogło skończyć się tym, że się to straciło.
Art. 6. Dzieciom trzeba wszystko zapewnić.
Komentarz: nie precyzuje, do jakiego wieku dzieci. Doktryna jest w tej sprawie podzielona.
Art. 7. Obcy zawsze chcą cię oszukać.
Komentarz: nie dotyczy członków rodziny, choć statystyki w tej sprawie bywają zaskakujące.
Art. 8. Lepiej pewne małe pieniądze niż ryzyko.
Komentarz: najczęściej przytaczany przy rezygnacji z marzeń. Rzadko przy rezygnacji z lęku.
Każdy artykuł ma swoją historię
Łatwo się z tych przepisów pośmiać. Trudniej zauważyć, że za każdym z nich stoi jakieś wydarzenie. Rodzinne prawa nie biorą się znikąd. Są jak blizny: każda opowiada o ranie, która kiedyś była prawdziwa.
„Ziemi się nie sprzedaje” mógł powiedzieć pradziadek, któremu ziemię odebrano i który całe życie odzyskiwał ją kawałek po kawałku. „Nie pokazuj, ile masz” mogła powtarzać prababcia, która widziała, jak zamożniejszym sąsiadom zabierano wszystko w jedną noc. „Lepiej pewne małe pieniądze” mógł wymyślić dziadek, którego własny ojciec przegrał gospodarstwo w ryzykownym interesie.
Te prawa były mądre. Chroniły rodzinę w świecie, w którym wiele rzeczy mogło się nagle skończyć. Kłopot w tym, że rodzinne prawa mają jedną cechę wspólną z prawdziwymi: o wiele łatwiej je uchwalić niż uchylić. Świat się zmienia, a przepis zostaje. Pradziadek dawno nie żyje, ziemia leży odłogiem, a trzech prawnuków płaci podatek, bo „ziemi się nie sprzedaje”. Nikt już nie pamięta dlaczego. Wszyscy pamiętają, że nie wolno.
Co mówią badania
To, co w tej książce nazywam rodzinnymi zdaniami i rodzinną konstytucją, ma swój odpowiednik w badaniach psychologii finansowej. Zespół amerykańskiego psychologa Brada Klontza opisuje tak zwane skrypty pieniężne: przekonania o pieniądzach, które powstają zwykle w dzieciństwie, często są nieuświadomione i przechodzą z pokolenia na pokolenie. Klontz wyróżnia cztery ich rodzaje: unikanie pieniędzy („pieniądze psują ludzi”), uwielbienie pieniędzy („więcej pieniędzy rozwiąże moje problemy”), pieniądze jako status („jestem wart tyle, ile mam”) i czujność finansową („nie mów nikomu, ile zarabiasz”).
Badania pokazują, że takie przekonania wiążą się z realnymi zachowaniami: z oszczędzaniem, zadłużaniem się, unikaniem rozmów o pieniądzach. Rodzinna konstytucja nie jest więc tylko ładną metaforą. To sposób opisania czegoś, co psychologowie od lat mierzą w kwestionariuszach.
Kiedy spotykają się dwie konstytucje
Najciekawsze rzeczy dzieją się wtedy, gdy dwie rodzinne konstytucje trafiają pod jeden dach, a trafiają zawsze, bo ludzie mają zwyczaj zakochiwać się w osobach z innych rodzin.
W pierwszych miesiącach związku konstytucje śpią. Zakochani płacą za siebie nawzajem, nikt nie liczy, a jeśli liczy, to z czułością. Pierwszy kryzys konstytucyjny przychodzi zwykle przy czymś pozornie drobnym: przy pożyczce dla brata, przy wyborze mieszkania, przy pytaniu, ile wydać na prezent dla teściowej i nagle okazuje się, że partner, który jeszcze wczoraj był taki rozsądny, łamie podstawowe prawa ustrojowe.
Większość małżeńskich kłótni o pieniądze to nie są kłótnie o kwoty. To spory kompetencyjne między dwiema konstytucjami, z których żadna nie została oficjalnie przedstawiona drugiej stronie. Anna i Tomas nie potrzebują lepszego budżetu domowego. Potrzebują rozmowy, w której każde opowie drugiemu historię swojego artykułu: o ciągniku dziadka i o ojcu, który żyrował kredyty, bo chciał być porządnym człowiekiem.
Kiedy taka rozmowa się odbywa, dzieje się coś zaskakującego. Przepis przestaje być dziwactwem partnera. Staje się częścią czyjejś historii, którą można zrozumieć, nawet jeśli nie trzeba jej przyjmować.
Trzy rodzaje przepisów
Kiedy ludzie zaczynają spisywać swoją rodzinną konstytucję, zwykle szybko zauważają, że jej artykuły nie są jednakowe. Z mojego doświadczenia wynika, że dzielą się na trzy rodzaje. Rozpoznanie, z którym mamy do czynienia, bardzo ułatwia decyzję, co z nim zrobić.
Przepisy ochronne. Powstały po to, żeby chronić rodzinę przed realnym zagrożeniem. „Nie wydawaj więcej, niż zarabiasz.” „Miej zawsze odłożone na trzy miesiące życia.” „Nie podpisuj niczego, czego nie przeczytałeś.” To dobre prawa. Nie trzeba ich nowelizować, wystarczy wiedzieć, skąd się wzięły, i stosować je z głową.
Przepisy lojalnościowe. Ich celem nie jest bezpieczeństwo, tylko przynależność. „Rodzinie się nie odmawia.” „Nie bądź lepszy od innych.” „U nas się nie chwali.” Przestrzegając ich, mówimy: jestem jednym z was. Łamiąc je, ryzykujemy, że przestaniemy być „swoi”. Dlatego są tak trudne do zmiany. Ich złamanie nie grozi stratą pieniędzy, tylko stratą miejsca przy stole.
Przepisy martwe. Kiedyś były ochronne, ale świat, który je uzasadniał, dawno zniknął. „Tylko głupi trzyma pieniądze w banku” miało sens w czasach, gdy oszczędności mogły przepaść z dnia na dzień. „Ziemi się nie sprzedaje” miało sens, gdy ziemia była jedynym źródłem utrzymania. Dziś takie przepisy obowiązują siłą rozpędu. Nikt ich nie uzasadnia, wszyscy ich przestrzegają.
Większość rodzinnych konfliktów o pieniądze dotyczy przepisów drugiego i trzeciego rodzaju. O ochronnych łatwo się dogadać, bo mają sens. O lojalnościowe i martwe kłócimy się latami, bo chronią coś, czego nie potrafimy nazwać.
Z rozmów
Kiedy proszę ludzi, żeby przy mnie spisali kilka artykułów swojej rodzinnej konstytucji, zawsze dzieje się to samo. Pierwsze trzy, cztery zdania przychodzą łatwo, z uśmiechem. „U nas się nie pożyczało.” „Mama zawsze mówiła, żeby mieć coś na boku.” Potem przychodzi chwila ciszy. Wtedy pojawia się zdanie, którego nikt się nie spodziewał.
„U nas pieniądze były ważniejsze niż ludzie.” „U nas o pieniądze zawsze się płakało.” „U nas tata dawał pieniądze zamiast przytulić.”
To zdanie zwykle jest najważniejsze. Nie dlatego, że jest najbardziej dramatyczne, tylko dlatego, że nikt nigdy nie wypowiedział go na głos. Było w powietrzu, w gestach, w tym, co się działo przy stole. Dopiero ubrane w słowa staje się czymś, czemu można się przyjrzeć. Widzę wtedy, jak człowiekowi rozluźniają się ramiona. Jakby po latach noszenia czegoś ciężkiego w zamkniętej torbie wreszcie mógł ją otworzyć i sprawdzić, co jest w środku.
Jak spisać swoją konstytucję
To nie jest ćwiczenie z tabelką. To raczej spokojna rozmowa z samym sobą, najlepiej z zeszytem w ręku.
Zacznij od zdań, które słyszałeś najczęściej. Zapisz je dokładnie tak, jak brzmiały, razem z tonem i osobą, która je wypowiadała. Potem dopisz zasady, których nikt nie wypowiadał, ale wszyscy przestrzegali: kto płacił w restauracji, kto decydował o wakacjach, o czym nie wolno było mówić przy gościach.
Przy każdym artykule zadaj trzy pytania. Kto go uchwalił? Jakiego zagrożenia dotyczył? Czy to zagrożenie nadal istnieje? Na koniec zaznacz, czy przepis jest ochronny, lojalnościowy, czy martwy. Nie musisz od razu nic zmieniać. Samo zobaczenie swojej konstytucji na papierze często wystarcza, żeby niektóre przepisy straciły swoją moc.
Anna i Tomas rok później
Anna i Tomas spisali swoje konstytucje osobno, a potem przeczytali je sobie nawzajem przy kolacji. Zajęło im to cały wieczór i butelkę wina. Okazało się, że w ich spisach było więcej wspólnych artykułów, niż się spodziewali. Oboje mieli przepis „nie pokazuj, ile masz”. Oboje mieli „dzieciom trzeba wszystko zapewnić”. Różnili się tylko w jednym punkcie: w pożyczaniu rodzinie.
Ustalili własne prawo, nowe, wspólne. Pożyczają rodzinie do określonej kwoty, ustalonej razem, raz w roku. Powyżej tej kwoty rozmawiają najpierw ze sobą, a dopiero potem z rodziną. Brat Tomasa oddał osiem tysięcy po czternastu miesiącach. Babcia Anny skomentowała to krótko: „No proszę. Ciągnik by się nie powstydził”.
Nowelizacja z szacunkiem
Nie chodzi o to, żeby rodzinną konstytucję wyrzucić do kosza. Wiele jej przepisów jest bardzo dobrych. „Nie wydawaj więcej, niż zarabiasz” przetrwało pokolenia, bo działa. „Rodzinie trzeba pomóc” sprawiło, że wiele rodzin przetrwało czasy, w których nikt inny by im nie pomógł.
Chodzi o coś innego: o odzyskanie prawa do nowelizacji. Każda dojrzała konstytucja przewiduje taką możliwość. Można zachować preambułę, podziękować ustawodawcom za ich mądrość i zmienić te artykuły, które pasowały do świata sprzed czterdziestu lat, ale nie pasują do naszego.
Pradziadek, który uchwalił „ziemi się nie sprzedaje”, chciał przede wszystkim, żeby jego potomkowie byli bezpieczni. Jeśli dziś tę ziemię sprzedamy i za pieniądze opłacimy wnukom studia, być może wcale nie złamiemy jego prawa. Może po prostu wykonamy je lepiej, niż on sam mógł sobie wyobrazić.
1.3 Czarna godzina
Tydzień po pogrzebie pani Heleny jej dzieci przyjechały posprzątać mieszkanie. Przyjechały we trójkę, co samo w sobie było wydarzeniem, bo ostatni raz byli razem w tym mieszkaniu na osiemdziesiątych urodzinach mamy, a i wtedy najmłodszy wyszedł przed tortem.
W szafie, między wykrochmaloną pościelą, której nikt nigdy nie używał, bo była „na gości”, znaleźli koperty. Siedem kopert, każda podpisana starannym, szkolnym pismem.
„Na pogrzeb.” „Dla wnuków.” „Na lekarza.” „Na okulary.” „Dla Sofii na wesele.” Sofia miała dwanaście lat.
Ostatnia, najgrubsza: „Na czarną godzinę.”
W środku były pieniądze. Część w obecnej walucie. Część w banknotach sprzed denominacji, z pięcioma zerami, których od trzydziestu lat nie przyjmował żaden sklep. Pani Helena odkładała na czarną godzinę tak długo, że pieniądze zdążyły umrzeć przed nią.
Dzieci siedziały na łóżku i długo nic nie mówiły. Najstarsza córka przypomniała sobie, że mama przez ostatnie pięć lat nie wymieniła zębów, „bo za drogo”. Że nigdy nie była nad morzem, choć zawsze mówiła, że chciałaby kiedyś zobaczyć. Że chodziła w tym samym płaszczu od czasów, kiedy płaszcze miały jeszcze poduszki na ramionach.
Czarna godzina nie przyszła. Albo przyszła dawno temu i pani Helena po prostu nigdy z niej nie wyszła.
Odkładamy na nieszczęście
Zwróćmy uwagę na samo wyrażenie. Nie odkładamy „na wolność”. Nie odkładamy „na radość”, „na podróż”, „na odpoczynek” ani „na dzień, w którym wreszcie zrobię coś dla siebie”. Odkładamy na czarną godzinę. Cel naszych oszczędności ma kolor żałoby.
Nie jesteśmy w tym sami. Anglicy odkładają „na deszczowy dzień”, co w ich klimacie oznacza mniej więcej wtorek. Niemcy mają swoje „na złe czasy”. Prawie każdy język ma podobne wyrażenie, bo prawie każda kultura zna wojny, nieurodzaje, kryzysy i choroby. Ludzkość od zawsze odkłada na wypadek, gdyby coś poszło źle i bardzo dobrze, bo często szło.
Jednak język nie jest niewinny. Słowa, którymi opisujemy pieniądze, mówią coś o tym, do czego te pieniądze w naszej głowie służą. Jeśli całe życie odkładamy na nieszczęście, to bezpieczeństwo zaczyna być nierozerwalnie związane z katastrofą. Pieniądze stają się tarczą, nie narzędziem, a tarczy się nie używa na co dzień. Trzyma się ją w szafie, między pościelą dla gości, i czeka.
Bezpieczeństwo, które pachnie strachem
W wielu rodzinach słowo „bezpieczeństwo” znaczy po prostu „przygotowanie na najgorsze”. Bezpieczny człowiek to taki, który wie, co zrobi, gdy straci pracę, gdy zachoruje, gdy przyjdzie wojna albo kolejna reforma emerytalna. To rozsądne. Problem w tym, że takie bezpieczeństwo nigdy nie jest skończone. Zawsze można sobie wyobrazić jeszcze gorszy scenariusz, na który trzeba odłożyć jeszcze więcej.
Pani Helena nie była skąpa. Była przygotowana. Pamiętała czasy, kiedy w sklepach stały puste półki, i czasy, kiedy pieniądze na koncie traciły połowę wartości w ciągu miesiąca. Jej koperty były racjonalną odpowiedzią na świat, który znała. Tylko że świat się zmienił, a koperty zostały.
Czarna godzina ma wiele twarzy
Kiedy pytam ludzi, na jaką właściwie czarną godzinę odkładają, odpowiedzi są zaskakująco różne. Każda rodzina ma swoją wersję katastrofy, na którą się przygotowuje. Zwykle jest to ta, która już kiedyś się wydarzyła.
Czarna godzina chorobowa. W rodzinach, w których ktoś długo chorował, oszczędności są przede wszystkim na leczenie. Na lekarza, który przyjmie szybciej. Na lekarstwa, których nie refunduje państwo. Takie rodziny często wydają lekką ręką na wiele rzeczy, ale nigdy nie ruszają „pieniędzy na zdrowie”.
Czarna godzina wojenna. W rodzinach, które pamiętają wojnę, przesiedlenie albo ucieczkę, odkłada się na wypadek, gdyby trzeba było nagle wszystko zostawić. W gotówce, w złocie, w rzeczach, które da się zabrać w jednej torbie. W następnym rozdziale poznasz Joannę i jej spakowaną torbę. To jest właśnie ta czarna godzina.
Czarna godzina zawodowa. W rodzinach, w których ktoś stracił pracę albo firmę, odkłada się na wypadek, gdyby znowu trzeba było przetrwać miesiące bez dochodu. Tacy ludzie często mają oszczędności na rok życia i nadal czują, że to za mało.
Czarna godzina rodzinna. Najmniej oczywista. Odkłada się na wypadek, gdyby ktoś z rodziny potrzebował pomocy: brat w kłopotach, rodzice na starość, dzieci w potrzebie. Pieniądze formalnie są nasze, ale w głowie już dawno należą do kogoś innego.
Warto wiedzieć, na którą z nich odkładasz. Bo każda czarna godzina wymaga innej poduszki. Jedna potrzebuje dobrego ubezpieczenia, druga rozsądnych oszczędności, trzecia rozmowy z rodziną o tym, kto komu i w jakim zakresie pomaga. Kiedy wszystkie cztery wrzucamy do jednego worka z napisem „na wszelki wypadek”, worek nigdy nie jest wystarczająco pełny.
Mieć, ale nie używać
Istnieje szczególny rodzaj zamożności, który z zewnątrz trudno odróżnić od biedy. Człowiek ma pieniądze, ale żyje tak, jakby ich nie miał. Nie dlatego, że nie może ich wydać. Dlatego, że wydanie ich byłoby jak otwarcie drzwi, przez które może wejść nieszczęście.
Tacy ludzie często mają w domu rzeczy „na lepsze czasy”. Serwis, z którego się nie jada. Perfumy, które czekają na okazję. Sukienkę z metką. Butelkę wina, która od dwudziestu lat czeka na wyjątkową chwilę i powoli zamienia się w ocet. Lepsze czasy mają ten problem, że zawsze są w przyszłości.
W tym miejscu warto być uczciwym: oszczędzanie jest dobre. Poduszka finansowa jest rozsądna. Ludzie, którzy nie mają żadnych oszczędności, żyją w realnym, a nie wyobrażonym zagrożeniu, i nikt rozsądny nie powinien im mówić, że wystarczy „przestać się bać”. Ta książka nie namawia do wydawania wszystkiego. Namawia do zastanowienia się, czemu służy to, co odkładamy.
Kiedy oszczędzanie daje spokój, a kiedy podtrzymuje lęk
Granica nie przebiega przez kwotę. Przebiega przez to, co dzieje się w człowieku. Oszczędności, które dają bezpieczeństwo, mają zwykle trzy cechy. Mają określony cel albo przynajmniej rozsądną wysokość. Pozwalają spać spokojniej i można z nich skorzystać, gdy nadejdzie potrzeba, bez poczucia, że właśnie dokonało się zdrady.
Oszczędności, które podtrzymują lęk, wyglądają inaczej. Nie mają górnej granicy, bo żadna kwota nie wystarcza. Nie przynoszą ulgi, tylko kolejną porcję czujności, a gdy przychodzi potrzeba, na przykład zęby, wakacje albo nowy płaszcz, okazuje się, że to jeszcze nie jest „ta” czarna godzina. Prawdziwa jest zawsze gdzie indziej.
Niektórzy ludzie przez całe życie przygotowują się na czarną godzinę i nie zauważają, że po drodze minęło wiele jasnych dni.
Głos z gabinetu
W mojej pracy często spotykam ludzi, którzy mają oszczędności, a mimo to żyją tak, jakby ich nie mieli. Kiedy pytam ich, ile musieliby mieć, żeby poczuć się bezpiecznie, zwykle podają kwotę. Kiedy pytam, czy kiedykolwiek ją mieli, okazuje się, że tak. Czasem nawet kilka razy.
Wtedy pytam o coś innego: kiedy ostatnio wydali coś z tych pieniędzy na radość? Nie na naprawę, nie na lekarza, nie na pomoc komuś. Na radość. Bardzo często zapada wtedy długa cisza. Pomiary, które robię podczas sesji, pokazują w tym momencie wyraźną zmianę napięcia, jakby samo pytanie było dla ciała czymś niebezpiecznym. Dla wielu osób wydanie oszczędności na przyjemność jest jak otwarcie drzwi, przez które może wejść nieszczęście.
To nie jest skąpstwo. To lojalność wobec kogoś, kto kiedyś naprawdę musiał się bać. Zrozumienie tego zwykle przynosi więcej ulgi niż jakakolwiek rada finansowa.
Trzy pytania do każdej oszczędności
Nie chodzi o to, żeby przestać oszczędzać. Chodzi o to, żeby oszczędności miały adres. Proponuję zadać każdej odkładanej kwocie trzy proste pytania.
Na co dokładnie? Nie „na wszelki wypadek”, tylko na konkretną rzecz: na pół roku bez pracy, na remont dachu, na studia dziecka, na podróż.
Ile wystarczy? Kwota, przy której mogę powiedzieć: na ten cel mam już dość. Bez tej granicy oszczędzanie zamienia się w bieg bez mety.
Co się stanie, jeśli czarna godzina nie przyjdzie? To pytanie najtrudniejsze. Jeśli odpowiedź brzmi „nic, będą leżeć”, warto pomyśleć, czy część tych pieniędzy nie powinna dostać innego zadania.
Koperta na jasne dni
Jedna z osób, z którymi pracowałem, zrobiła po rozmowie o czarnej godzinie coś bardzo prostego. Obok koperty z napisem „na czarną godzinę”, którą odziedziczyła po matce razem ze zwyczajem odkładania, założyła drugą kopertę. Podpisała ją: „na jasne dni”. Co miesiąc odkłada do niej niewielką kwotę i raz na kwartał wydaje ją na coś, co sprawia jej radość. Mówi, że pierwsza koperta daje jej spokój. Druga przypomina, po co ten spokój jest.
1.4 Prezenty i święta: język, którym rodzina mówi o miłości
Nora siedzi w samochodzie pod domem matki i nie wysiada. W bagażniku leżą prezenty dla całej rodziny, starannie zapakowane, każdy z karteczką. Zajęło jej to trzy wieczory. Mimo to wie, co się zaraz stanie. Matka otworzy swój prezent, uśmiechnie się i zapyta, niby żartem: „Ile to kosztowało?”. Potem, przy herbacie, dyskretnie porówna prezenty, które jej wnuk dostał od niej i od drugiej babci. Wieczorem, kiedy wszyscy wyjdą, zadzwoni do siostry Nory i powie, że „Nora to się w tym roku nie wysiliła”.
Nora ma trzydzieści osiem lat, dobrą pracę i dwoje dzieci. Mimo to przed każdymi świętami czuje się tak, jakby szła na egzamin, którego nie da się zdać.
Kiedy była mała, prezenty w jej domu miały szczególne znaczenie. Ojciec dużo wyjeżdżał. Wracał z delegacji zawsze z czymś drogim: z lalką, której nie miała żadna koleżanka, z zegarkiem, z rowerem. Matka nie dawała prezentów, tylko koperty. Na urodziny, na imieniny, na koniec roku szkolnego. Nora pamięta, że koperta zawsze leżała na stole, kiedy wracała ze szkoły, a matka w tym czasie była już w kuchni. Nigdy nie było życzeń wypowiedzianych na głos, nigdy uścisku. Była koperta.
Dopiero jako dorosła kobieta Nora zrozumiała, że w jej domu prezenty były językiem. Ojciec mówił nimi „przepraszam, że mnie nie ma”. Matka mówiła nimi „kocham cię, ale nie umiem tego powiedzieć”. Nora nauczyła się tego języka tak dobrze, że dziś mówi nim płynnie. Tylko że nikt w jej rodzinie nie potrafi przetłumaczyć go na zwykłe słowa.
Prezent jako waluta miłości
W wielu rodzinach prezenty są czymś znacznie więcej niż przedmiotami. Są sposobem, w jaki rodzina wyraża uczucia, które trudno nazwać. Wdzięczność, przeprosiny, dumę, tęsknotę, czasem także rywalizację i kontrolę. Kiedy zwykłe słowa są zbyt trudne, mówi się rzeczami.
To samo w sobie nie jest niczym złym. Prezent potrafi powiedzieć coś pięknego: „Myślałem o tobie”, „Znam cię”, „Jesteś dla mnie ważny”. Kłopot pojawia się wtedy, gdy prezent zaczyna zastępować inne formy miłości. Kiedy zamiast rozmowy jest koperta. Kiedy zamiast obecności jest drogi rower. Kiedy wartość prezentu staje się miarą uczucia.
Dzieci w takich rodzinach uczą się bardzo konkretnej lekcji. Uczą się, że miłość da się zmierzyć. Że droższy prezent oznacza większą miłość. Że brak prezentu albo prezent tańszy oznacza, że ktoś kocha mniej. W dorosłym życiu te same dzieci często wydają na prezenty znacznie więcej, niż mogą, bo boją się, że skromny prezent zostanie odczytany jako skromne uczucie.
Pięć języków prezentów
Z obserwacji wielu rodzin wynika, że prezenty mówią zwykle jednym z pięciu języków. Rzadko używamy tylko jednego. Zwykle jednak któryś dominuje i to on najmocniej kształtuje rodzinne święta.
Język licytacji. Prezenty jako zawody: kto da więcej, kto da droższe, kto da lepsze. Szczególnie widoczny między dziadkami z dwóch stron rodziny albo między rodzeństwem. Dziecko dostaje góry prezentów, a dorośli w ciszy porównują, kto wygrał.
Język rekompensaty. Prezenty jako przeprosiny za nieobecność, za kłótnię, za brak czasu. Ojciec Nory mówił tym językiem przez całe jej dzieciństwo.
Język obowiązku. Prezenty, które daje się, bo „tak trzeba”. Bez radości, często w pośpiechu, czasem z poczuciem, że to podatek od rodzinnej przynależności. Ten język zostawia po sobie zmęczenie i stosy rzeczy, których nikt nie potrzebuje.
Język kontroli. Prezenty, które coś narzucają. Książka o oszczędzaniu dla syna, który „wydaje za dużo”. Karnet na siłownię dla córki, która „mogłaby trochę schudnąć”. Drogi zegarek dla zięcia, żeby pamiętał, kto pomógł mu stanąć na nogi.
Język radości. Prezenty, które mówią po prostu: „Pomyślałem o tobie i chciałem sprawić ci przyjemność”. Mogą być drogie albo zupełnie tanie. Liczy się w nich uwaga, a nie cena. To język, którym chciałaby mówić większość rodzin i którym mówi zaskakująco niewiele.
Warto zapytać siebie, jakim językiem mówiono w domu, w którym dorastaliśmy, i jakim mówimy dziś. Często okazuje się, że używamy dokładnie tego samego, choć obiecywaliśmy sobie, że będzie inaczej.
Święta jako rodzinny audyt
Święta są w wielu rodzinach czasem szczególnego napięcia finansowego. Ktoś musi zapłacić za jedzenie, ktoś musi przyjąć gości, ktoś musi kupić prezenty dla wszystkich. Rzadko się o tym rozmawia, a jednak wszyscy dokładnie wiedzą, kto ile dał.
W wielu domach świąteczny stół jest czymś w rodzaju corocznego audytu. Sprawdza się, kto przyjechał, kto przywiózł co i za ile, kto ile wydał na dzieci, kto „jak zwykle przyszedł z pustymi rękami”. Ciocia, która przyniosła ciasto ze sklepu zamiast upieczonego, zostaje zapamiętana na lata. Brat, który dał dzieciom tylko drobne słodycze, jest przedmiotem rozmów w kuchni.
Ten audyt ma swoje ofiary. Członków rodziny, których nie stać na tyle, ile „wypada”, i którzy z tego powodu zaczynają unikać świąt. Gospodynie, które co roku wydają na święta więcej, niż mogą, bo „u nas zawsze było dużo”. Dzieci, które uczą się, że święta to czas porównań, a nie bliskości.
Dzieci przy choince uczą się porównywać
Dzieci bardzo szybko zauważają, ile kto dostał. Nie tylko one same, ale też ich rodzeństwo i kuzyni. Wiele osób pamięta z dzieciństwa ten moment, w którym zobaczyły, że kuzyn dostał coś znacznie droższego. Albo że babcia dała bratu więcej niż im. Takie wspomnienia potrafią przetrwać dziesięciolecia.
Rodzice często próbują to zrównoważyć: liczą prezenty, pilnują, żeby każde dziecko dostało tyle samo, czasem wręcz kupują identyczne rzeczy. To zrozumiałe, ale czasem uczy dzieci, że sprawiedliwość polega na równej liczbie przedmiotów, a nie na tym, że każde jest widziane i rozumiane.
Ciekawe jest to, co dzieci pamiętają ze świąt po latach. Prawie nigdy nie są to drogie prezenty. Częściej wspólne pieczenie pierników, kulig, wieczór, w którym dziadek opowiadał historie, gra w karty przy kuchennym stole. Prezenty mają krótką pamięć. Wspólny czas ma długą.
Głos z gabinetu
Kiedy pytam ludzi o ich najlepszy prezent w życiu, odpowiedzi rzadko dotyczą rzeczy drogich. Najczęściej pojawiają się prezenty, które pokazywały, że ktoś naprawdę ich zna. Książka, o której kiedyś wspomnieli mimochodem. List od babci. Wspólny wyjazd z ojcem, pierwszy raz tylko we dwoje. Ręcznie zrobiony szalik.
Kiedy pytam o najgorszy prezent, odpowiedzi też są ciekawe. To zwykle prezenty, które były drogie, ale niosły ze sobą jakiś przekaz: „powinnaś się zmienić”, „pamiętaj, kto ci pomógł”, „przepraszam, że mnie nie było”. Pomiary w takich chwilach często pokazują wyraźne napięcie, nawet jeśli rozmowa dotyczy wydarzeń sprzed trzydziestu lat. Prezent, który był przeprosinami albo naciskiem, zostawia w ciele ślad znacznie trwalszy niż sama rzecz.
Nora i świąteczna umowa
Nora nie wysiadła wtedy z samochodu przez dwadzieścia minut. Potem zadzwoniła do siostry. Rozmawiały długo, pierwszy raz szczerze, o tym, co obie czują przed świętami. Okazało się, że siostra przeżywa dokładnie to samo. Też siedzi w samochodzie przed domem matki. Też boi się pytania „ile to kosztowało?”.
Razem zaproponowały coś, co w ich rodzinie wcześniej nie istniało: świąteczną umowę. Każdy dorosły kupuje prezent tylko jednej, wylosowanej osobie, do ustalonej kwoty. Dzieci dostają prezenty od wszystkich, ale do każdego dołącza się kartkę z jednym zdaniem: co ten dorosły w nim lubi. Dodatkowo każdy przynosi jedną rzecz zrobioną samodzielnie: ciasto, kartkę, zdjęcie, wiersz.
Matka przyjęła propozycję chłodno. Pierwsze święta według nowych zasad były niezręczne. Za to w drugim roku stało się coś, czego nikt się nie spodziewał. Matka przyniosła na święta zeszyt z przepisami swojej matki, przepisany ręcznie dla każdej z córek. Na pierwszej stronie napisała krótko: „Żebyście miały coś po babci i po mnie”.
Nora mówi, że to był najlepszy prezent, jaki kiedykolwiek dostała od matki. Pierwszy, który nie był kopertą.
Rozważanie dlaczego pierwsze lekcje są tak trwałe
Często słyszę pytanie, które ludzie zadają mi z mieszaniną zdziwienia i złości: „Skoro to wszystko rozumiem, dlaczego nadal tak reaguję?”. Ktoś wie, że jego lęk przed wydawaniem pieniędzy pochodzi od matki, która przeżyła biedę. Wie, że dziś nie ma powodu się bać. Wie, że ma oszczędności, stabilną pracę i nikt nie zabierze mu domu. Mimo to, kiedy staje przed kasą z czymś droższym w koszyku, czuje ten sam ścisk w żołądku, co trzydzieści lat temu.
Odpowiedź na to pytanie jest prosta i jednocześnie bardzo pocieszająca. Pierwsze lekcje o pieniądzach nie zostały zapisane w tej części nas, która rozumie. Zostały zapisane w tej, która czuje.
Kiedy dziecko siedzi pod kuchennym stołem i słucha, jak rodzice ściszają głos przy rozmowie o rachunkach, nie uczy się żadnej informacji. Nie wie, ile wynosił czynsz, jaka była pensja ojca, ile kosztował prąd. Uczy się czegoś znacznie głębszego: atmosfery. Ciało dziecka zapamiętuje, że kiedy pojawia się temat pieniędzy, powietrze gęstnieje, dorośli się zmieniają, a świat staje się mniej bezpieczny. Ta lekcja nie przechodzi przez słowa. Przechodzi przez oddech, napięcie mięśni, bicie serca.
Dlatego tak trudno ją potem zmienić samym zrozumieniem. Można przeczytać sto książek o finansach, można wiedzieć wszystko o inwestowaniu i oszczędzaniu. Ciało wciąż reaguje według lekcji, które dostało, zanim nauczyło się czytać. Wiedza mieszka w głowie. Pierwsze lekcje mieszkają niżej.
Dwa rodzaje pamięci
W codziennym życiu używamy co najmniej dwóch rodzajów pamięci. Jedną z nich znamy dobrze: to pamięć faktów i wydarzeń. Wiemy, że byliśmy na wakacjach nad morzem, pamiętamy imię nauczycielki z pierwszej klasy, możemy opowiedzieć, jak wyglądał nasz pierwszy dom. Tę pamięć możemy przywołać, opisać, poprawić, kiedy okaże się, że coś pomyliliśmy.
Druga pamięć działa inaczej. To pamięć tego, jak coś robić i jak na coś reagować. Dzięki niej jeździmy na rowerze, nie zastanawiając się, jak utrzymać równowagę. Dzięki niej odsuwamy rękę od gorącego garnka, zanim pomyślimy, że parzy. Ta pamięć jest szybka, automatyczna i bardzo trwała. Nie da się jej po prostu wyjaśnić. Trzeba ją wyćwiczyć na nowo.
Nasze pierwsze lekcje o pieniądzach zapisały się w dużej mierze w tej drugiej pamięci. Dlatego zrozumienie ich pochodzenia jest konieczne, ale nie wystarcza. Zrozumienie mówi nam, skąd się wzięła reakcja. Zmiana reakcji wymaga czegoś więcej: nowych doświadczeń, powtarzanych cierpliwie, aż ciało nauczy się, że świat może wyglądać inaczej.
Dlaczego to jest dobra wiadomość
Na pierwszy rzut oka może się wydawać, że to zła wiadomość. Skoro lekcje z dzieciństwa są tak głęboko zapisane, to może nie da się ich zmienić? Jest dokładnie odwrotnie.
Po pierwsze, wiedza o tym, gdzie mieszkają nasze reakcje, uwalnia nas od wstydu. Przestajemy myśleć, że coś jest z nami nie tak, skoro rozumiemy, a nadal się boimy. Okazuje się, że to normalne. Że tak działa każdy człowiek. Że nasze ciało po prostu robi to, czego je nauczono, i robi to bardzo dobrze.
Po drugie, skoro pierwsze lekcje zostały zapisane przez doświadczenie, to nowe lekcje też można zapisać przez doświadczenie. Ciało, które nauczyło się bać pieniędzy, może nauczyć się czuć przy nich spokój. Potrzebuje tylko czasu i powtórzeń. Każdy raz, kiedy wydamy coś na przyjemność i nic złego się nie stanie, jest małą nową lekcją. Każda spokojna rozmowa o pieniądzach przy stole jest nowym wpisem w pamięci, który stopniowo przykrywa stare.
Po trzecie, to my możemy teraz decydować, jakie lekcje dostaną nasze dzieci. Nie mieliśmy wpływu na to, w jakiej atmosferze dorastaliśmy. Mamy ogromny wpływ na atmosferę, w której dorastają ci, którzy przyjdą po nas.
Czułość wobec dziecka, którym byliśmy
Kiedy pracuję z ludźmi nad ich pierwszymi lekcjami, często zauważam, że są dla siebie bardzo surowi. „Jak mogłem tak długo nie widzieć?” „Dlaczego jestem taki słaby?” „Przecież to głupie, żeby dorosły człowiek bał się rachunku za prąd.”
Proszę ich wtedy, żeby na chwilę wyobrazili sobie siebie jako dziecko. Siedmiolatka pod stołem. Dziewięciolatkę, która słyszy kłótnię rodziców o pieniądze. Dwunastolatka, który widzi, jak matka płacze nad rachunkami. Co to dziecko mogło zrobić? Jak mogło się chronić? Co mogło zrozumieć z tego, co działo się wokół niego?
Odpowiedź jest zawsze ta sama. Dziecko zrobiło najlepsze, co mogło. Nauczyło się czujności, bo czujność była potrzebna. Nauczyło się oszczędności, bo oszczędność chroniła rodzinę. Nauczyło się milczenia, bo milczenie było bezpieczniejsze niż pytania. Wszystkie te lekcje były mądre w świecie, w którym to dziecko żyło.
Zmiana pierwszych lekcji nie polega więc na walce z dzieckiem, którym byliśmy. Polega na tym, żeby powiedzieć mu: „Dziękuję, że mnie chroniłeś. Teraz jestem dorosły. Teraz ja się tobą zaopiekuję”. To zdanie, powtarzane czasem przez lata, jest jedną z najskuteczniejszych zmian, jakie widziałem w pracy z ludźmi.
Na koniec rozdziału co zabierasz z pierwszych lekcji
Ukryty rachunek
Pierwsze lekcje o pieniądzach wystawiają rachunki przez całe życie, zwykle w drobnych, regularnych ratach. Klara płaci ściśniętym brzuchem przy każdej rozmowie o kredycie, bo jej ciało wciąż czeka na ciszę z dzieciństwa. Anna i Tomas płacili kłótniami, które tylko udawały kłótnie o osiem tysięcy, a naprawdę były sporem dwóch konstytucji. Dzieci pani Heleny zapłaciły najwięcej: odziedziczyły siedem kopert i pytanie, na które nikt już nie odpowie.
Rachunki z pierwszych lekcji mają jedną wspólną cechę. Płacimy je w imię zasad, których nikt nam nie wytłumaczył, i lęków, które nie były nasze.
Ślad w ciele
Zanim pomyślimy, ciało już wie. Zauważ, co się z Tobą dzieje, kiedy temat pieniędzy pojawia się przy stole. Czy oddech robi się płytszy? Czy zaciska się szczęka? Czy masz ochotę zmienić temat, wyjść do innego pokoju, zrobić herbatę? Zauważ też, co czujesz, kiedy ktoś łamie jeden z Twoich rodzinnych przepisów. Albo kiedy wydajesz pieniądze na przyjemność, bez okazji i bez uzasadnienia.
To nie są objawy choroby i nie ma w nich ukrytego szyfru. To ślady. Ciało zapamiętało atmosferę kuchni, zanim głowa nauczyła się liczyć.
Moje czy odziedziczone?
Weź jedno swoje przekonanie o pieniądzach, takie, które wydaje Ci się oczywiste. Zadaj mu trzy pytania. Gdybym nigdy nie słyszał tego w domu, czy doszedłbym do tego sam? Kto to uchwalił i w jakich okolicznościach? Czy te okoliczności nadal istnieją? Jeśli na pierwsze pytanie odpowiadasz „tak”, przekonanie jest Twoje. Jeśli „nie wiem”, to ciekawy początek.
Zrób jeden krok
Jeśli masz rodzeństwo, zadzwoń do brata albo siostry i zapytaj: co pamiętasz z rozmów rodziców o pieniądzach? Może się okazać, że każde z was dorastało w trochę innym domu. Ty pamiętasz ciszę, brat kłótnie, siostra pieniądze schowane w książkach. Jeśli nie masz rodzeństwa, zapytaj kogoś, kto znał Twoją rodzinę, gdy byłeś mały. Ludzie z zewnątrz często pamiętają rzeczy, których dziecko nie mogło zobaczyć.
Gest domknięcia
Wybierz jedno zdanie z rodzinnego domu, które już Ci nie służy. Zapisz je na kartce dokładnie tak, jak brzmiało. Pod spodem napisz zdanie, którym chcesz je zastąpić. Na przykład: „Nie wiadomo, co będzie jutro” i pod spodem: „Jutro też będę umiał sobie poradzić”. Kartkę możesz schować do koperty na jasne dni albo włożyć do Rodzinnej Księgi Pieniądza. To nie jest terapia ani magiczny rytuał. To prosty gest, który pomaga zamknąć jedną lekcję i otworzyć następną.
Pytania na koniec
Nie musisz odpowiadać na wszystkie od razu. Wybierz to, które najbardziej Cię zatrzymało.
Co wiedziałeś o pieniądzach, zanim w ogóle wiedziałeś, czym są?
Jaka była atmosfera w Twoim domu, kiedy pojawiał się temat pieniędzy: cisza, kłótnia, szept, żart, a może coś zupełnie innego?
Które z rodziców było „ministrem finansów” w Twoim domu? Co czułeś, kiedy musiałeś poprosić je o pieniądze?
Czy pieniądze były w Twoim domu nagrodą albo karą?
Jakie trzy prawa obowiązywały w Twoim domu, choć nikt ich nigdy nie spisał? Które z nich są ochronne, które lojalnościowe, a które martwe?
Na jaką czarną godzinę odkładasz: chorobową, wojenną, zawodową czy rodzinną?
Gdyby czarna godzina nigdy nie nadeszła, na co chciałbyś wydać to, co dla niej odłożyłeś?
Co z atmosfery Twojego domu chciałbyś przekazać swoim dzieciom, a czego na pewno nie?
Pierwsze lekcje odbywały się w kuchni. Wiele z nich zaczęło się jednak dużo wcześniej, zanim się urodziliśmy, w historii dziadków i pradziadków. W następnym rozdziale zajrzymy właśnie tam: do rodzinnych katastrof, o których często nikt nam nie opowiedział.