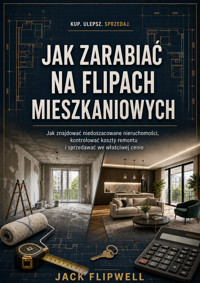
Jak zarabiać na flipach mieszkaniowych - Jak znajdować niedoszacowane nieruchomości, kontrolować koszty remontu i sprzedawać we właściwej cenie ebook
JACK FLIPWELL
Uzyskaj dostęp do tej i ponad 240000 książek od 14,99 zł miesięcznie
- Wydawca: ALL-IN Rafał Płonkowski
- Kategoria: Biznes, rozwój, prawo•Biznes, rozwój
- Język: polski
Flip mieszkaniowy może wyglądać jak prosty sposób na zarabianie: kupić taniej, wyremontować i sprzedać drożej. W praktyce największe pieniądze tracone są nie na kolorze płytek, lecz na zbyt wysokiej cenie zakupu, niedoszacowanym remoncie, złym finansowaniu i zbyt optymistycznej cenie sprzedaży.
Jak zarabiać na flipach mieszkaniowych to praktyczny przewodnik dla osób, które chcą podejść do obrotu mieszkaniami jak do biznesu, a nie zakładu o wzrost rynku. JACK FLIPWELL pokazuje cały proces od wyboru lokalizacji i wyszukania niedoszacowanej nieruchomości, przez analizę dokumentów i kosztów, aż po remont, przygotowanie oferty, negocjacje z kupującym i końcowe rozliczenie wyniku.
Dowiesz się, jak odróżnić mieszkanie tanie od prawdziwej okazji, jak ustalić maksymalną cenę zakupu i dlaczego zysk na flipie najczęściej powstaje jeszcze przed podpisaniem aktu. Nauczysz się budować trzy scenariusze ceny sprzedaży, stosować margines bezpieczeństwa i sprawdzać, czy projekt nadal ma sens, gdy remont drożeje, sprzedaż się opóźnia, a rynek zaczyna negocjować mocniej.
Książka pokazuje również, jak analizować lokalny rynek bez bezmyślnego opierania się na średniej cenie za metr. Nauczysz się porównywać mieszkania, obserwować czas ekspozycji ofert, rozpoznawać przeceny i oceniać, czy problem nieruchomości jest rzeczywiście tani do rozwiązania. Poznasz zasady prowadzenia własnej bazy ofert oraz system selekcji, który pozwala szybko odrzucać projekty zbyt drogie lub zbyt ryzykowne.
Duża część książki poświęcona jest remontowi. Nie jako projektowi wnętrzarskiemu, lecz jako inwestycji. Dowiesz się, jak rozbić kosztorys na konkretne kategorie, jak policzyć robociznę, materiały, dostawy i ukryte koszty oraz jak stosować rezerwę techniczną. Zobaczysz także, jak kontrolować wykonawców, prace dodatkowe, harmonogram i zakupy tak, aby końcowy koszt nie był niespodzianką.
Autor pokazuje, jak dobrać standard wykończenia do klienta końcowego i nie przepłacać za elementy, których rynek nie premiuje. Dowiesz się, gdzie warto wydać więcej, gdzie można uprościć projekt oraz jak odróżnić wydatek zwiększający wartość od wydatku wynikającego wyłącznie z własnego gustu. Nauczysz się patrzeć na kuchnię, łazienkę, podłogi, oświetlenie i staging przez pryzmat zwrotu z kapitału.
Kolejne rozdziały prowadzą przez przygotowanie sprzedaży, fotografię, opis oferty, ustalanie ceny i analizę reakcji rynku. Zobaczysz, dlaczego pierwsze tygodnie ekspozycji mają znaczenie, jak policzyć koszt każdego miesiąca oczekiwania i kiedy obniżka ceny jest rozsądnym działaniem biznesowym. Nauczysz się także negocjować z kupującym bez oddawania marży tylko dlatego, że ktoś poprosił o rabat.
W książce znajdziesz również praktyczne ramy dotyczące finansowania, płynności, podatków i ryzyk prawnych. Autor nie udaje prawnika ani doradcy podatkowego, lecz pokazuje, które kwestie trzeba sprawdzać przed transakcją, jak prowadzić dokumentację oraz dlaczego aktualne przepisy powinny być weryfikowane przy każdym projekcie. Dowiesz się, jak finansowanie wpływa na wynik i dlaczego zyskowny projekt może mimo wszystko doprowadzić do problemu z gotówką.
Osobna część pokazuje, co robić wtedy, gdy plan przestaje działać. Droższy remont, opóźniona ekipa, słabszy popyt, wycofujący się kupujący czy spadająca cena rynkowa nie muszą zniszczyć inwestycji, jeśli wcześniej przygotujesz scenariusz awaryjny. Nauczysz się oceniać, kiedy warto dołożyć pieniądze, kiedy ograniczyć zakres, kiedy obniżyć cenę, a kiedy zaakceptować mniejszy zysk i odzyskać kapitał.
Ostatnie rozdziały pomagają zamienić pojedynczy flip w powtarzalny model działania. Dowiesz się, jak zbudować lejek okazji, tworzyć własne benchmarki kosztowe, standaryzować remonty, rozwijać relacje z pośrednikami i wykonawcami oraz skalować liczbę projektów bez utraty kontroli. Nauczysz się również budować własny model decyzyjny, który przed każdym zakupem odpowiada na najważniejsze pytanie: czy ten projekt nadal ma sens, gdy założenia nie są idealne?
To książka dla osób, które chcą zacząć rozsądnie, a także dla inwestorów mających już za sobą pierwsze transakcje i chcących uporządkować proces. Nie obiecuje łatwych pieniędzy ani gwarantowanych zysków. Pokazuje za to, jak podejmować lepsze decyzje, ograniczać kosztowne błędy i budować przewagę opartą na liczbach.
KUP. ULEPSZ. SPRZEDAJ.
Znajdź okazję. Dodaj wartość. Zgarnij marżę.
Przy tworzeniu tej książki wykorzystano narzędzia sztucznej inteligencji jako wsparcie procesu redakcyjnego, organizacji treści i pracy nad strukturą materiału. Treść została opracowana, uporządkowana i przygotowana z myślą o praktycznej wartości dla czytelnika. Informacje dotyczące prawa, podatków, finansowania i rynku nieruchomości mają charakter ogólny i edukacyjny. Przed podjęciem decyzji inwestycyjnej należy każdorazowo sprawdzić aktualne przepisy, warunki rynkowe oraz w razie potrzeby skonsultować się z odpowiednim specjalistą.
Ebooka przeczytasz w aplikacjach Legimi na:
Liczba stron: 171
Rok wydania: 2026
Odsłuch ebooka (TTS) dostepny w abonamencie „ebooki+audiobooki bez limitu” w aplikacjach Legimi na:
Podobne

INTRO
Flipy mieszkaniowe wyglądają prosto, gdy widzisz wyłącznie gotowy efekt. Ktoś kupuje zaniedbaną nieruchomość za 300 000 dolarów, wydaje 55 000 na remont i sprzedaje ją za 410 000. Na pierwszy rzut oka daje to 55 000 zysku. W rzeczywistości przestrzeń między zakupem a sprzedażą wypełniają koszty zamknięcia transakcji, podatki, finansowanie, ubezpieczenie, media, przekroczenia budżetu przez wykonawców, koszty utrzymania, prowizje sprzedażowe, home staging, naprawy i czas. Dopiero po uwzględnieniu każdego z tych kosztów wiesz, czy projekt rzeczywiście zarobił.
Najważniejsza zasada tej książki brzmi: flip zaczyna się przy zakupie, nie przy remoncie. Większość potencjalnego zysku tworzysz wtedy, gdy kupujesz po cenie pozostawiającej wystarczającą przestrzeń między pełnym kosztem a realistyczną wartością odsprzedaży. Możesz przeprowadzić piękny remont i nadal stracić pieniądze, jeśli na początku przepłacisz. Możesz też osiągnąć bardzo dobry zwrot przy stosunkowo prostym planie ulepszeń, jeżeli cena zakupu daje mocny margines bezpieczeństwa.
Ta książka nie jest o znalezieniu najtańszej nieruchomości w mieście. Tanio nie znaczy automatycznie poniżej wartości. Niska cena może wynikać z komplikacji prawnych, problemów konstrukcyjnych, złego układu, słabego popytu, wysokich opłat, trudnego budynku albo zwyczajnie uczciwej wartości rynkowej. Okazja pojawia się wtedy, gdy obecna cena jest atrakcyjna względem tego, ile nieruchomość może rozsądnie być warta po kontrolowanym i ekonomicznie uzasadnionym ulepszeniu.
Ta różnica jest sednem flipowania. Nieruchomość może być niedoszacowana, ponieważ sprzedającemu zależy na szybszej transakcji, ogłoszenie jest źle przygotowane, wnętrze wygląda gorzej niż w rzeczywistości albo układ można poprawić za rozsądną kwotę. Czasem wartość powstaje dzięki pełnemu remontowi, czasem przez celowaną modernizację, a czasem przez rozwiązanie problemu, którego inni kupujący nie chcą nawet analizować. Twoim zadaniem nie jest szukanie ruin. Masz identyfikować sytuacje, w których rynek przecenia koszt naprawialnego problemu bardziej, niż kosztować będzie jego rozwiązanie.
Drugim filarem jest pełna kalkulacja projektu. Cena zakupu nigdy nie stanowi całego kosztu transakcji. Trzeba doliczyć koszty nabycia, finansowanie, opłaty specjalistów, remont, materiały, robociznę, ubezpieczenie, media, opłaty związane z nieruchomością, staging, marketing, koszty sprzedaży i rezerwę na to, czego nie potrafisz dokładnie przewidzieć. Dopiero wtedy możesz porównać pełną inwestycję z realistyczną ceną odsprzedaży. Kalkulacja ma większe znaczenie niż pewność sprzedającego, optymizm pośrednika albo twoja własna ekscytacja podczas oglądania.
W całej książce będziemy korzystać z pojęcia marginesu bezpieczeństwa. Projekt nie powinien działać wyłącznie wtedy, gdy wszystko układa się idealnie. Jeżeli transakcja jest opłacalna tylko pod warunkiem, że wykonawca skończy na czas, remont zmieści się dokładnie w budżecie, rynek pozostanie silny, a kupujący zapłaci pełną cenę ofertową, ryzyko jest zbyt duże. Dobry flip powinien przetrwać kilka niekorzystnych zdarzeń jednocześnie. Nauczysz się budować scenariusz bazowy, ostrożny i spadkowy, zanim zaangażujesz kapitał.
Remont jest kolejnym ważnym obszarem decyzji, ale musi pozostać narzędziem biznesowym, nie prywatnym projektem wnętrzarskim. Każdy istotny wydatek powinien odpowiadać na jedno z trzech pytań: czy podnosi prawdopodobną cenę sprzedaży, zwiększa szansę sprzedaży albo ogranicza ryzyko? Kupujący nie zapłacą automatycznie więcej dlatego, że wybrałeś drogie płytki, luksusową armaturę lub meble na wymiar. Nadmierne ulepszanie potrafi zniszczyć marżę równie skutecznie jak słabe wykonanie.
Następnym filarem jest wyjście z inwestycji. Nie zarabiasz w chwili zakończenia remontu ani publikacji ogłoszenia. Zarabiasz wtedy, gdy nieruchomość zostanie sprzedana, środki wpłyną, wszystkie koszty będą rozliczone i poznasz prawdziwy wynik. Cena ofertowa jest tylko hipotezą, a reakcja rynku pokazuje, czy hipoteza była poprawna. Nauczysz się ustalać cenę, czytać zachowanie kupujących i rozpoznawać moment, w którym obniżka jest racjonalnym ruchem biznesowym, a nie porażką.
Czas ma znaczenie, ponieważ ma swoją cenę. Każdy dodatkowy miesiąc może oznaczać odsetki, ubezpieczenie, podatki, opłaty wspólnotowe, media, utrzymanie i koszt alternatywny kapitału, którego nie możesz użyć gdzie indziej. Jeżeli możesz sprzedać dzisiaj z zyskiem 45 000 albo czekać kolejne cztery miesiące w nadziei na dodatkowe 15 000, nie wybierasz po prostu między 45 000 a 60 000. Musisz porównać koszt oczekiwania, prawdopodobieństwo uzyskania wyższej ceny i ryzyko, że warunki rynkowe zamiast tego się pogorszą.
Jedną z najważniejszych umiejętności we flipowaniu jest odrzucanie transakcji. Początkujący często sądzą, że postęp oznacza kupienie czegoś. W rzeczywistości zdyscyplinowany inwestor może przejrzeć sto ogłoszeń, obejrzeć dziesięć nieruchomości, złożyć dwie oferty i nie kupić niczego. To nadal może być doskonała praca. Kosztownym błędem jest zakup słabej nieruchomości tylko po to, żeby poczuć, że wreszcie się zaczęło.
Płynność jest równie ważna jak efektowny zwrot na papierze. Projekt może wyglądać atrakcyjnie, a mimo to być niebezpieczny, jeżeli zużywa niemal całą dostępną gotówkę, zostawia zbyt małą rezerwę albo zależy od natychmiastowej sprzedaży. Przed zakupem powinieneś wiedzieć, ile gotówki pozostanie po zamknięciu, jak długo możesz finansować projekt i co się stanie, jeśli wyjście potrwa kilka miesięcy dłużej, niż planowałeś. Rentowny projekt, którego nie da się sfinansować do końca, nie jest zdrowym projektem.
Kolejne rozdziały pokażą, jak czytać lokalny rynek, porównywać nieruchomości, obliczać maksymalną cenę zakupu, sprawdzać ryzyko prawne i techniczne, szacować remont, negocjować, zarządzać wykonawcami, kontrolować zmiany budżetu, przygotowywać nieruchomość do sprzedaży, właściwie ją wyceniać i mierzyć końcowy zwrot. Przyjrzymy się też finansowaniu, płynności, podatkom, scenariuszom spadkowym, skalowaniu i systemom zwiększającym przewidywalność kolejnych projektów. Co równie ważne, nauczysz się rozpoznawać sytuacje, w których prawidłową decyzją jest odejście.
Żaden wzór nie gwarantuje zysku. Rynek nieruchomości się zmienia, warunki finansowania przesuwają się, koszty pracy i materiałów rosną lub spadają, a przepisy podatkowe i prawne mogą być nowelizowane. Przed każdą transakcją sprawdzaj zasady obowiązujące w danej jurysdykcji i w razie potrzeby korzystaj z pomocy wykwalifikowanego prawnika, doradcy podatkowego, księgowego, specjalisty technicznego lub finansowego. Ta książka zawiera praktyczne modele i narzędzia decyzyjne, a nie indywidualną poradę prawną, podatkową czy inwestycyjną.
Flipowanie wymaga również dyscypliny emocjonalnej. Być może trzeba będzie odrzucić atrakcyjną nieruchomość, bo liczby się nie zgadzają, usunąć z projektu element, który osobiście ci się podoba, zmienić wykonawcę albo zaakceptować niższą cenę sprzedaży, aby szybciej odzyskać kapitał. Najbardziej niebezpieczny moment często przychodzi wtedy, gdy zaczynasz bronić wcześniejszej decyzji wyłącznie dlatego, że zainwestowałeś już czas lub pieniądze. Każdą nową decyzję oceniaj według przyszłego kosztu i przyszłej korzyści.
Ostatecznie metoda jest prosta: kup, ulepsz, sprzedaj. Kupowanie wymaga najwięcej dyscypliny, ulepszanie najwięcej kontroli, a sprzedaż najwięcej cierpliwości. Gdy każdą nieruchomość traktujesz jak projekt z ceną wejścia, budżetem, harmonogramem, rezerwą, planem wyjścia i oczekiwanym zwrotem, flip staje się mniej zależny od nadziei. Celem nie jest wyeliminowanie ryzyka, lecz jego zrozumienie, wycenienie i odmowa przyjęcia większego ryzyka, niż marża jest w stanie udźwignąć.
Rozdział 1 - Gdzie naprawdę powstaje zysk na flipie
Największy błąd początkujących polega na myśleniu, że pieniądze zarabia się podczas remontu albo przy sprzedaży. W praktyce większość wyniku projektu jest przesądzona wcześniej, najczęściej w momencie zakupu. Jeśli wejdziesz w nieruchomość zbyt drogo, później będziesz próbować odzyskać marżę przez cięcie jakości, przeciąganie sprzedaży albo zakładanie ceny, której rynek nie chce zaakceptować. Dlatego pierwszy rozdział zaczyna się nie od młotka, kafelków czy zdjęć ogłoszeniowych, ale od zasady, która powinna sterować całym procesem: kupuj tylko wtedy, gdy liczby działają przed zakupem.
W uproszczeniu wynik flipu można zapisać jako cenę sprzedaży minus pełny koszt projektu. Pełny koszt to nie tylko cena mieszkania i remont, lecz także podatki, opłaty notarialne, prowizje, finansowanie, koszty administracyjne, media, ubezpieczenie, wyposażenie, dokumentacja, drobne naprawy, marketing sprzedażowy oraz rezerwa na błędy. Jeżeli kupujesz za 500 000 zł, wydajesz 90 000 zł na remont i planujesz sprzedaż za 650 000 zł, nie oznacza to automatycznie 60 000 zł zysku. Po doliczeniu wszystkich kosztów realny wynik może spaść do 30 000 zł, 15 000 zł albo nawet poniżej zera.
Dlatego zanim pojedziesz na oględziny, powinieneś mieć w głowie maksymalną cenę zakupu. Najprostszy model zaczyna się od ostrożnej ceny sprzedaży po remoncie, od której odejmujesz wszystkie przewidywane koszty oraz minimalny zysk wymagany za ryzyko i czas. Jeśli realistyczna cena sprzedaży wynosi 650 000 zł, całkowite koszty poza zakupem szacujesz na 120 000 zł, a minimalny oczekiwany zysk to 60 000 zł, maksymalna cena zakupu wynosi 470 000 zł. Każda złotówka zapłacona powyżej tego poziomu zmniejsza twoją marżę, chyba że pojawią się nowe, wiarygodne informacje zwiększające wartość projektu.
To podejście zmienia sposób oglądania ofert. Nie pytasz już: „Czy to mieszkanie jest tanie?”, tylko: „Czy mogę kupić je poniżej wartości, która pozwala mi pokryć koszty i zachować wystarczający margines bezpieczeństwa?”. Cena ofertowa sprzedającego jest tylko punktem startowym negocjacji i nie mówi nic o opłacalności dla ciebie. Mieszkanie wystawione za 430 000 zł może być za drogie, jeśli po remoncie rynek zapłaci najwyżej 500 000 zł. Inne wystawione za 620 000 zł może być bardzo dobre, jeśli rozsądnie oszacowana wartość po ulepszeniu wynosi 800 000 zł.
Najpierw trzeba więc nauczyć się odróżniać cenę od wartości. Cena to kwota, której ktoś aktualnie żąda albo którą ktoś finalnie płaci. Wartość inwestycyjna to kwota, jaką nieruchomość ma dla ciebie przy konkretnym planie zakupu, remontu i sprzedaży. Ta sama nieruchomość może mieć inną wartość dla osoby kupującej dla siebie, inną dla inwestora wynajmującego i jeszcze inną dla flippera. Twój model musi być zbudowany pod twój sposób zarabiania, a nie pod emocjonalne przekonanie, że „to dobra dzielnica” albo „takich mieszkań jest mało”.
Najważniejszą liczbą na etapie analizy jest nie potencjalny przychód, lecz konserwatywna cena wyjścia. Powinna wynikać z realnych ofert porównywalnych, danych o transakcjach tam, gdzie są dostępne, jakości budynku, piętra, ekspozycji, standardu, rozkładu i popytu na dany metraż. Nie wystarczy znaleźć najdroższego podobnego mieszkania w okolicy i przyjąć jego ceny jako własnej. Lepiej założyć cenę trochę niższą i później pozytywnie się zaskoczyć niż kupić projekt, który zarabia tylko przy rekordowym poziomie sprzedaży.
Dobrą praktyką jest budowanie trzech scenariuszy. Scenariusz bazowy pokazuje najbardziej prawdopodobny wynik przy rozsądnych założeniach. Scenariusz ostrożny zakłada niższą cenę sprzedaży, wyższe koszty remontu i dłuższy czas utrzymania nieruchomości. Scenariusz awaryjny odpowiada na pytanie, co stanie się, jeśli rynek osłabnie, remont przekroczy budżet, a sprzedaż potrwa kilka miesięcy dłużej. Jeśli projekt przestaje mieć sens po niewielkiej zmianie jednego parametru, jego marża bezpieczeństwa jest zbyt mała.
Wyobraź sobie mieszkanie oferowane za 460 000 zł. Po remoncie podobne lokale mogą być warte około 610 000 zł, a remont wraz z wyposażeniem szacujesz na 70 000 zł. Do tego dodajesz 20 000 zł kosztów transakcyjnych, utrzymania i sprzedaży oraz 15 000 zł rezerwy. Łączny koszt przy cenie ofertowej wyniósłby 565 000 zł, więc przy sprzedaży za 610 000 zł zostałoby około 45 000 zł przed uwzględnieniem podatku dochodowego i innych indywidualnych obciążeń. Jeśli twoje minimum za taki projekt wynosi 60 000 zł, mieszkanie nie spełnia kryteriów przy cenie 460 000 zł.
W tej sytuacji nie musisz od razu rezygnować. Możesz wyliczyć cenę zakupu, przy której projekt zacznie odpowiadać twoim wymaganiom. Jeśli chcesz zachować 60 000 zł oczekiwanego wyniku przed indywidualnym rozliczeniem podatkowym, maksymalna cena wejścia w tym przykładzie wynosi około 445 000 zł. To daje konkretny punkt negocjacyjny zamiast przypadkowego „spróbuję urwać 10 000 zł”. Właśnie tak powinna wyglądać negocjacja inwestora: oferta wynika z modelu, a nie z potrzeby poczucia, że coś udało się wynegocjować.
Kolejna rzecz to koszt błędu. Przy nieruchomościach niewielki błąd procentowy potrafi oznaczać dziesiątki tysięcy złotych. Zawyżenie przewidywanej ceny sprzedaży o 5 procent przy wartości 600 000 zł oznacza 30 000 zł różnicy. Niedoszacowanie remontu o 20 procent przy budżecie 80 000 zł to kolejne 16 000 zł. Gdy oba błędy wystąpią jednocześnie, projekt może stracić 46 000 zł względem pierwotnej kalkulacji, zanim doliczysz opóźnienia czy dodatkowe finansowanie.
Z tego powodu potrzebujesz rezerwy. Nie traktuj jej jako pieniędzy, które „na pewno wydasz”, ale jako zabezpieczenie przed zdarzeniami, których nie potrafisz dokładnie przewidzieć. W starym mieszkaniu po skuciu płytek może pojawić się problem z instalacją, pod panelami może kryć się nierówna posadzka, a po demontażu kuchni mogą wyjść rzeczy niewidoczne podczas oględzin. Im mniej informacji masz o stanie technicznym, tym większy powinien być bufor.
Nie każdy projekt wymaga pełnego remontu. Czasem największa marża powstaje tam, gdzie wystarczy odmalowanie, naprawa kilku elementów, wymiana oświetlenia, poprawa estetyki i profesjonalne przygotowanie do sprzedaży. Wydanie 100 000 zł nie tworzy automatycznie większej wartości niż wydanie 30 000 zł. Liczy się relacja między dodatkowym kosztem a dodatkową ceną, jaką rynek jest gotów zapłacić. Jeśli wydatek 20 000 zł podnosi prawdopodobną cenę tylko o 10 000 zł, ekonomicznie niszczy wartość projektu.
To prowadzi do pojęcia zwrotu z ulepszenia. Każdy większy element remontu powinien być oceniany pod kątem wpływu na cenę, szybkość sprzedaży albo poziom ryzyka. Nowa kuchnia może być potrzebna, jeśli stara odstrasza większość klientów, ale nie musi być droga. Przesunięcie ściany może zwiększyć funkcjonalność, lecz tylko wtedy, gdy jest technicznie i prawnie dopuszczalne oraz realnie poprawia układ. Z kolei bardzo kosztowna łazienka może wyglądać efektownie, ale w popularnym segmencie nie zawsze odzyskasz pełny koszt w cenie sprzedaży.
Warto także z góry określić minimalny akceptowalny zysk. Nie powinien być przypadkową kwotą ani procentem zapożyczonym z internetu. Musi odpowiadać wielkości zaangażowanego kapitału, przewidywanemu czasowi projektu, poziomowi ryzyka i alternatywnym sposobom wykorzystania pieniędzy. Zysk 40 000 zł może być atrakcyjny przy krótkim, prostym projekcie wymagającym niewielkiego kapitału, ale słaby przy wielomiesięcznym remoncie i dużej ekspozycji finansowej. Liczba musi mieć kontekst.
Pamiętaj też o płynności. Możesz mieć projekt, który na papierze daje wysoką stopę zwrotu, ale jednocześnie blokuje prawie wszystkie twoje środki. Jeśli po zakupie zostaje ci tylko minimalna gotówka na remont, każda niespodzianka zmusza do drogich pożyczek, sprzedaży innych aktywów albo zatrzymania prac. Dlatego przed zakupem licz nie tylko rentowność, ale także stan gotówki po transakcji oraz zdolność do finansowania projektu przez dłuższy okres niż planowany.
Przy finansowaniu zwracaj uwagę nie tylko na oprocentowanie, ale również na elastyczność. Kredyt, pożyczka, środki prywatne czy kapitał partnera mają różne koszty i różne konsekwencje dla płynności. Do modelu wpisuj koszt pieniądza przez cały przewidywany okres inwestycji, a następnie sprawdź wariant, w którym projekt trwa dwa lub trzy miesiące dłużej. Tanie finansowanie, które wymusza szybkie wyjście, może być w praktyce bardziej ryzykowne niż droższe źródło dające większy margines czasu.
Ważne jest także rozróżnienie między zyskiem nominalnym a stopą zwrotu z zaangażowanego kapitału. Jeśli na dwóch projektach możesz zarobić po 60 000 zł, ale pierwszy wymaga 300 000 zł własnych środków przez cztery miesiące, a drugi 600 000 zł przez dziewięć miesięcy, ekonomicznie nie są to takie same transakcje. Porównuj projekty również przez pryzmat czasu i ilości zamrożonego kapitału. Dzięki temu przestajesz gonić za największą kwotą zysku i zaczynasz wybierać projekty, które efektywniej wykorzystują twoje pieniądze.
Nie wpisuj do kalkulacji podatków i opłat na podstawie zasłyszanych zasad z poprzednich lat. Sposób opodatkowania może zależeć od skali, częstotliwości i charakteru działalności, formy prawnej, źródła finansowania oraz indywidualnej sytuacji inwestora. Przed zakupem sprawdź aktualne przepisy i w razie potrzeby skonsultuj model z właściwym specjalistą. Błąd podatkowy po sprzedaży nie zmniejsza przychodu na papierze, ale może bardzo realnie zmniejszyć pieniądze, które zostają w twojej kieszeni.
Na etapie realizacji pilnuj również zasady kosztu utopionego. To, że wydałeś już 40 000 zł na konkretną koncepcję, nie oznacza, że powinieneś wydawać kolejne 20 000 zł tylko po to, aby jej bronić. Każdą następną decyzję oceniaj na podstawie przyszłych kosztów i przyszłych korzyści. Kapitał wydany wczoraj jest lekcją, a nie argumentem za dalszym dokładaniem pieniędzy do rozwiązania, które przestało się opłacać.
Najprostsza praktyczna checklista przed złożeniem oferty powinna obejmować sześć pytań: - Jaka jest ostrożna cena sprzedaży po ulepszeniu? - Ile wyniesie pełny koszt remontu i przygotowania lokalu? - Jakie są wszystkie koszty transakcji, utrzymania i sprzedaży? - Jaki bufor przyjmuję na błędy i opóźnienia? - Jaki minimalny zysk uzasadnia zaangażowanie kapitału? - Jaka z tych danych wynika maksymalna cena zakupu?
Jeśli nie potrafisz odpowiedzieć na któreś z tych pytań, nie masz jeszcze wystarczających danych do podjęcia decyzji. Możesz dalej analizować, prosić o dokumenty, konsultować stan techniczny, sprawdzać porównywalne oferty albo ponownie oglądać lokal. Nie musisz jednak kupować. Najlepszym narzędziem inwestora jest możliwość powiedzenia „nie”, zanim cudzy problem stanie się jego problemem.
Profesjonalne flipowanie nie polega więc na przewidywaniu przyszłości. Polega na takim budowaniu transakcji, aby nie trzeba było mieć racji we wszystkim jednocześnie. Jeżeli kupujesz z odpowiednim dyskontem, stosujesz rezerwę kosztową, realistycznie wyceniasz sprzedaż i pozostawiasz sobie płynność, kilka błędów nie musi zniszczyć wyniku. Jeżeli natomiast płacisz pełną cenę, zakładasz minimalny remont i maksymalną sprzedaż, nawet jeden błąd może wyzerować marżę.
Pierwszy cel nie brzmi zatem „znaleźć mieszkanie”. Brzmi: znaleźć projekt, w którym cena zakupu, koszt ulepszenia i realistyczna cena wyjścia tworzą wystarczająco duży margines. Dopiero wtedy warto przechodzić do kolejnych etapów. Dobry flip jest atrakcyjny nie dlatego, że wygląda ekscytująco, lecz dlatego, że po konserwatywnym policzeniu nadal zostawia miejsce na zysk.
Rozdział 2 - Jak czytać lokalny rynek i znajdować niedoszacowane mieszkania
Nie istnieje coś takiego jak „rynek mieszkań” w znaczeniu wystarczającym do podjęcia decyzji inwestycyjnej. Istnieją konkretne miasta, dzielnice, osiedla, ulice, budynki i segmenty cenowe, które mogą zachowywać się zupełnie inaczej w tym samym czasie. Średnia cena metra w mieście jest użyteczna jako tło, ale nie powie ci, ile kupujący zapłaci za konkretne dwupokojowe mieszkanie na czwartym piętrze bez windy. Flipper zarabia nie na ogólnych statystykach, lecz na bardzo lokalnej różnicy między ceną zakupu a ceną możliwą do uzyskania po ulepszeniu.
Pierwszym zadaniem jest wybranie małego obszaru, który będziesz obserwować regularnie. Na początku lepiej znać dobrze trzy lub cztery osiedla niż powierzchownie całe miasto. Powinieneś wiedzieć, które ulice są bardziej pożądane, gdzie problemem jest parkowanie, które budynki mają windy, gdzie pojawiają się wysokie opłaty administracyjne i jakie metraże sprzedają się najłatwiej. Taka wiedza pozwala dostrzec okazję szybciej niż osobie, która porównuje wszystko wyłącznie według ceny za metr.
Cena za metr kwadratowy jest przydatna, ale bardzo łatwo jej nadużyć. Dwa mieszkania po 12 000 zł za metr mogą mieć zupełnie inną wartość, jeśli jedno znajduje się na parterze przy ruchliwej ulicy, a drugie na wyższym piętrze z windą i balkonem. Znaczenie mają też rozkład, stan prawny, ekspozycja, hałas, standard części wspólnych, miejsce parkingowe, komórka lokatorska oraz wielkość samego mieszkania. Cena za metr jest filtrem, nie odpowiedzią.
Najlepsza analiza zaczyna się od zbierania porównywalnych ofert. Interesują cię lokale możliwie podobne pod względem lokalizacji, metrażu, liczby pokoi, piętra, typu budynku i standardu. Jeżeli analizujesz mieszkanie 48 m² w bloku z lat siedemdziesiątych, nie powinieneś opierać wyceny na nowych apartamentach 70 m² po drugiej stronie dzielnicy. Im bliższe podobieństwo, tym większa wartość porównania.
Musisz też rozumieć różnicę między ceną ofertową a transakcyjną. Portal pokazuje, ile sprzedający chce otrzymać, a nie ile faktycznie zapłaci kupujący. Część ofert jest przewartościowana i może wisieć miesiącami, dlatego samo liczenie średniej z ogłoszeń potrafi zawyżyć oczekiwaną cenę sprzedaży. Tam, gdzie masz dostęp do wiarygodnych danych transakcyjnych, traktuj je jako ważny punkt odniesienia. Gdy takich danych brakuje lub są opóźnione, obserwuj czas ekspozycji ofert, zmiany cen i to, które lokale znikają szybko.
Warto prowadzić własną bazę. W prostym arkuszu zapisuj adres lub obszar, metraż, liczbę pokoi, piętro, windę, balkon, standard, cenę ofertową, cenę za metr, datę publikacji i każdą zauważoną zmianę ceny. Po kilku tygodniach zaczniesz widzieć wzorce niewidoczne podczas jednorazowego przeglądania portalu. Rozpoznasz oferty nowe, przecenione, stojące długo i powracające po nieudanej sprzedaży.
Szczególnie interesujące są mieszkania, które rynek odrzuca z powodów możliwych do naprawienia. Brzydkie zdjęcia, stare meble, intensywne kolory, bałagan czy zaniedbana kuchnia potrafią skutecznie zniechęcić kupujących, mimo że technicznie lokal jest w dobrym stanie. Dla flippera problem wizualny może być okazją, jeśli koszt poprawy jest znacznie niższy niż różnica między aktualną ceną a wartością po zmianie. Trzeba jednak uważać, aby nie pomylić brzydoty z kosztowną wadą konstrukcyjną lub instalacyjną.
Drugi rodzaj okazji wynika z nieefektywnej prezentacji oferty. Sprzedający może użyć złego tytułu, nie podać planu, zrobić zdjęcia telefonem wieczorem albo opisać mieszkanie w sposób chaotyczny. Taka oferta ma mniej wejść, mniej zapytań i może generować słabszą konkurencję. Nie znaczy to, że każde słabe ogłoszenie jest okazją, ale może dać ci więcej czasu na analizę i negocjacje.
Trzeci rodzaj to presja czasu po stronie sprzedającego. Ktoś może potrzebować szybkiej sprzedaży z powodu przeprowadzki, zakupu innej nieruchomości, podziału majątku albo potrzeby uwolnienia gotówki. Nie powinieneś zakładać cudzej sytuacji ani wykorzystywać jej w sposób nieuczciwy, ale możesz zaoferować wartość w postaci szybkiej, przewidywalnej transakcji. Cena bywa wtedy elementem wymiany: ty otrzymujesz dyskonto, sprzedający większą pewność i krótszy proces.
Czwarty typ okazji to problem funkcjonalny. Mieszkanie może mieć duży przedpokój, przechodni pokój albo kuchnię, którą da się rozsądnie połączyć z salonem. Jeżeli niewielka zmiana układu znacząco poprawia użyteczność, może powstać wartość, której nie widać w obecnym stanie. Zanim jednak wpiszesz ją do kalkulacji, sprawdź kwestie techniczne, konstrukcyjne i formalne. Ściana, którą na zdjęciu łatwo „usunąć”, może być elementem konstrukcyjnym albo wymagać zgód i projektu.
Piąty typ to różnica między grupą sprzedających a grupą kupujących. Starszy właściciel może sprzedawać lokal w standardzie sprzed trzydziestu lat, podczas gdy typowy nabywca w tej lokalizacji oczekuje mieszkania gotowego do zamieszkania. Jeśli większość kupujących nie chce organizować remontu, bierzesz na siebie problem, którego oni chcą uniknąć. Twoją marżą jest część wartości stworzonej przez organizację remontu, ryzyko, kapitał i czas.
Najbardziej niebezpieczne są okazje pozorne. Niska cena może wynikać z nieuregulowanego stanu prawnego, obciążeń, nietypowej formy własności, problemów z dostępem, zadłużeń, bardzo wysokich opłat, poważnych wad technicznych albo otoczenia, które odstrasza kupujących. Tego rodzaju problemy nie muszą dyskwalifikować nieruchomości, ale wymagają wiedzy, czasu i właściwej wyceny ryzyka. Jeśli nie rozumiesz problemu, nie zakładaj, że „jakoś się go załatwi”.