Dostawa: od 9,99 zł (darmowa dostawa z abonamentem Legimi)
Czas wysyłki: 1-2 dni robocze + czas dostawy
367,50 zł
od 183,80 zł w Klubie Mola Książkowego
Dostawa: od 9,99 zł (darmowa dostawa z abonamentem Legimi)
Czas wysyłki: 1-2 dni robocze + czas dostawy
od 183,80 zł w Klubie Mola Książkowego
Dowiedz się więcej.
- Wydawca: ODDK
- Kategoria: Biznes, rozwój, prawo•Prawo
- Język: polski
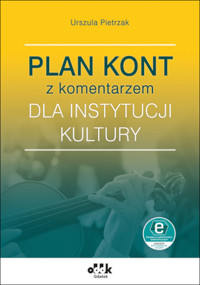
Wnikliwy komentarz do planu kont instytucji kultury dla praktyków. W publikacji: Szczegółowy opis funkcjonowania poszczególnych kont: wykaz typowych operacji księgowanych na danym koncie w korespondencji z kontem przeciwstawnym (oraz zapisami równoległymi) zasady prowadzenia ewidencji analitycznej opis charakteru salda oraz jego prezentacji w bilansie lub rachunku zysków i strat zasady wyceny oraz rodzaje dowodów będących podstawą księgowania. Wzorcowy wykaz kont syntetycznych z proponowaną analityką. Dodatkowo – autorska propozycja wyodrębnienia ewidencyjnego dotacji unijnych w zakładowym planie kont instytucji. Ewidencja kosztów oraz przychodów w układzie zadaniowym. Pełny wzorzec zarządzenia w sprawie zasad (polityki) rachunkowości. Najnowsze wydanie książki zostało zaktualizowane na dzień 1 lutego 2026 r. oraz poszerzone o nowe zagadnienia, w tym m.in.: wzorcowy plan kont dla instytucji kultury obejmujący konta bilansowe i pozabilansowe z analityką i przypisanymi znacznikami JPK_KR_PD (JPK_CIT), nowy rozdział omawiający ewidencję bilansową i pozabilansową środków trwałych ze wskazówkami dotyczącymi przygotowania ksiąg do raportowania JPK_ST_KR – od 1 stycznia 2026 roku czynni podatnicy VAT są obowiązani do przygotowania ewidencji do raportowania w formie pliku JPK_ST_KR stanu środków trwałych i wartości niematerialnych i prawnych figurujących w księgach rachunkowych na bilans otwarcia 2026 oraz ich zakupów i likwidacji w ciągu 2026 roku, nowy rozdział dotyczący zasad planowania i rozliczania dotacji podmiotowych kasowo i memoriałowo, rozbudowana analityka kont w zespole 4 związana z kosztami zaliczanymi do kosztów uzyskania przychodów (KUP) i niezaliczanymi do kosztów uzyskania przychodów (NKUP), poszerzenie zagadnień związanych z ujmowaniem pozostałych przychodów i kosztów operacyjnych oraz finansowych, wprowadzenie nowych kont pozabilansowych w zespole 9 dla potrzeb rozliczania dotacji oraz CIT. Cennym rozwinięciem publikacji jest suplement elektroniczny, który zawiera szereg niezbędnych dokumentów przygotowanych w edytowalnym formacie umożliwiającym dostosowanie do indywidualnych potrzeb: rozbudowany wzór polityki rachunkowości dokumentacja sprawozdania finansowego – wzory bilansu, rachunku zysków i strat, zestawienia zmian w funduszu własnym, rachunek przepływów pieniężnych, kompletna informacja dodatkowa, wprowadzenie, dodatkowe informacje i objaśnienia zgodne z wymogami ustawy o rachunkowości wzór zarządzenia wewnętrznego wprowadzającego zasady planowania w instytucji kultury wraz z wzorami dokumentów związanych z tworzeniem, analizą i wykonaniem planu finansowego, arkusze kalkulacyjne pomagające w ewidencji wykorzystania dotacji, zestawienie pomocnicze dla instytucji kultury pomocne w wypełnieniu CIT-8 i CIT-8/O.
Liczba stron: 408
Rok wydania: 2026
Format (wymiary): 16.5x23.5 cm
ISBN: 9788382531114